
Simple Energy
인도 벤갈루루 기반 전기 스쿠터 OEM — 장거리·수직계열화 포지셔닝에서 대중 시장 및 대규모 증설 국면으로의 전환기
Simple Energy(법인명 Simpleenergy Private Limited)는 2019년 벤갈루루에서 설립된 전기 이륜차 제조사다. 창업 계기는 창업자가 가족용 이륜차를 물색하던 중, 부친이 장거리 주행 시 전기차를 신뢰하지 않는다고 언급한 데 있다. 당사는 이를 주행거리 불안(range anxiety)이라는 시장 공백으로 정의하고, 장거리 모델을 설계 출발점으로 삼은 것으로 파악한다.
2013년 Siddaganga Institute of Technology 건축학 졸업의 1세대 창업가. 정규 자동차 공학 배경 없이 자체 학습으로 기술 역량을 구축했다고 본인이 밝혔다. 이전 창업 경력은 매체별로 상이하게 보도된다(복수 스타트업 vs 로보틱스 스타트업). 2026년 3월 기준 450명 이상 조직을 이끈다고 보도되었다.
BBDNIIT(럭나우) 토목공학 전공. 창업 초기 Rajkumar의 구상에 회의적이었으나 투자자로 참여한 뒤 공동창업자로 합류했다. 창업 당시 두 사람이 초기 자금의 약 70%를 직접 출자하고 나머지를 초기 투자자가 부담했다고 알려져 있다. Forbes Asia 30 Under 30(2025) 선정 이력이 있다.
후속 합류한 공동창업자로 재무 총괄. 2026년 6월 Series B와 2026년 9월 Series C 모두에서 CEO와 함께 자기자본을 투입한 참여자로 명시되었다(Series B 기준 각 ₹13.5 Cr, Inc42 보도).
Poojary는 Founding Partner 겸 CTO로, Mishra와 함께 Forbes Asia 30 Under 30(2025)에 이름을 올렸다. Sable은 Inc42 Datalabs 기준 Chief Product Officer 겸 Founding Partner로 표기된다. 일부 데이터베이스는 창업자를 5명으로 집계하는 등 창업자 범위 정의가 일관되지 않는다.
애널리스트 코멘트: 경영진은 기술 배경(건축·토목)보다 제품 집착과 자체 개발 역량에 의존하는 구조다. 재무 총괄(CFO)이 공동창업자이자 라운드 참여자라는 점은 정렬(alignment) 측면에서 긍정적이나, 자동차 OEM 양산 경험 있는 외부 경영진 보강 여부는 향후 모니터링 대상으로 판단한다.
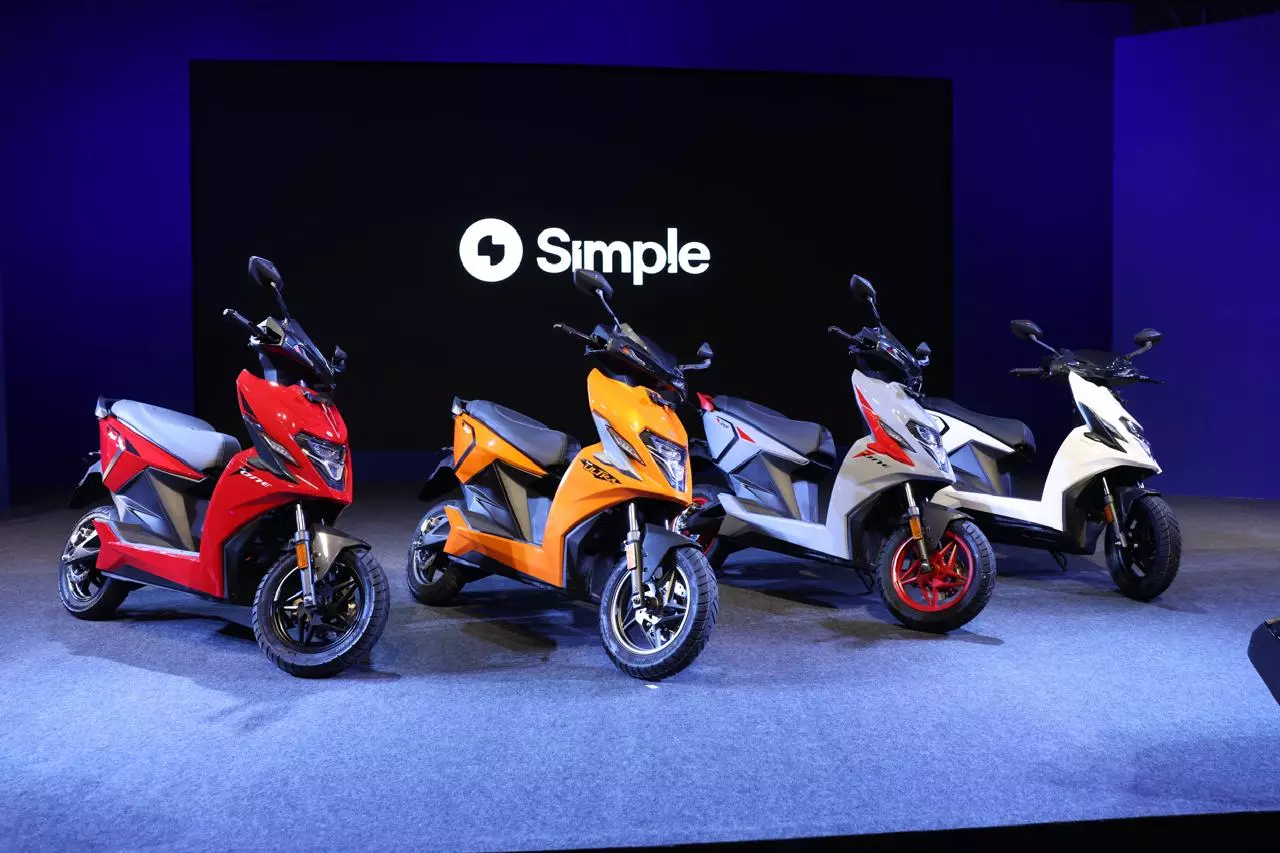
당사는 Simple Energy를 “고성능 장거리 프리미엄 포지션에서 가족용 대중 시장으로 확장 중인 소규모 OEM”으로 평가한다. 2023년 Simple One 인도 개시 이후 포트폴리오는 One·OneS·Ultra·Wave 4개 라인으로 확대되었고, 2026년 2월 이후 월간 전기 이륜차 OEM 판매 상위 10위권에 진입한 것으로 보도된다(CY2025는 13위).
One Gen 2는 IDC 236~265km, OneS Gen 2는 190km, 2026년 4월 출시한 Ultra는 6.5kWh 듀얼 배터리(5+1.5kWh)로 400km를 주장하며 가격은 ₹2.35 lakh(엑스쇼룸, 벤갈루루)다. 직접 경쟁 상대는 Ola S1 Pro, Ather 450 Apex, TVS iQube ST다.
2026년 9월 2일 출시, ₹1.10 lakh부터(6개 구성, 2.2~5kWh, IDC 110~243km). 9월 25일 인도 개시 예정. 이륜 EV 최대 판매 서브 세그먼트인 패밀리 스쿠터 진입 카드이며, TVS iQube·Bajaj Chetak·Hero Vida·Ather와 정면 경쟁한다.
타밀나두 호수르(Shoolagiri) 공장 가동 중. 판매망은 80개 거점에서 2027년 3월까지 160~170개로 2배 확장을 목표로 한다. Series C 자금 우선순위는 신규 제조 시설, 생산 증대, 유통·서비스망 확대, 차세대 제품이다(CEO 발언).
재무·판매 모멘텀: 창업자 발표 기준 FY26 매출은 약 ₹170~171 Cr로 FY25(₹40~44 Cr) 대비 약 4배 성장했다. Autocar India는 2026년 1~8월 누적 판매를 10,429대(2023년 판매 개시 이후 18,556대)로 집계하며, 월 최고치는 2026년 3월 1,780대로 보도했다. 이후 월 판매는 8월 1,508대로 정체·소폭 하락 구간에 있어, 매출 성장세가 월간 판매로 이어지는지가 핵심 확인 변수다.
• 생산능력: 2026년 6월 Series B 발표 시 월 3,000대(가동률 약 35%로 Dealroom 보도), 2026년 9월 Series C 발표 시 월 10,000대, 2025년 9월에는 연 15만대(호수르), 2021년 계획은 연 100만대로 각기 상이하다. 월 판매 약 1,500대 수준과 대비하면 설비 대비 수요 갭이 존재하며, 배터리 라인 증설 효과는 2026년 8월부터 반영 예정이라고 회사가 밝혔다.
• 매출: FY26 매출은 창업자 발표치로 감사 재무제표 미확인. 과거 CEO는 FY24 매출 ₹1,600 Cr 전망을 언급한 바 있으나, Inc42 Datalabs의 FY24 매출 기록은 ₹9.7 Cr+ 수준이다. 2024년 Series A 시점의 FY25 매출 목표(₹150 Cr)도 실제 발표치(₹40~44 Cr) 대비 괴리가 컸다. 당사는 회사 가이던스의 달성 이력을 보수적으로 할인하여 해석한다.
• 자사 주장 지표: 부품 90% 이상 내재화, 중희토류 프리 모터 상업 생산 최초, 배터리·모터 평생 보증 등은 자사 발표 또는 2차 자료 기반이며, Ultra 보증 조건은 매체별로 “5년/5만km” 표기도 존재한다.
Simple Energy의 자본 구조는 전통적 VC보다 패밀리 오피스·HNI 중심의 인내 자본에 크게 의존해 왔다. 특히 Thyrocare 창업자 Dr. Arokiaswamy Velumani의 패밀리 오피스가 2024년 이후 거의 모든 라운드를 주도했다. 2026년 9월 30일 발표된 Series C($180M)는 직전 Series B로부터 약 3개월 만에 이루어졌고, 회사 역대 최대 규모다.
2019년 1월 Rajkumar·Mishra가 초기 자금의 약 70%를 출자하며 창업. 2021년 11월 시드 라운드가 데이터베이스에 기록되어 있으며, 시드 투자자로 Manish Bharti, Raghunath Subramanian 등이 Dealroom에 표기된다.
Haran, Velumani, Vasavi, Desai(Apar Industries 오너 그룹) 패밀리 오피스 등이 참여. 조달금은 Simple One·Dot One 생산 확대와 전국 유통망 구축에 투입한다고 밝혔다. EVreporter에 따르면 2024년 1~6월 판매는 524대(전량 카르나타카)에 그쳤다.
Velumani 패밀리 오피스 주도, Balamurugan Arumugam·Haran 패밀리 오피스 참여. 당시 회사 발표 누적 조달액은 $51M이었으며, Inc42는 FY27 중 약 $350M 규모 IPO 계획을 보도했다.
Velumani 패밀리 오피스 주도에 CEO·CFO가 자기자본 참여. 이 중 ₹123 Cr는 HDFC Bank, Capitar Ventures, NBFC 등의 부채 조달이어서 순수 지분 규모는 약 ₹127 Cr로 추정된다. 자금 용도는 약 70% 운전자본·생산 램프업, 30% 마케팅·영업·R&D. Dealroom은 마켓 VC 이름 없이 창업자·부채 의존도가 높다는 점을 지적했다.
Velumani 패밀리 오피스가 리드하고 Haran 패밀리 오피스, 엔젤 Amit Mishra, 창업자 Rajkumar·CFO Gupta가 참여. 회사 발표 기준 누적 지분 조달은 $264M(₹2,530 Cr). 자금은 신규 제조 시설, 생산 증대, 유통·서비스망 확장, 차세대 제품, 마케팅·공급망·R&D·채용에 배정된다.
• 조달 규모: $180M (₹1,750 Cr, Inc42 기준)
• 리드 투자자: Dr. Arokiaswamy Velumani 패밀리 오피스 (직전 3개 라운드 연속 주도)
• 누적 지분 조달: $264M (₹2,530 Cr, 회사 집계)
• 자금 용도: 신규 제조 시설, 생산 확대, 유통·서비스망, 차세대 제품, 마케팅·공급망·R&D·채용
• 밸류에이션: 미공개
• Series C 금액 표기 상충: Dealroom 기사 본문 요약은 US$237.7M(약 $182M)로 표기해 헤드라인($180M) 및 Inc42(₹1,750 Cr)와 불일치한다. 당사는 Inc42의 $180M(₹1,750 Cr)을 기준치로 채택하고, 환산 오류 가능성을 플래그한다.
• 누적 조달액: 회사 집계 $264M 대비 Dealroom 표기는 $343.6M. 또한 Series B에 부채 ₹123 Cr가 포함된 만큼, “총 지분 조달”의 정의(부채 포함 여부)가 불명확하다. Series B 달러 환산액도 $26.3M(Inc42)·약 $29M·$34M(Dealroom Series C 기사)로 엇갈린다.
• 미공개 항목: 밸류에이션(프리/포스트머니), 신주·구주 비중, 주식 종류, 지분 희석률, 이전 라운드 레이블(PitchBook은 2022년 3월 Series A 별도 기재). 2021년 11월 $200M 밸류에이션 수치는 단일 데이터베이스 기반으로 미검증이다.
당사는 Simple Energy의 경쟁우위를 “기술 차별화는 존재하나 규모의 경제는 미확보”로 요약한다. 업계 최상위 업체(TVS, Bajaj, Ather, Hero Vida)의 합산 전기 이륜차 판매가 2026년 중 100만대를 넘어선 것으로 보도되는 환경에서, 월 1,500대 수준의 Simple은 제품 우위로 점유율을 방어해야 하는 도전자 위치에 있다.
모터, 컨트롤러, BMS, 배터리팩, 소프트웨어를 자체 개발한다는 점이 핵심 차별 요소이며, 자사는 부품 90% 이상 내재화를 주장한다. 외부 의존도 축소는 마진·품질 통제에 우호적이나, 검증된 수치는 아니다.
IDC 기준 400km(Ultra), 265km(One), 패밀리 모델 Wave+ 243km 등 세그먼트 대비 높은 주행거리를 제시한다. 급속 충전 0~80%에 2시간 15분이 소요된다고 한다. 다만 IDC 수치는 실사용 주행거리와 괴리가 있을 수 있어 소비자 체감 검증이 필요하다.
회사는 인도 OEM 중 최초로 중희토류 프리 모터를 상업 생산한다고 주장한다. 희토류 자석 수입 의존도와 지정학적 공급 리스크가 부각되는 환경에서 중장기 원가·조달 안정성 측면의 옵션 가치가 있다고 판단한다.
Velumani 패밀리 오피스를 중심으로 한 반복 후속 투자와 창업자·CFO의 자기자본 참여는 자본 조달의 연속성을 높인다. 아울러 Wave로 프리미엄에서 대중 시장까지 가격대(₹1.10~2.35 lakh)를 확장했다. 반면 VC·기관 투자자의 외부 검증은 제한적이다.
투자 관점 요약: 기회 요인은 (1) 고속 매출 성장, (2) 패밀리 세그먼트 진입, (3) 신규 공장 확충을 통한 원가 개선 가능성이다. 리스크 요인은 (1) 월 판매 정체와 생산능력·가동률 격차, (2) 경영진 가이던스 미달 이력, (3) Ola·Ather·TVS·Bajaj 등 자본력 우위 경쟁자와의 가격 경쟁(Ather Konarc ₹99,999 등), (4) 부채 혼합 구조에 따른 재무 레버리지다. 당사는 Wave 인도 개시(2026년 9월 25일) 이후 3~6개월 월간 판매 및 가동률 데이터를 핵심 모니터링 지표로 제시한다.