
Nscale
크립토 마이너에서 21개월 만에 $30B 프리-IPO 밸류에이션 캡으로 — 영국발 수직통합 AI 하이퍼스케일러의 NYSE 상장 궤적
Nscale Limited(설립 당시 명칭 기준, 상장 전 Nscale plc로 재등록 예정)는 2024년 5월 영국 런던에서 스텔스 모드를 벗고 공식 출범한 AI 인프라 기업입니다. 본사는 런던 W1S 2HX(16 New Burlington Place)에 위치하며, 노르웨이·아이슬란드·영국·포르투갈·미국에 걸친 수직통합 데이터센터 포트폴리오를 운영하고 있습니다. 법인 구조상 최상위 지주회사는 Arkon Energy Pty Ltd.(호주) 및 Nscale Global Holdings Limited를 산하에 두며, 2026년 5월 그룹 재편(corporate reorganisation)을 완료했습니다.
호주 출신. 언론 보도에 따르면 초기 이력은 탄광업 종사자(coal miner)로, 이후 채용(recruitment)·자본시장(capital markets)·슈퍼컴퓨팅 인프라 분야에서 연쇄 창업을 이어온 전형적인 오퍼튜니스틱 빌더형 창업가입니다. 2023년 호주 멜버른 소재 비트코인 채굴·재생에너지 데이터센터 기업 Arkon Energy의 Founder 겸 Executive Chairman으로 재직하며, 동사가 2023년 12월 $110M 규모의 사모 펀딩(당해 비트코인 채굴 플랫폼 사상 최대 규모로 자평)을 조달하는 과정을 주도했습니다. 2024년 2월에는 Arkon Energy를 셸컴퍼니 BM3EAC와의 역합병을 통해 Euronext Amsterdam에 상장하려는 시도가 있었으나 동년 11월 협상이 종료되었고, 그 사이 AI 컴퓨트 수요가 비트코인 채굴 경제성을 압도하기 시작하면서 Payne은 Arkon의 인프라 역량을 AI向으로 전환하는 스핀아웃을 결정했습니다. “전력이 저렴한 곳에 데이터센터를 짓고, AI 기업에게 컴퓨트를 임대한다”는 단순하지만 자본집약적인 테제 위에서 Nvidia CEO Jensen Huang과 긴밀한 파트너십을 구축한 것이 이후 Nscale의 자금 조달 속도를 규정한 핵심 변수로 평가됩니다. TIME紙는 그를 “32세의 前 탄광 노동자 출신 CEO”로 소개하며 2026년 AI 분야 영향력 100인에 선정한 바 있습니다.
Payne과 함께 Arkon Energy 시절부터 관여한 공동 창업자로, Nscale 스핀아웃 과정과 법인 구조 설계에 관여했습니다. Arkon Energy와 Nscale 양사 이사직을 겸임한 것으로 파악됩니다.
HPC(고성능컴퓨팅) 분야 20년 이상 경력의 기술 총괄. 하드웨어·데이터센터 설계부터 워크로드 오케스트레이션까지 풀스택을 총괄하며, 슈퍼컴퓨터-클라우드 통합 조직을 이끈 이력을 보유합니다.
Nscale은 전력·데이터센터·GPU 컴퓨트·소프트웨어를 하나의 스택으로 묶은 수직통합 AI 클라우드 플랫폼으로, 하이퍼스케일러, 프론티어 모델 랩, AI 네이티브 기업, 엔터프라이즈 고객에게 컴퓨트를 다년 계약 형태로 임대하는 사업 모델을 운영합니다. 2026년 7월 31일 기준 직원 수는 817명이며, 2024년 5월 출범 이후 26개월 만에 계약 매출 잔고(TCV) $103B, GPU 플릿 약 289,000기(차세대 Vera Rubin 칩 약 194,000기 포함, 가동분+계약분 합산) 규모로 확장했습니다.
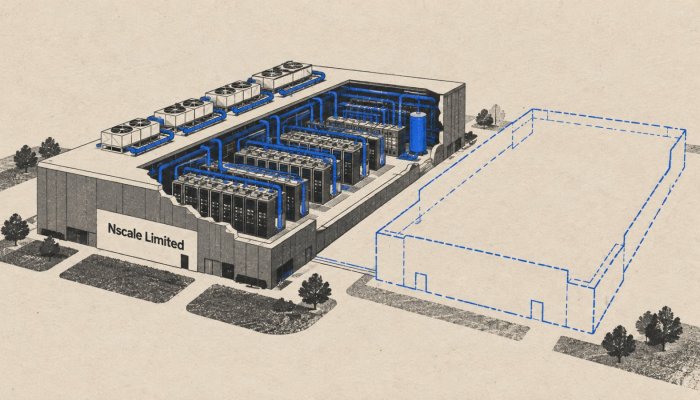
노르웨이(Narvik, Glomfjord), 영국(Loughton), 미국(텍사스, 웨스트버지니아)에 자체 소유·운영 데이터센터를, 포르투갈(Sines)·아이슬란드(Keflavik) 등에는 파트너 운영 데이터센터를 확보. AMD Instinct MI300X/MI250과 Nvidia A100·H100·H200·GB200·Vera Rubin 등 멀티벤더 GPU를 혼용 배치합니다.
추론 엔드포인트·프롬프트 워크벤치·파인튜닝(AI Services), Managed Slurm·Kubernetes·인스턴스(Platform Services), 컴퓨트·네트워킹·스토리지(Infrastructure Services), 관제·모니터링(Fleet Operations)까지 GPU 임대를 넘어선 운영 계층 서비스를 제공합니다.
분산 AI 워크로드 실행 플랫폼 Anyscale(오픈소스 Ray 개발사) 인수를 위한 definitive agreement 체결. CEO Josh Payne은 “고객이 컴퓨트와 플랫폼을 한 곳에서 확보해 데이터 처리, 학습·파인튜닝, 추론, 에이전트 배포까지 수행할 수 있게 된다”고 밝히며, 순수 인프라 임대업에서 소프트웨어 계층으로의 확장을 시사했습니다.
핵심 고객·계약 구조: Microsoft(노르웨이 5년 $6.2B 컴퓨트 계약 및 Narvik 캠퍼스 3만 기 Vera Rubin GPU 계약, Loughton 영국 최대 AI 슈퍼컴퓨터 공동 구축), Anthropic(6년 $45B 규모 컴퓨트 임대, 웨스트버지니아 데이터센터에서 공급), OpenAI(Stargate UK·Norway 초기 파트너였으나 Narvik 프로젝트에서는 완공 전 이탈 — 하단 리스크 요인 참조), Nvidia(GPU 공급사이자 전략적 투자자로 이중 역할) 등이 계약잔고의 핵심 축입니다.
재무 스냅샷(S-1 공시 기준, 2026.09.18 SEC 제출): 2026년 상반기(1~6월) 매출은 $140.6M으로 전년 동기 $10.4M 대비 +1,252% 증가했습니다. 동 기간 순손실은 $1.02B로 전년 동기 $368.9M 대비 오히려 확대되었으며, 이는 부채·주식 기반 자본조달로 조달한 자금이 GPU·데이터센터 감가상각 및 이자비용으로 선반영되는 자본집약적 확장 국면의 전형적 패턴으로 해석됩니다.
Nscale은 2023년 12월 시드 라운드 이후 21개월 만에 6차례의 자본조달 라운드를 거치며 누적 약 $7.1B(지분성 자본 기준, GPU 담보 대출 등 부채성 조달 별도)를 확보했습니다. 각 라운드가 직전 대비 큰 폭으로 확대되는 전형적인 AI 인프라 붐 사이클의 조달 곡선을 보여주며, 2026년 9월 S-1 제출과 동시에 진행된 $3.36B 프리-IPO 컨버터블 라운드가 NYSE 상장 직전 마지막 사모 조달로 자리매김했습니다.
Nscale 법인 단위의 첫 외부 자본으로 보도되었으나, 1차 소스(공식 보도자료)가 확인되지 않아 2차 소스(Dealroom 등 애그리게이터) 기준으로만 교차 확인됩니다. 동 시기 모회사 격이었던 Arkon Energy는 별도로 비트코인 채굴 인프라向 $110M 사모 펀딩을 완료했습니다.
2024년 5월 Arkon Energy에서 공식 스핀아웃한 지 7개월 만에 완료된 오버서브스크라이브드 라운드. Sandton Capital Partners가 리드하고 Kestrel, Bluesky Asset Management, Florence Capital이 참여했습니다. 조달 자금은 유럽·북미 그린필드 데이터센터 용량을 300MW에서 1.3GW로 확장하는 데 투입되었습니다.
노르웨이 산업 투자사 Aker ASA가 현금 및 Narvik 부지 현물출자를 포함해 $285M을 투입, 완전희석 기준 9.3% 지분을 확보하며 최대주주 중 하나로 올라섰습니다(Aker CEO Øyvind Eriksen 이사회 합류). Blue Owl, Dell, Fidelity Management & Research, G Squared, Nokia, Nvidia, Point72, T.Capital 등이 참여했으며, 동 라운드는 Microsoft·Nvidia·OpenAI와의 영국 AI 인프라 공약 및 Aker-Nscale 합작법인(Stargate Norway 포함) 발표 직후 성사되었습니다.
Series B 종결 후 단 6일 만에 추가로 성사된 SAFE(추후 지분전환형) 라운드. Blue Owl, Nvidia, Dell, Nokia 등 Series B 기존 투자자가 그대로 참여해 후속 출자했습니다.
Nvidia가 주도한 $2B 라운드로 기업가치 $14.6B을 프라이싱, 2025년 2월 $1.4B 규모 GPU 담보 대출(delayed draw term loan) 이후 약 한 달 만에 성사되었습니다. 동 시기 전 Meta 임원 출신인 Sheryl Sandberg와 Nick Clegg가 이사회에 합류하며 거버넌스 신뢰도를 보강했습니다.
구조: 초기 $2.36B 트랜치가 클로징 시점에 집행되었고, 추가로 Nvidia가 약속한 $1B 트랜치는 2026년 11월 중순 펀딩 예정입니다. 로드론(Loan Note)은 IPO 완료 시 자동으로 보통주(Nvidia의 경우 무의결권주)로 전환됩니다. 9월 4일 Reuters·TechCrunch 보도에 따르면 당초 협상 구조는 Third Point가 약 $1.5B의 컨버터블 노트를, Nvidia가 약 $2B를 직접 투입하는 형태였으며 전환 상한(cap)은 $30B로 알려졌습니다 — 이는 5개월 전 Series C 밸류에이션 $14.6B 대비 약 2배 수준입니다.
참여 투자자: Third Point(리드), Nvidia, Apollo 운용 펀드, Citadel, Hudson Bay Capital, Abu Dhabi Investment Council, 8090 Industries, Davidson Kempner Capital Management, Qube Research & Technologies(QRT), Context Capital Management, Longaeva Partners, Wellington Management, Castleknight, Ghisallo Capital Management, LionTree Investment Fund, Javelin Venture Partners, Irving Investors. Goldman Sachs & Co. LLC가 플레이스먼트 에이전트로 참여했습니다.
IPO 병행 절차: 9월 18일 Form S-1을 SEC에 제출, NYSE 상장 티커 “NSCL”을 신청했습니다. Goldman Sachs·J.P. Morgan·Morgan Stanley가 대표 주관사를, RBC·BofA·Deutsche Bank·Credit Agricole CIB 등 10개사가 공동 주관사를 맡았습니다.
Nscale의 경쟁 포지셔닝은 전력-데이터센터-GPU-소프트웨어를 아우르는 수직통합 구조, Nvidia와의 전략적 공급·자본 동맹, 소버린 AI 인프라로서의 정부 정합성, 그리고 CoreWeave 대비 3분의 1 수준 인력으로 유사한 규모의 계약잔고를 확보한 자본효율성에 기반합니다.
노르웨이 북극권의 저비용 수력 전력을 확보한 비트코인 채굴 인프라를 AI 컴퓨트로 전용, 순수 GPU 임대업체 대비 전력 원가 우위를 구조적으로 내재화했습니다. “Behind-the-meter” 발전 설비부터 액체냉각 데이터센터, 대규모 GPU 클러스터까지 하나의 자본 배분 단위로 관리하는 점이 CoreWeave·Lambda 등 순수 컴퓨트 임대 모델과의 핵심 차별점입니다.
Nvidia는 Series B·프리시리즈C SAFE·Series C(리드)·프리-IPO 라운드(~$1B 별도 트랜치)에 연속 참여한 최대 전략적 투자자이자 GPU 공급사입니다. Jensen Huang은 “2026년 말까지 약 30만 기의 GPU가 Nscale과 함께 가동될 것”이라 언급한 바 있으며, 약 194,000기의 차세대 Vera Rubin 칩 확보는 공급 제약이 심한 시장에서 경쟁사 대비 확실한 우위 요소입니다.
Stargate UK(Loughton, Microsoft·Nvidia·OpenAI 공동)와 Stargate Norway(Narvik, Aker 합작)는 각각 영국·노르웨이 정부의 AI 주권(sovereign AI) 어젠다와 정합적으로 설계되어, 규제·데이터 거주성 요건이 까다로운 유럽 공공·준공공 수요를 선점할 수 있는 구조입니다. 영국 AI 국가전략과의 정합성은 Loughton 캠퍼스를 둘러싼 정책적 후광 효과로 작용하고 있습니다.
$103B 규모의 계약 매출 잔고(TCV)는 상장 피어 CoreWeave의 $104B에 근접한 수준이나, 인력은 817명으로 CoreWeave(2,449명)의 3분의 1 이하입니다. Microsoft(노르웨이 5년 $6.2B, 영국 슈퍼컴퓨터 공동구축)와 Anthropic(6년 $45B, 웨스트버지니아)이라는 두 개의 초대형 앵커 계약이 백로그의 근간이며, Anyscale(Ray) 인수를 통해 순수 인프라 임대에서 AI 소프트웨어 스택으로 확장을 시도하고 있습니다.
| 비교 지표 | Nscale | CoreWeave (참고) |
|---|---|---|
| 설립연도 / 상장상태 | 2024년, 상장 추진 중(S-1 제출) | 2017년, Nasdaq: CRWV 상장(2025.03) |
| 최근 프라이싱 밸류에이션 | $14.6B (2026.03) · 프리-IPO 캡 $30B | 시가총액 약 $46.6B (2026.09 초) |
| 계약 매출 잔고(TCV) | $103B | $104B (2026.06.30 기준) |
| GPU 플릿 | 약 289,000기 | 250,000기+ |
| 직원 수 | 817명 (2026.07) | 2,449명 (2026.03) |
애널리스트 코멘트: 백로그 규모만 놓고 보면 Nscale은 상장 2년 미만의 신생 기업임에도 CoreWeave와 대등한 스케일을 달성했습니다. 다만 이는 소수의 초대형 앵커 고객(Microsoft·Anthropic·Nvidia)에 대한 집중도가 매우 높다는 것을 동시에 의미하며, 이는 경쟁우위이자 리스크 요인으로 동시에 작동하는 이중적 성격을 지닙니다 — 하단 Section 05 참조.
Nscale의 리스크 프로파일은 (1) Nvidia와의 공급자-투자자 이중 구조에서 비롯되는 거버넌스 오버행, (2) 계약잔고와 실제 인식 매출 간의 구조적 괴리, (3) 부채 의존형 자본집약적 확장, (4) 고객 집중 및 이탈 가능성이라는 네 개의 축으로 요약됩니다.
Nvidia는 Nscale의 최대 GPU 공급사인 동시에 Series B부터 프리-IPO 라운드까지 반복 출자한 전략적 투자자입니다. Nscale이 임대하는 컴퓨트의 하드웨어가 곧 Nvidia의 매출이자, Nvidia의 투자 지분이 전환되는 기초자산이라는 구조는 밸류에이션이 높게 형성될수록 Nvidia에도 유리하게 작동합니다. 이는 사기(fraud)의 증거는 아니나, Nvidia를 “독립적인 외부 검증자”로 해석하는 데는 신중함이 요구되는 거버넌스 오버행입니다.
$103B 규모의 TCV 대비, S-1에 공시된 2026년 상반기 실제 매출은 $140.6M에 불과합니다(단순 연환산 시 약 $280~300M 수준). 시장 일각의 제3자 추정치는 연환산 매출을 $400~500M 수준으로 보고 있으나, 이는 회사가 직접 공시한 감사대상 수치가 아닌 추정치이며 S-1 공시 실적과는 괴리가 있다는 점에 유의해야 합니다. 백로그의 1% 미만이 연간 매출로 인식되는 현 구조는 5~6년에 걸친 장기 계약의 특성상 자연스러운 현상이나, 실제 현금흐름 전환 시점까지는 상당한 리드타임이 필요합니다.
2026년 상반기 순손실은 $1.02B로, 매출이 전년 동기 대비 12배 이상 증가했음에도 순손실 역시 전년 동기($368.9M) 대비 약 2.8배 확대되었습니다. 이는 부채·컨버터블 조달로 선행 투자된 데이터센터·GPU 자산의 감가상각 및 이자비용이 매출 인식 속도를 앞지르고 있음을 시사하며, 손익분기 도달 시점의 가시성이 아직 낮은 상태입니다.
OpenAI는 애초 Narvik(Stargate Norway) 프로젝트의 초기 파트너였으나 완공 전 이탈했고, 해당 용량은 Microsoft가 대신 흡수했습니다. 이는 서명된 대형 소버린 AI 인프라 계약조차 실제 현금창출 이전에 재조정될 수 있음을 보여주는 선례입니다. $103B 백로그는 Anthropic($45B, 6년)이 계약 전 기간을 유지하고 Microsoft 수요가 지속된다는 전제에 크게 의존하고 있어, 두 관계 중 하나라도 축소되거나 경쟁사로 이동할 경우 이미 존재하는 백로그-매출 괴리가 더 장기화될 수 있습니다.
2026년 2월 $1.4B 규모 GPU 담보 delayed-draw term loan, 노르웨이向 $790M 금융 패키지 등 지분 조달 외에도 상당한 부채성 자금이 투입되고 있습니다. 이전에는 Goldman Sachs 주관으로 $1.8B 규모 프라이빗 크레딧 딜을 추진한 바도 있습니다. CoreWeave가 2024년 말까지 $12.4B 이상의 부채를 조달했던 선례를 감안하면, Nscale 역시 향후 공시될 부채 규모와 커버넌트 조건이 신용 프로파일의 핵심 변수가 될 것으로 예상됩니다.
$30B는 컨버터블 노트 보유자에게 적용되는 전환 할인율의 상한선일 뿐 확정된 IPO 프라이싱이 아니며, 최종 라운드 규모($3.36B)도 최초 보도된 목표치($3.5B)에 못 미쳤습니다. 또한 The Times 등 일부 매체는 “50개 데이터센터 관여” 주장 대비 웹사이트에 공개된 곳은 11곳에 불과하고, 자체 소유 1호 데이터센터(Loughton)의 가동 시점도 2026년 4분기에서 2027년 1분기로 한 차례 지연되었다고 보도한 바 있습니다. 설립 2년 남짓의 회사로서 CoreWeave와 같은 다년간의 감사 재무 공시 트랙레코드가 아직 부재하다는 점은 상장 후 밸류에이션 재평가(re-rating)의 변동성 요인으로 작용할 수 있습니다.
- 2026년 상반기 매출($140.6M)·순손실($1.02B) 수치는 2026.09.18 SEC 제출 S-1 프로스펙터스에 근거한 회사 공시 수치이며, 상장 완료 전 최종 감사 수치와 차이가 있을 수 있습니다. 반면 연환산 매출 $400~500M은 제3자(Value Add VC 등) 추정치로, S-1 공시 기준 단순 연환산치($280~300M 수준)와는 별개의 수치임을 명확히 구분합니다.
- Series A 리드 투자자명은 영문 1차·2차 소스(BeBeez, PANews, DCD 인용) 전반에서 “Sandton Capital Partners”로 일치하나, 일부 중국어권 2차 소스에서는 “Thornton Capital Partners”로 표기되어 있어 — 본 리포트는 다수 영문 소스 교차검증 결과에 따라 Sandton Capital Partners를 채택했습니다.
- 2023년 12월 $30M 시드 라운드는 애그리게이터(Dealroom) 보도에만 근거하며, 공식 보도자료를 통한 1차 소스 확인이 이루어지지 않아 미확인(unconfirmed) 라벨을 부기했습니다.
- 프리-IPO 컨버터블의 “$30B 전환 상한”은 Reuters·TechCrunch의 9월 4일 딜텀 보도에 근거한 수치로, 9월 25일 공식 보도자료에는 명시되어 있지 않아 — 확정된 회사 공식 수치가 아닌 보도 기반 추정치로 구분합니다.
- 계약잔고(TCV) $103B은 회사가 언론에 공식 확인한 수치이나, 이는 매출이 아닌 미래 다년 계약의 명목가치 합산이라는 점에서 감사대상 매출·이익 지표와는 성격이 다릅니다.