
Hubble Network
표준 Bluetooth LE 칩을 저궤도 위성망에 직접 연결하는 소프트웨어 정의형 IoT 커넥티비티 인프라 — 미국 워싱턴주 시애틀 소재 (Bloomberg 보도 기준)
Hubble Network는 2021년 설립된 것으로 보도되고 있으며, 회사 공시상 창업 시점은 2021년 후반입니다. 당사가 확인한 범위에서 창업팀은 소비자 위치기반 서비스(Life360), 장거리 저전력 IoT 프로토콜(Iotera → Ring/Amazon Sidewalk), 우주 시스템 엔지니어링의 세 축으로 구성되어 있으며, 각 축이 사업의 세 요소(고객 접점·무선 프로토콜·위성 페이로드)와 직접 대응된다는 점이 특징입니다.
Life360 공동창업자(전 CTO·President 역임)로, 초기 무매출 구간과 IPO까지 경험한 연쇄 창업자. 2015년 Forbes ’30 Under 30′(Consumer Technology) 선정, 위치·PNT 분야 특허 12건 이상 보유(행사 소개 자료, 자기보고). Pomona College·Harvey Mudd College에서 컴퓨터공학을 전공한 것으로 소개됨. Life360 이사회 멤버로 알려져 있어(2024년 보도) 아래 관련당사자 이슈와 연결됨.
전기공학(무선통신·신호처리·로보틱스) 전공. LoRa 기반 장거리 IoT 스타트업 Iotera를 창업해 Ring에 매각했고, 이후 Amazon에서 Amazon Sidewalk 무선 IoT 네트워크와 Ring Always Home Cam을 발명·프로덕트 매니저로 주도(YC 프로필 기준). “기존 실리콘 위에 독자 프로토콜로 초장거리 연결”이라는 Hubble의 최초 아이디어 제안자로 보도됨.
항공우주 엔지니어로 소개되며, 위성 페이로드 시험·개발을 담당한 것으로 보도됨(IEEE Spectrum 2024). 일부 데이터베이스(Dealroom)는 Josh Barnes를 추가 공동창업자로 기재하고 있어 창업자 명단은 소스별로 상이함(하단 Data Gap Notice 참조).
시리즈 B 리드인 Ryan Swagar는 회사 공시상 CEO의 “오랜 파트너”이며 Life360 초기 투자자 이력을 보유. Life360(Tile 소유)은 Hubble의 독점 소비자 애플리케이션 파트너로, CEO의 Life360 이사회 겸직과 함께 상업·거버넌스 양면에서 관련당사자 관계가 형성되어 있음. 당사는 이를 강점(초기 수요 앵커)이자 집중 리스크로 동시에 분류함.
• 공동창업자 구성: Y Combinator·TechCrunch는 Haro/Wild(및 John Kim)를, Dealroom은 Haro/Wild/Kim/Josh Barnes 4인을 기재. 당사는 회사 공시 및 TechCrunch 기준 3인을 채택하되 Barnes의 지위는 미확인으로 남김.
• 본사 소재지: Bloomberg·TechCrunch·Muon Space 보도는 Seattle, Multiples는 Boston, Tracxn(일부 페이지)은 Las Vegas로 기재. 당사는 1차 보도 기준 Seattle을 채택하며 데이터베이스 표기 불일치는 미해소 상태로 플래그함.
• Haro의 Life360 관련 수치(MAU 8,800만 명 이상, 연매출 3억 달러 이상 등)는 행사 연사 소개문 기준의 자기보고 자료로, 시점이 명시되지 않아 현재 수치로 사용하지 않음.
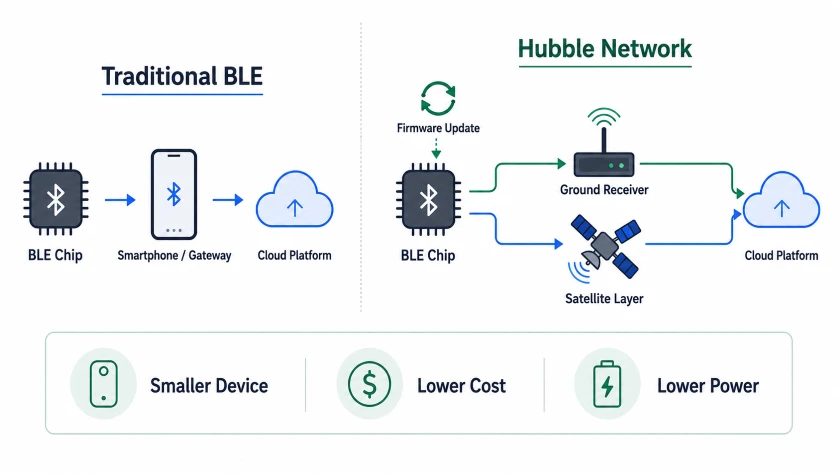
Hubble은 “Bluetooth LE 라디오가 탑재된 모든 디바이스를 위성·지상 이중 네트워크에 연결”하는 B2B 커넥티비티 서비스 사업자입니다. 회사 측 표현으로는 SDK를 적용하고 펌웨어를 업데이트하는 것만으로 별도 모뎀·신규 하드웨어 없이 네트워크에 편입되며, 과금은 기업 고객의 네트워크 이용에 대해 이뤄지고 최종 사용자 가격은 고객이 결정하는 구조로 알려져 있습니다(Dealroom 기술 기준).
Life360/Tile 등 스마트폰 기반 스캐닝 게이트웨이(회사 공시 100M+)를 활용한 도시·실내·운송 구간 커버리지. 위성이 도달하기 어려운 금속 컨테이너·실내 환경을 보완하며, 즉시 상용화 가능한 현금 창출 채널의 성격을 가짐.
저궤도 위성이 BLE 신호를 직접 수신하는 원격지 커버리지. Muon Space의 MuSat XL(500kg급, 위상배열 안테나 페이로드, 2027년 발사 예정)이 차세대 핵심이며, 회사 목표는 2030년까지 60기 운영.
오픈 SDK, 무료 Sandbox → 유료 Hubble Live 전환 구조. 반도체(Texas Instruments, InPlay, Silicon Labs)·라벨(Reelables)·플랫폼(Samsara, NYSE: IOT) 파트너십으로 디바이스 단 생태계를 확대 중.
단위경제 관점(회사 주장): 신규 설계 기준 연결 비용은 BOM 50센트 미만으로, 셀룰러 모뎀의 약 1/10, 위성 모뎀의 약 1/50 수준이라고 회사는 밝혔습니다. 회사가 인용하는 문제 정의는 셀룰러 커버리지가 지구 육지의 약 15%에 그치고, 기존 위성 트래커는 디바이스당 25달러 이상이라 “팔레트 이하 단위”의 자산 추적이 경제성을 갖지 못했다는 것입니다. 당사는 이 논리가 성립할 경우 TAM이 자산 단위에서 아이템 단위로 확장되는 구조라고 판단하나, 수치는 모두 자기보고입니다.
• 위성 대수 불일치: 2025년 8~9월 회사·TechCrunch는 “7기 운영”으로, 2026년 9월 시리즈 C 공시는 “6기”로 기재. 감소 사유(수명 종료·폐기·기재 오류)는 미공개이며 당사는 최신 공시 기준 6기를 표기하되 불일치를 플래그함.
• 목표 시점 후퇴 가능성: 2024년 Life360 LOI 보도는 2028년 96기, 2025년 8월 TechCrunch는 2028년 60기, 이번 시리즈 C는 2030년 60기를 제시. 당사 판단으로는 계획 일정이 순차적으로 이연된 것으로 읽히며, 이는 위성 사업의 통상적 리스크와 부합하나 회사의 명시적 설명은 확인되지 않음.
• 위성 서비스 상용 가용성: 이번 발표문은 “오늘부터 위성이 신호를 수신한다”고 표현하나, 당사가 조회한 회사 홈페이지 문구는 위성 연결을 “coming soon”으로 표기(조회 시점 스냅샷 확인 불가). 상용 개시 범위는 미확인.
• 매출·고객 수: 매출, 계약 규모, 유료 전환율은 공개된 바 없음. Samsara 등 파트너의 확대 계약 규모도 미공시. 500K+ 디바이스는 자체 보고 지표이며 활성 정의도 미제시.
Hubble은 Y Combinator 출신으로, 회사 공시 기준 시리즈 B까지 누적 1억 달러, 이번 시리즈 C 2억 달러를 더해 누적 3억 달러를 조달했습니다. 당사가 특히 주목하는 점은 (i) 시리즈 B(2025년 9월, $70M) 이후 정확히 1년 만에 조달 규모가 약 2.9배로 확대되었고, (ii) 리드 투자자가 창업자 인맥 기반 개인 투자자에서 기관(Smith Point Capital)으로 이동했다는 것입니다.
2021년 Haro·Wild·Kim 창업, 2022년 기성 BLE 칩이 위성과 직접 통신할 수 있음을 보이는 최초 개념 검증(회사 공시). Y Combinator 프로그램 참여. Seed 규모·일자는 Multiples 단독 기재.
Transpose Platform 리드. 2024년 2분기 첫 위성 발사와 파일럿 고객 온보딩을 사용처로 제시. 이후 2024년 3월 SpaceX Transporter-10 미션으로 첫 위성이 발사되었고, 2024년 4월 29일 지상 디바이스와 위성 간 최초의 Bluetooth 직접 연결을 발표했습니다.
회사 공시상 Ryan Swagar 리드(Life360·Ripple·GoFundMe·Liquid Death·ClassPass 등 초기 투자 이력). Tom Gonser(DocuSign 공동창업자), Mike Farley(Tile 공동창업자), Marc Weiser(RPM, 前 NASA 이사회), Tuff Yen(Seraph Group), Y Combinator가 신규 참여. 같은 시기 Life360/Tile과의 독점 파트너십과 Muon Space의 MuSat XL 첫 고객 계약이 발표되었습니다.
Smith Point Capital 리드, Seraphim, Carthona Capital, Earthshot Ventures, Y Combinator, RPM Ventures 참여. 조달 자금은 위성 컨스텔레이션 구축과 연결 단가 하락에 투입될 예정이며, Bloomberg는 이를 유니콘 등극으로 보도했습니다. 당사는 이번 딜을 “지상망 트랙션 → 위성망 자본집약 단계”로의 전환 신호로 해석합니다.
• 조달액: $200,000,000 (회사 공시)
• 밸류에이션: $1.6B (프리/포스트 머니 구분 미공시)
• 리드: Smith Point Capital (Keith Block 창업자·CEO)
• 누적 조달액: $300M (회사 공시) — 시리즈 B 기준 $100M 대비 +$200M
• 당사 산출(참고): $1.6B가 포스트머니라면 신주 희석은 약 12.5% 수준. 이는 가정에 기반한 산출이며 확인된 수치가 아님.
• 자금 용도: 위성 컨스텔레이션 구축, 연결 단가 절감
• 누적 조달액 불일치: 회사 공시는 시리즈 B 시점 $100M. 그러나 Multiples는 총 $121M(4개 라운드, 2026년 8월 $30M 비공시 라운드 포함), PitchBook은 $130M, Private Market View는 $99.7M로 상이. 당사는 회사 공시를 채택하고 2026년 8월 라운드의 실체는 미확인으로 플래그함.
• 밸류에이션 검증 한계: $1.6B는 회사 발표 및 Bloomberg 인용치이며 프리/포스트 구분과 주식 종류·조건은 미공개. 이전 라운드 밸류에이션도 미공시이며, 제3자 마크(Private Market View의 약 $3.15억, 2025년 8월 기준)와의 격차는 검증할 수 없음.
• 시리즈 B 리드 및 일자: 회사 공시는 Ryan Swagar 리드·2025년 9월 17일, Tracxn은 2025년 10월 28일로 기재하며, Multiples는 Seraphim Space IT를 리드 중 하나로 표기. 소스 간 불일치는 해소되지 않음.
• 투자자별 투자금: 시리즈 C 참여 기관의 개별 출자액과 기존 투자자 지분율은 미공개.
Hubble의 차별점은 위성 통신 자체가 아니라 “디바이스 BOM에 추가되는 비용을 얼마나 낮췄는가”에 있습니다. 당사는 아래 네 가지를 핵심 경쟁우위로 정리하되, 각 항목의 현재 검증 수준을 구분해 서술합니다.
기존 BLE 칩에 SDK·펌웨어만 적용하므로 전용 모뎀이 불필요합니다. 회사는 신규 설계 시 BOM 50센트 미만을 제시하며, 창업자는 2024년 인터뷰에서 기존 위성 사업자(Globalstar 사례) 대비 50배 저렴하고 배터리 수명은 20배 길다고 주장했습니다. 검증 수준: 자체 보고, 독립 벤치마크 미확인.
Life360/Tile 스마트폰 네트워크(90M+ 지상 게이트웨이, 회사 공시)를 즉시 활용하면서 위성으로 원격지를 보완하는 구조로, 위성 단독 모델 대비 초기 수요·커버리지 밀도를 확보합니다. 반면 핵심 소비자 채널이 관련당사자에 집중된다는 점은 리스크로 병기합니다.
2024년 Bluetooth-위성 직접 연결을 최초로 구현했다고 보도(TechCrunch·IEEE Spectrum)되었으며, MuSat XL에 탑재될 위상배열 수신기는 기존 큐브샛 대비 BLE 검출 전력을 30배 낮추고 글로벌 재방문 주기 12시간을 목표로 합니다(회사·Muon 자료). 실제 성능은 2027년 발사 이후 검증 예정입니다.
Life360 공동창업자(소비자 위치서비스), Amazon Sidewalk 발명자(저전력 메시 IoT), 항공우주 엔지니어의 조합은 프로토콜–고객–우주 세 영역을 단일 팀에서 커버합니다. 1년 만에 $70M → $200M로 조달이 확대된 점도 자본시장의 접근성을 보여주나, 이는 상업 성과의 증거라기보다 기대치의 반영으로 해석됩니다.
당사 종합 판단(Analyst View): 회사 주장이 유효하다면 Hubble은 “아이템 단위 추적”이라는 기존 RFID·셀룰러·전용 위성이 커버하지 못한 가격대를 열 수 있습니다. 다만 (1) 60기 컨스텔레이션 달성 시점이 2028년에서 2030년으로 이연된 점, (2) 위성 가용성 표현이 채널별로 상이한 점, (3) 매출·고객 집중도 미공개, (4) 소비자 채널의 Life360 의존, (5) 위성 사업의 자본집약성은 밸류에이션 $1.6B의 정당화를 위한 핵심 확인 항목이라고 판단합니다. Multiples·Tracxn이 제시한 비교군(Samsara, Tive, Nexite, ZaiNar 등)은 지상 기반 IoT·자산추적 사업자로, 직접 경쟁과 잠재 파트너 관계가 혼재합니다.
• 연결 단가(BOM 50센트 미만), 타사 대비 50배 저렴·20배 배터리 수명, 셀룰러 커버리지 15%, 도난·분실 비용 $1,300만 등 핵심 수치는 모두 회사 자체 보고이며 독립 검증 자료가 확인되지 않음.
• 시리즈 C 공시상 6기 위성만으로 실제 서비스 지연시간·재방문 주기가 고객 요구를 충족하는지는 미확인. MuSat XL 성능(30배 감도, 12시간 재방문)은 발사 전 설계 목표치임.
• Samsara 등 고객 인용문은 회사 보도자료에 게재된 것으로, 계약 조건·확장 규모는 미공시.