
Snorkel AI
스탠�드 AI Lab발 데이터 중심 AI 기업 — 프로그래매틱 레이블링에서 프론티어랩向 ‘에이전틱 데이터 개발 플랫폼’으로의 전환
당사는 Snorkel AI를 전형적인 “연구실 스핀아웃형” AI 인프라 기업으로 평가한다. 회사의 기술적 기원은 2015년 스탠퍼드대학교 AI Lab(SAIL)에서 시작된 연구 프로젝트로 거슬러 올라가며, 창업 CEO Alexander Ratner가 박사과정 지도교수인 Christopher Ré 교수와 함께 “약지도학습(weak supervision)” — 소량의 규칙 기반 신호로 대규모 학습 데이터를 프로그래매틱하게 레이블링하는 기법 — 을 연구하며 출발했다. 이 프로젝트는 4년 넘게 오픈소스 형태로 운영되며 60편 이상의 학술 논문을 발표한 뒤, 2019년 3월 정식 법인화되었다.
창업팀은 Ratner(CEO) 외에 Ré(이사회), Braden Hancock(前 Head of Technology), Henry Ehrenberg(前 Head of Engineering), Paroma Varma(前 Head of Solutions) 등 스탠퍼드 AI Lab 출신 5인으로 구성됐다. 법인화 직전까지 Google, Apple, Intel, 미 법무부·국방부 등에 기술을 시범 적용하며 상업적 수요를 사전 검증한 점은, 전형적인 “아이디어 → 자금조달” 순서가 아닌 “실사용 검증 → 자금조달” 순서를 밟았다는 점에서 초기 투자자 리스크를 구조적으로 낮춘 요인으로 판단된다.
하버드대 물리학 학사(우등), 스탠퍼드대 컴퓨터공학 박사(지도교수 Christopher Ré). 워싱턴대(UW) 겸임조교수 겸직. 박사과정 중 오픈소스 Snorkel 프로젝트를 직접 설계·주도했으며, 데이터 중심 AI(data-centric AI) 개념을 업계에 대중화시킨 인물로 평가됨.
스탠퍼드대 컴퓨터공학 부교수, 맥아더 펠로우. DeepDive→Lattice Data(Apple 인수) 스핀아웃 주도 경력 보유. 별도로 SambaNova Systems를 공동창업, 2021년 $50억 밸류에이션 달성. 복수의 연구 스핀아웃을 상업적 성공으로 연결시킨 반복 가능한 트랙레코드 보유.
회사는 2019년 법인화 이후 팔로알토를 거쳐 현재 레드우드시티(캘리포니아)에 본사를 두고 있으며, 임직원 수는 2025년 기준 약 776명으로 집계된다(단, 2025년 9월 사업모델 전환 과정에서 약 13% 인력 감축이 이루어져 최신 수치는 하향 조정되었을 가능성이 있다는 점은 후술한다).
당사는 Snorkel의 사업모델이 최근 18개월간 구조적으로 전환되었다고 평가한다. 창업 초기 회사는 ‘프로그래매틱 레이블링’ 소프트웨어(Snorkel Flow)를 기업에 라이선스하는 SaaS 모델로 출발했으나, 2025년 9월 ‘Expert Data-as-a-Service’ 사업을 론칭하며 소프트웨어 판매에서 완성된 학습 데이터·강화학습(RL) 환경 자체를 판매하는 모델로 무게중심을 옮겼다. 회사는 이를 “에이전틱 데이터 개발 플랫폼(agentic data development platform)”으로 명명하며, 수만 명 규모의 전문가 네트워크와 수천 개의 특화 AI 모델을 결합해 데이터를 생성·검증하는 구조를 취한다.
플랫폼 측면에서는 기존 Snorkel Flow(프로그래매틱 레이블링) 위에 2025년 5월 출시된 Snorkel Evaluate(벤치마크·평가체계 구축 툴)가 더해지며, 모델 파인튜닝 이전 단계인 ‘평가(evaluation)’ 영역까지 사업 범위를 확장했다. Anthropic은 Snorkel Evaluate 출시 당시 “Claude의 잠재력을 온전히 끌어내려면 도메인 전문성과 인간 피드백을 결합한 새로운 평가 접근법이 필요하다”고 공식 언급하며 파트너십 관계를 공개했다. 고객군은 미국 10대 은행 중 5곳, 미 국방부·공군, BNY Mellon, Chubb, Intel 등 규제산업·정부기관 비중이 높다는 점이 특징적이다.
매출·ARR 수치는 회사가 Reuters 등 언론에 자율 공시한 비감사(unaudited) 수치로, 비상장기업 특성상 제3자 검증이 불가능하다. 특히 ARR이 1년 만에 $20M → $148M → $350M로 약 17배 성장했다는 서사는 2025년 9월 신규 사업 론칭 이후 단 1년의 초기 트랙션에 기반한 것으로, 해당 성장률의 지속가능성 및 매출 인식 기준(계약형 매출 vs. 프로젝트성 매출)은 별도 실사가 필요하다는 것이 당사 판단이다. 동시에 같은 시기 단행된 약 13%의 엔지니어링 인력 감축은 사업모델 전환에 따른 구조조정 신호로, 고성장 서사와 병기해 해석할 필요가 있다.
Snorkel은 2019년 시드 라운드 이후 총 6~7회의 라운드를 거치며 누적 약 $5.85억(직전 라운드까지 약 $2.35억 + 최근 라운드 $3.5억)을 조달한 것으로 집계된다. 당사가 주목하는 지점은 밸류에이션 상승 경로다: 2021년 $10억(유니콘 등극) → 2025년 5월 $13억 → 2026년 9월 $35억로, 특히 최근 라운드에서 직전 대비 약 2.7배의 밸류에이션 리레이팅이 불과 4개월 남짓한 기간 내 이루어졌다는 점이다.
법인화와 거의 동시에 이루어진 초기 시드 라운드. 스탠퍼드 AI Lab 연구 성과에 대한 초기 검증된 신뢰를 바탕으로 조달.
$135M 밸류에이션으로 진행. 시드와 합산 총 $15M 조달을 발표하며 정식 스텔스 모드를 종료. Snorkel Flow 상용 플랫폼 최초 공개와 맞물려 진행.
Lightspeed Venture Partners(Ravi Mhatre, Raviraj Jain) 리드. BlackRock·Walden이 신규 투자자로 최초 합류. Application Studio 제품 출시와 동시 발표. 누적 조달액 $50M로 확대.
Addition·BlackRock 공동 리드로 $10억 밸류에이션 달성. 법인화 2년 만에 유니콘 지위 획득. 누적 조달액 $135M로 확대. Addition은 이후 라운드에서도 지속적으로 참여하는 앵커 투자자로 자리매김.
Addition 리드로 $13억 밸류에이션 확정. 2021년 $10억 대비 약 4년간 완만한 리레이팅에 그쳤다는 점에서, 시장에서는 당시 밸류에이션이 사실상 정체 내지 소폭 하락 국면으로 해석되기도 했다. Snorkel Evaluate 출시 및 Anthropic과의 파트너십 공개와 동시 발표.
Insight Partners·S32 공동 리드로 $35억 밸류에이션 확정. 5개월 전 $13억 대비 약 2.7배 상승. 미국 엔터프라이즈 소프트웨어 기업 후기 단계 벤처딜 중 규모 기준 상위 5% 수준으로 보도됨. Wells Fargo가 기존 투자자로서 최초 등장, 금융기관 앵커 투자자 저변이 확대됨.
누적 조달액은 트래커별로 $235M~$238M(최신 라운드 이전 기준)로 소폭 상이하게 집계되며, 본 리포트의 ~$585M 합산치는 해당 범위의 중간값을 기준으로 한 당사 추정치임을 명시한다. 또한 일부 투자자 데이터베이스는 QBE Group의 최초 투자 시점을 2024년 1월로 “Series C” 라운드에 귀속시키고 있으나, 이는 공개된 Series C 종료 시점(2021년 8월)과 정합하지 않아 라운드 구조 관련 세부 정보는 추가 확인이 필요하다는 것이 당사 판단이다.
AI 학습 데이터 시장은 2025년 6월 Meta의 Scale AI 지분 49% 인수($143억) 이후 지각변동을 겪고 있다. 당사는 이 사건이 Snorkel을 포함한 경쟁사들에게 구조적 반사이익을 제공한 핵심 촉매였다고 평가한다. OpenAI·Google·xAI 등 프론티어 AI 랩들은 경쟁사(Meta)가 지분을 보유한 벤더에 미공개 모델 데이터를 위탁하는 것을 기피하며 Scale AI와의 계약을 축소·해지했고, 해당 수요가 Surge AI, Mercor, 그리고 Snorkel 등 ‘중립적’ 벤더로 이전되는 흐름이 나타났다.
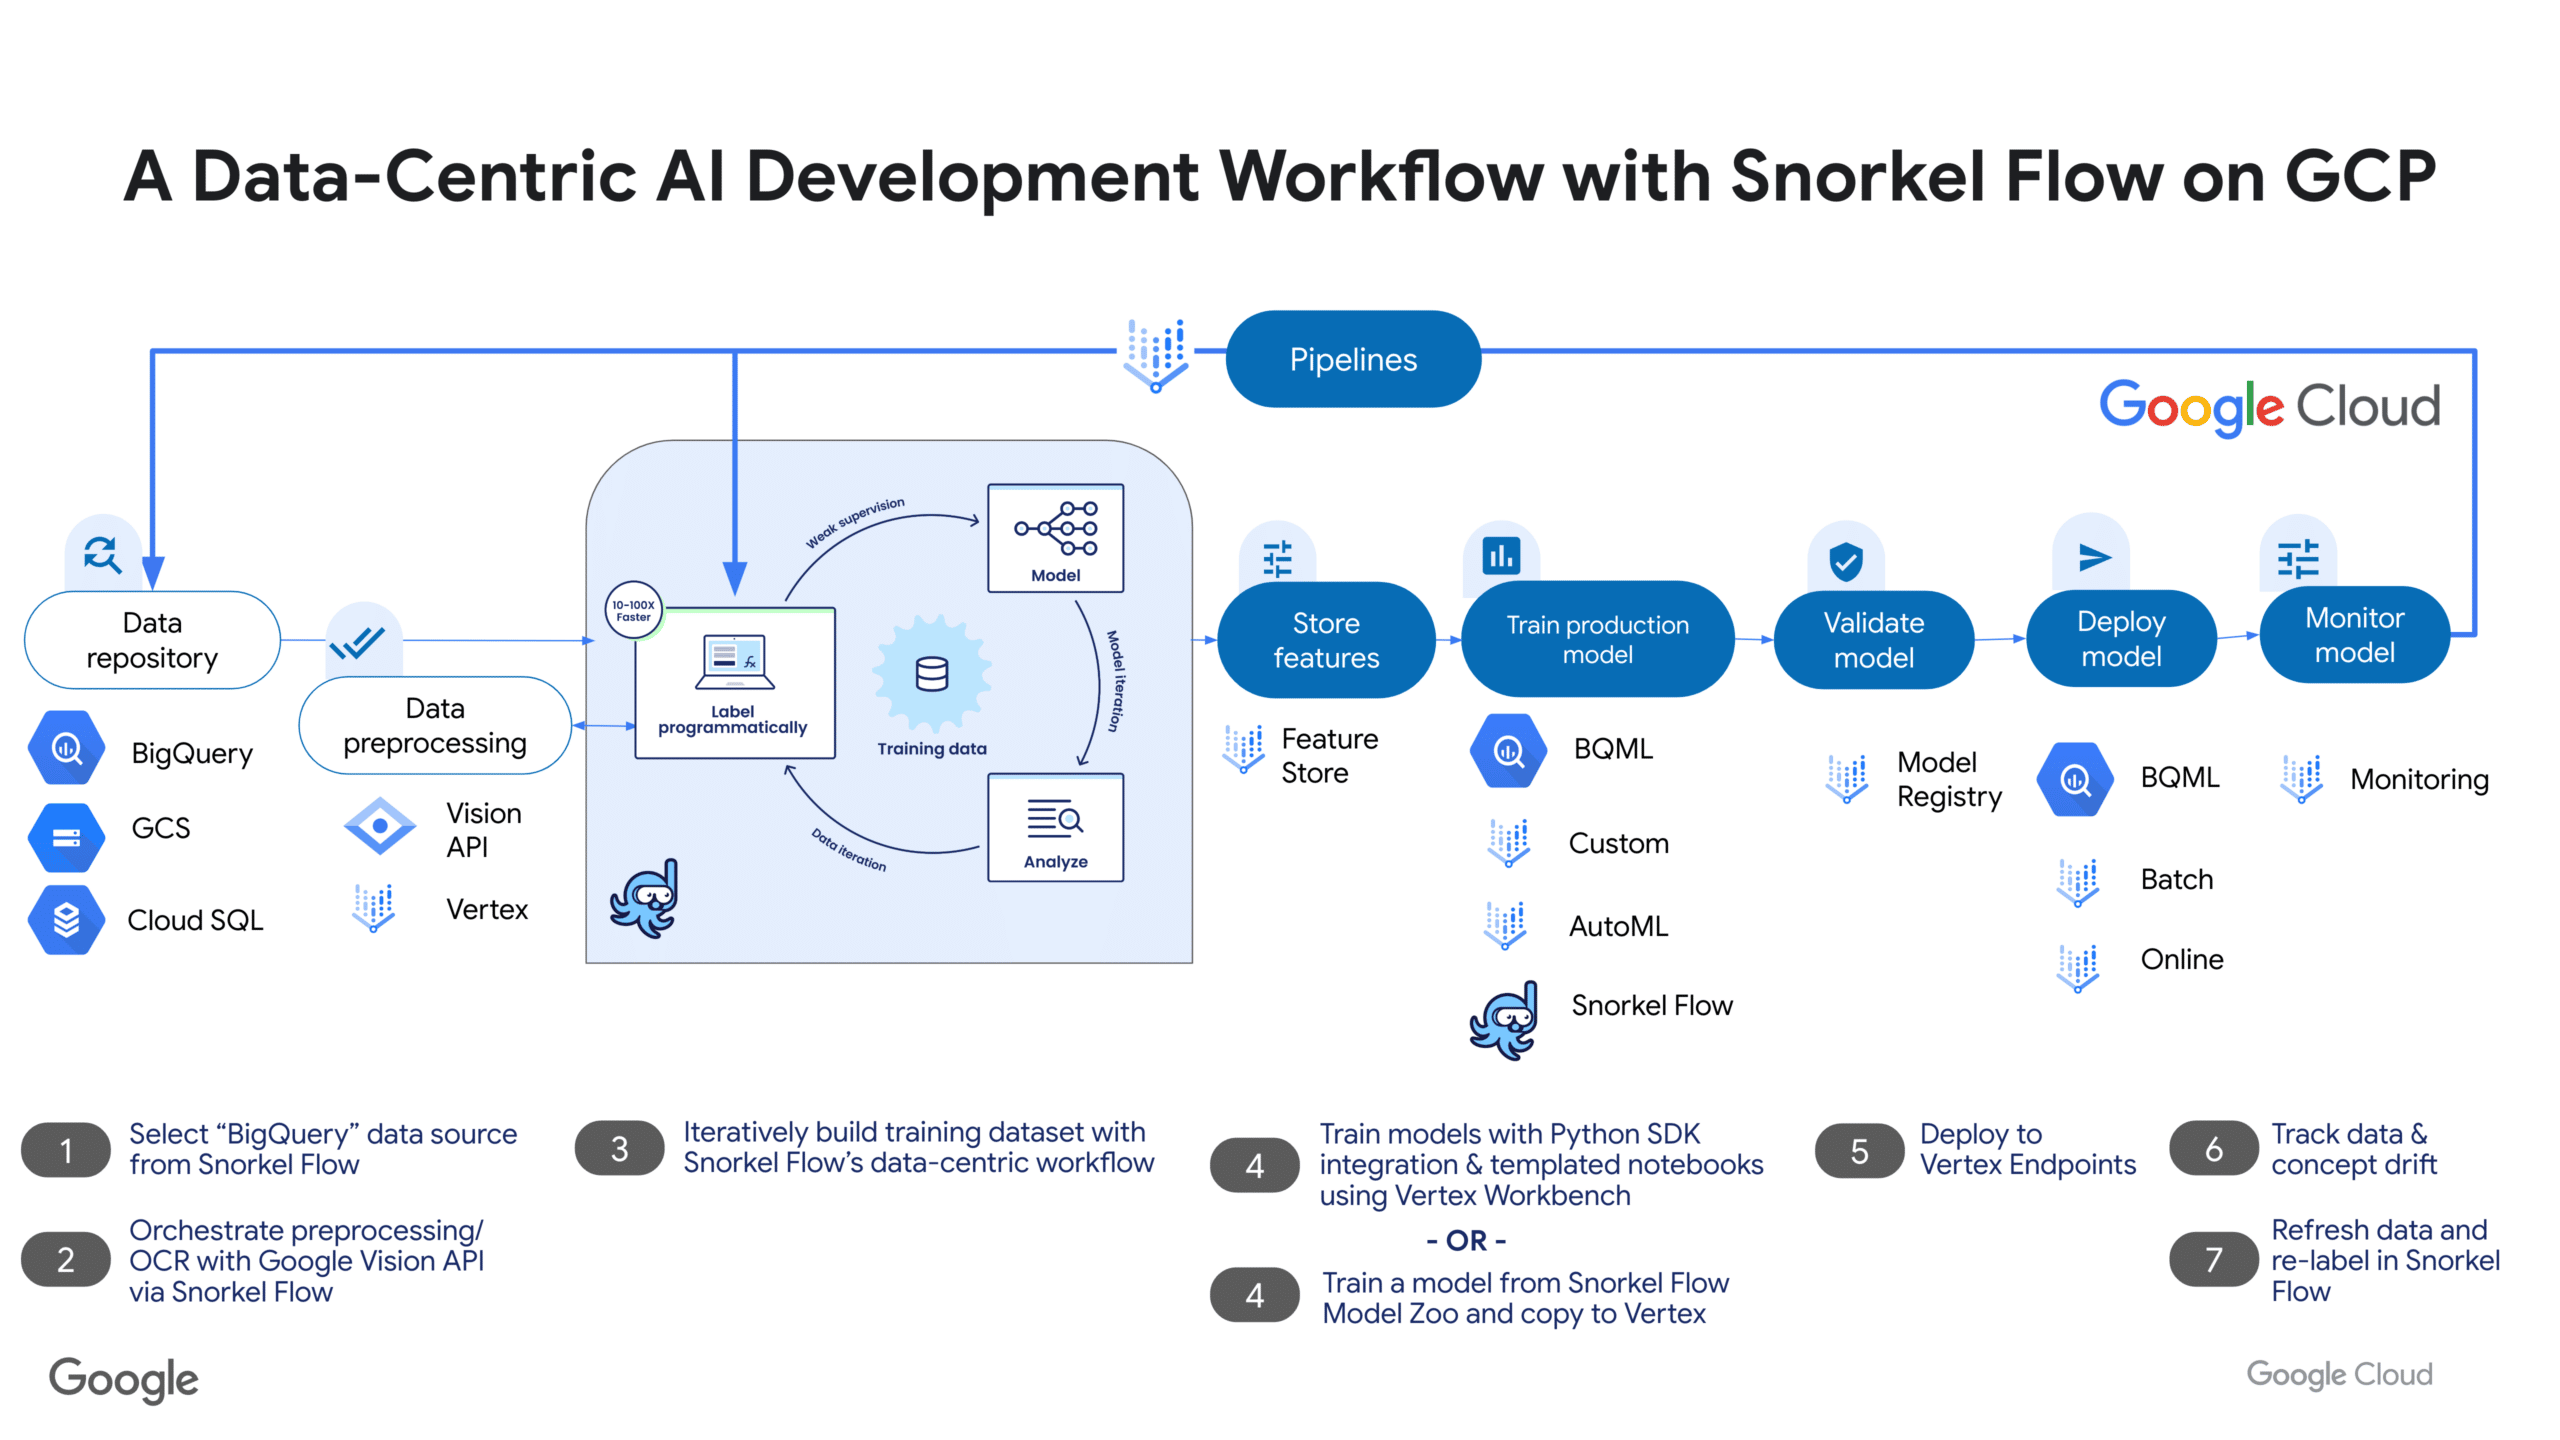
약지도학습(weak supervision) 기반 레이블링 함수는 수동 레이블링 대비 10~100배의 처리 속도를 제공하는 것으로 알려져 있으며, 6년 이상 축적된 학술 연구(스탠퍼드·워싱턴대·브라운대·위스콘신대)에 기반한 진입장벽을 형성한다.
Meta의 Scale AI 지분 인수로 촉발된 ‘벤더 중립성’ 이슈에서 Snorkel은 빅테크 자본에 종속되지 않은 독립 벤더로 분류되며, 이탈한 프론티어랩 수요의 대체 벤더 후보군에 포함됨. 다만 Surge AI·Mercor 대비 시장 내 포지셔닝은 상대적으로 후발주자라는 평가도 병존.
미국 10대 은행 중 5곳, 미 국방부·공군, BNY Mellon, Chubb 등 데이터 보안·컴플라이언스 민감도가 높은 고객군을 이미 확보. 온프레미스형 프로그래매틱 접근법은 데이터 외부 유출 리스크를 최소화해 금융·정부기관 조달 과정에서 구조적으로 유리하다는 것이 당사 판단.
인건비가 아닌 완성 데이터 상품 단위로 과금하는 구조는 전문가 보수를 경쟁사 대비 높게 책정하면서도 마진을 방어할 수 있는 구조로, 순수 크라우드소싱형 노동 중개 모델 대비 단가 결정력이 우위에 있다고 평가.
Anthropic이 Snorkel Evaluate 출시 시점에 공식 파트너십을 언급한 사례는, 단순 데이터 벤더가 아닌 모델 평가체계 설계 파트너로 포지셔닝됨을 시사. 코딩·법률·의료 등 고난도·고부가 버티컬 데이터 수요가 성장의 핵심 축.
Addition의 다회차 앵커 투자에 더해 BlackRock, BNY, Prosperity7 Ventures(아람코 계열), Wells Fargo, Insight Partners, S32 등 전통 금융기관·소버린 연계 자본까지 투자자 스펙트럼이 확장된 점은 후속 라운드 및 잠재적 상장 과정에서의 자본시장 접근성을 높이는 요인으로 평가.
당사는 최신 라운드의 밸류에이션 리레이팅(5개월 내 약 2.7배)이 감사된 다수 분기 실적이 아닌, Scale AI 재편 국면에서의 시장 내러티브와 최근 1개 분기 수준의 초기 트랙션에 주로 기반하고 있다는 점을 유의할 필요가 있다고 판단한다. 또한 Surge AI(비상장, 외부자금 유치 없이 2024년 매출 $10억 초과 추정)·Mercor(밸류에이션 논의 $200억 수준 보도)와 같은 경쟁사들이 Snorkel보다 더 큰 규모의 프론티어랩 수요를 흡수하고 있다는 복수의 업계 자료가 존재하는 만큼, Snorkel의 $35억 밸류에이션이 상대적 포지셔닝 대비 프리미엄 구간에 있는지 여부는 추가 검증이 필요하다.