
沈鼓集团(Shengu Group)
92년 역사의 국유 회전기계 챔피언 — 원심압축기·왕복압축기·원자로냉각재펌프(核泵) 국산화를 이끄는 “대국중기(大国重器)”의 상하이 A주 데뷔
당사는 먼저 본건이 기존에 다뤄온 창업자 주도형 벤처와는 근본적으로 다른 기업 유형이라는 점을 지적한다. 沈鼓集团(이하 “沈鼓” 또는 “회사”)은 1934년 설립된 沈阳鼓风机厂(선양 송풍기 공장)을 전신으로 하는 국유 대형 중공업 설비 제조사로, 창업자 스토리가 아닌 “국가 소유 → 회사제 전환 → 지주회사 합병 → 혼합소유제 개혁(混改) → 상장”으로 이어지는 90여 년의 국유기업 개혁 궤적이 핵심 서사를 구성한다.
2019년 沈鼓는 국무원 국유자산감독관리위원회·국가발전개혁위원회가 지정한 국유기업 혼합소유제 개혁(混改) 4차 시범기업에 선정되었다. 재정부 출자하에 国投招商投资管理(SDIC Venture Capital) 운용의 선진제조산업투자기금 2기가 직원지주계획과 함께 신주를 인수하며 총 22억 위안 이상을 조달했고, 이를 통해 沈鼓는 완전한 시장화 운영 체제의 현대 기업으로 전환했다. 2026년 9월 17일 IPO는 이 개혁 여정의 최종 단계로, 국유 지분의 자본시장 유동화를 완성한 사건으로 해석된다.
1953년 6월생. 박사(공학), 교수급 고급엔지니어. 기술학교 교사로 입사해 제1분공장장, 당위 부서기 겸 기율위 서기, 상무부공장장, 공장장 겸 당서기를 거쳐 2010년 10월부터 이사회 의장 겸 당서기 재임 — 16년째 최고경영자 지위 유지. 중국통용기계공업협회 주석단 주석 겸 회장 겸임. 국가과학기술진보상, 전국노동모범 등 다수 수상. 투르빈기계·기어·용기·풍력·자회사 10여 개 계열사 이사회 의장을 겸임하는 그룹 전체 지배구조의 중심축.
IPO 전 铁西区国资公司가 지분 43.07% 보유한 지배주주였으며, 铁西区国资公司 지분의 90%를 沈阳市铁西区国有资产监督管理委员会가 보유. 铁西区 정부가 국자국을 통해 출자자 권한을 행사하는 전형적 지방정부 국유기업 지배구조. IPO 이후에도 지분율 38.76%로 최대주주 지위를 유지하며, 회사 전략·이사회 구성에 대한 실질적 거부권을 보유한 것으로 판단된다.
당사는 국유 지배주주(铁西区国资공사 38.76%) + 정책성 펀드(선진제조기금 34.41%)의 합산 지분이 IPO 이후에도 73% 이상에 달한다는 점에 주목한다. 이는 유동주식 비율이 제한적임을 시사하며, 상장 첫날 79.62%에 달했던 회전율과 373.8%의 첫날 급등은 유동성이 얕은 상태에서의 수급 쏠림 가능성을 배제할 수 없다고 본다.
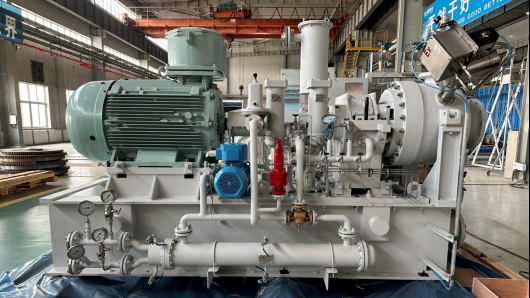
沈鼓集团의 사업은 “공업의 심장(工业心脏)”으로 불리는 초대형 회전기계 3대 제품군 — 대형 원심압축기, 공정용 왕복압축기, 원전용 核泵(원자로냉각재펌프 포함 각종 원전 펌프) — 을 중심으로 구성되며, 여기에 산업용 증기터빈·기어박스·유체커플링이 더해진다. 회사는 스스로를 “국방안전·식량안전·생태안전·에너지안전·산업안전”의 5대 국가안보 영역을 뒷받침하는 전략적 장비 공급자로 규정하고 있으며, 당사는 이 포지셔닝이 마케팅 수사에 그치지 않고 실제 고객 구조(國有 에너지·화공·원전 기업 중심)에 부합한다고 판단한다.
| 사업 부문 | 주요 제품 | 시장 지위 | 비고 |
|---|---|---|---|
| 원심압축기 | 대형 중하중(重载) 원심압축기 | 국내 1위 | 내수 매출액 기준 시장점유율 전국 1위. 석유·화공·공기분리·천연가스 수송 적용 |
| 왕복압축기 | 공정용(工艺流程) 왕복압축기 | 국내 1위 | 원심압축기와 함께 내수 매출액 기준 시장점유율 전국 1위 |
| 核泵 (원전 펌프) | 원자로냉각재펌프 등 원전용 펌프 51개 시리즈 | 고성장 부문 | 중국 가동 3세대 원전 펌프 시장이 2023년 ¥110.2억→2029년 ¥407.3억(CAGR 23.1%)로 확대 전망 |
| 산업 터빈·기어박스 | 산업용 증기터빈, 고속 기어박스, 유체커플링 | 보완 부문 | 회전기계 밸류체인 내 수직 계열화 요소, 애프터마켓 서비스 매출 기여 |
| 신재생·신성장 영역 | 그린 합성암모니아·그린 메탄올용 압축기 | 탐색적 | 에너지 전환 가속화가 압축기 신규 수요를 창출하는 구조적 성장 테마로 부상 |
당사 평가: 沈鼓의 핵심 경쟁력은 신규 기술 개발이 아닌 “이미 검증된 국가급 국산화 실적을 보유한 소수 공급자”라는 지위 자체에 있다고 판단한다. 원심·왕복압축기 부문의 국내 1위 지위는 이미 성숙 시장에서의 점유율 방어 국면에 가깝고, 향후 밸류에이션 리레이팅의 핵심 촉매는 원전 펌프(核泵) 부문의 구조적 성장이라고 본다.
沈鼓集团의 자본 조달 이력은 서구 벤처캐피탈 라운드와 달리 국유기업 개혁 제도 내에서 진행되었다. 2019년 혼합소유제 개혁을 통한 정책성 펀드 유입이 사실상 유일한 사전 민간(준민간) 자본 조달이었으며, 2026년 9월 IPO가 최초이자 유일한 공모 자본시장 접근이다.
1934년 沈阳鼓风机厂 설립, 1952년 국가투자로 전국 최초 풍기 전문 제조창 지정, 1963년 개명, 2003년 회사제 전면 전환, 2004년 沈阳水泵·沈阳气体压缩机 합병으로 현재의 沈鼓集团 완성.
국무원 국자위·국가발전개혁위 지정 혼개 4차 시범기업 선정. 재정부 출자, 国投招商投资管理 운용의 선진제조산업투자기금 2기가 직원지주계획과 공동으로 증자 참여, 완전 시장화 운영 체제로 전환.
보증인 겸 공동주관사 中金公司(CICC), 공동주관사 国泰海通(Guotai Haitong). 발행가 ¥4.39/주(발행 PER 29.81배, 업종 평균 40.94배 대비 저평가), 발행주식수 3.11억 주(신주, 발행후 총주식의 10%). 中国石油집단 昆仑资本, 中广核资本, 中核集团资本 등 에너지·원전 계열 국유기업이 전략배정 물량의 30%를 인수하며 하방 핵심고객과의 장기 협력관계를 선제적으로 확보. 상장 첫날 시초가 +196.13%, 종가 +373.80%, 거래대금 ¥21.81억, 회전율 79.62%.
招股说明书(투자설명서)에 명시된 4개 프로젝트의 계획 사용액 합계는 ¥21.34억(~$3.14억)이나, 실제 IPO 순조달액은 ¥12.61억(~$1.85억)에 그쳐 약 ¥8.7억(~$1.28억)의 자금 갭이 존재한다. 당사는 이 차액이 자체 현금흐름 또는 차입으로 충당될 것으로 추정하나, 회사 측의 명시적 보완계획을 招股说明书 원문에서 추가 확인할 필요가 있다고 본다.
중국 중대기술장비 시장에는 陕鼓动力(Shaanxi Blower, 압축기 경쟁사), 杭氧股份(공기분리 장비), 상해증기터빈 계열사 등 다수의 국유 장비제조사가 경쟁하고 있으며, 서방 진영에는 Siemens Energy, Atlas Copco 등 글로벌 압축기 업체가 고급 시장에서 경쟁한다. 당사는 沈鼓의 구조적 차별화가 국산화 실적, 국가안보 관련 자격, 원전 밸류체인 진입이라는 세 층위에서 관찰된다고 본다.
대형 중하중 원심압축기와 공정용 왕복압축기 두 핵심 제품군 모두 내수 매출액 기준 전국 시장점유율 1위. 압축기 2대 축을 동시에 지배하는 사업자는 국내에서 사실상 沈鼓가 유일하다고 판단된다.
서기동수 파이프라인 압축기, 백만톤급 에틸렌 “삼기”, 초대형 풍동 압축기 등 약 150건의 중대 국산화 과제를 완수. 국가급 프로젝트 수주 자격은 단기간 내 재현이 어려운 구조적 해자로 평가된다.
중국 가동 3세대 원전용 펌프 시장이 2023년 ¥110.2억에서 2029년 ¥407.3억으로 CAGR 23.1% 성장 전망. 연간 10기 내외의 원전 신규 승인 흐름이 지속될 경우 沈鼓의 매출 믹스 개선 핵심 동력으로 작용할 전망이다.
中国石油 昆仑资本, 中广核资本, 中核集团资本이 IPO 전략배정 물량의 30%를 인수. 하방 핵심 고객사 자본과의 직접 결합을 통해 수주·기술협력 경로를 사전에 확보한 구조로, 향후 수주 가시성을 높이는 요인으로 판단된다.
업종 평균 PER 40.94배 대비 낮은 29.81배로 공모가가 책정되어 상장 초기 밸류에이션 부담이 상대적으로 낮았다. 다만 첫날 373.8% 급등으로 이 저평가 갭은 상장 당일 대부분 해소된 것으로 판단된다.
그린 합성암모니아·그린 메탄올 등 신흥 영역이 신규 압축기 수요를 창출 중이며, 국내 원전 승인 가속화는 核泵 사업의 추가 성장 여지를 제공. 전통 화석연료 장비주에서 에너지전환 수혜주로의 재평가 가능성이 존재한다.
당사 코멘트 — “대국중기(大国重器)” 포지셔닝의 이중적 의미: 沈鼓가 공식적으로 표방하는 “대국중기·국가법마(国家砝码)” 지위는 국가 안보와 결부된 진입장벽인 동시에, 상업적 의사결정이 산업정책·국가전략 목표에 종속될 수 있음을 시사한다. 당사는 이를 순수 민간 경쟁사 대비 프리미엄 밸류에이션의 근거이자, 동시에 지배구조 리스크의 근원으로 함께 평가한다.
沈鼓集团은 이미 안정적 매출 기반(2025년 ¥101.22억, ~$14.9억)과 흑자 전환을 달성한 기존 사업 기업으로, IPO 단계 바이오텍류의 임상 리스크와는 성격이 다른 “성숙 국유기업의 성장률 둔화·운전자본 부담” 리스크 프로파일을 지닌다고 당사는 판단한다.
기회 요인으로는 ▲중국 3세대 원전 펌프 시장의 CAGR 23.1% 구조적 성장 및 연간 원전 신규 승인 흐름 지속 ▲그린 합성암모니아·그린 메탄올 등 에너지전환 신수요에 따른 압축기 부문 리레이팅 가능성 ▲昆仑资本·中广核资本·中核集团资本 등 하방 핵심 국유 고객 자본의 전략적 락인이 시사하는 수주 가시성 개선 ▲IPO 자금을 통한 핵심 4개 프로젝트(친환경 장비 산업화·R&D 디지털화·그린팩토리·核泵 파일럿 기지) 추진에 따른 중장기 경쟁력 강화를 들 수 있다.
리스크 요인으로는 ▲2025년 말 기준 연체 매출채권 비중이 61.41%까지 상승해 국유기업 고객 특유의 대금 회수 지연 리스크가 현실화되고 있는 점 ▲재고자산이 ¥83억(~$12.2억)까지 확대되며 운전자본 부담이 가중되고 있는 점 ▲2026년 상반기 영업활동현금흐름이 일시적으로 마이너스 전환한 점 ▲2025년 말 기준 수주잔고가 전년 대비 감소한 점 ▲2026년 연간 순이익 가이던스가 YoY -10.8%~-15.3% 감소로 제시되어 있어, 2025년의 이익 급증(+67.2% YoY)이 비경상적 요인에 기인했을 가능성 ▲국유 지배주주+정책펀드 합산 73%+의 높은 지분 집중도에 따른 유동성 제약 및 상장 첫날 373.8% 급등 이후 밸류에이션 되돌림(mean reversion) 리스크 ▲국유기업 특유의 지배구조상 소액주주 이익보다 산업정책 목표가 우선될 가능성을 들 수 있다.
회사가 자체 제시한 2026년 연간 순이익 가이던스(¥6.26억~6.60억)는 2025년 실적(¥7.39억) 대비 감소를 시사하는 반면, 같은 자료에서 매출액 가이던스는 YoY +9.7%~+12.6% 증가로 제시되어 있다. 당사는 이 매출-이익 디커플링이 2025년의 비경상손익(비경상후순이익 기준으로는 오히려 YoY +9.8%~+22.3% 증가 제시) 또는 원가 구조 변화에 기인한 것으로 추정하나, 두 수치 모두 회사 자체 추정치로서 감사받지 않은 공시임을 명시한다.