
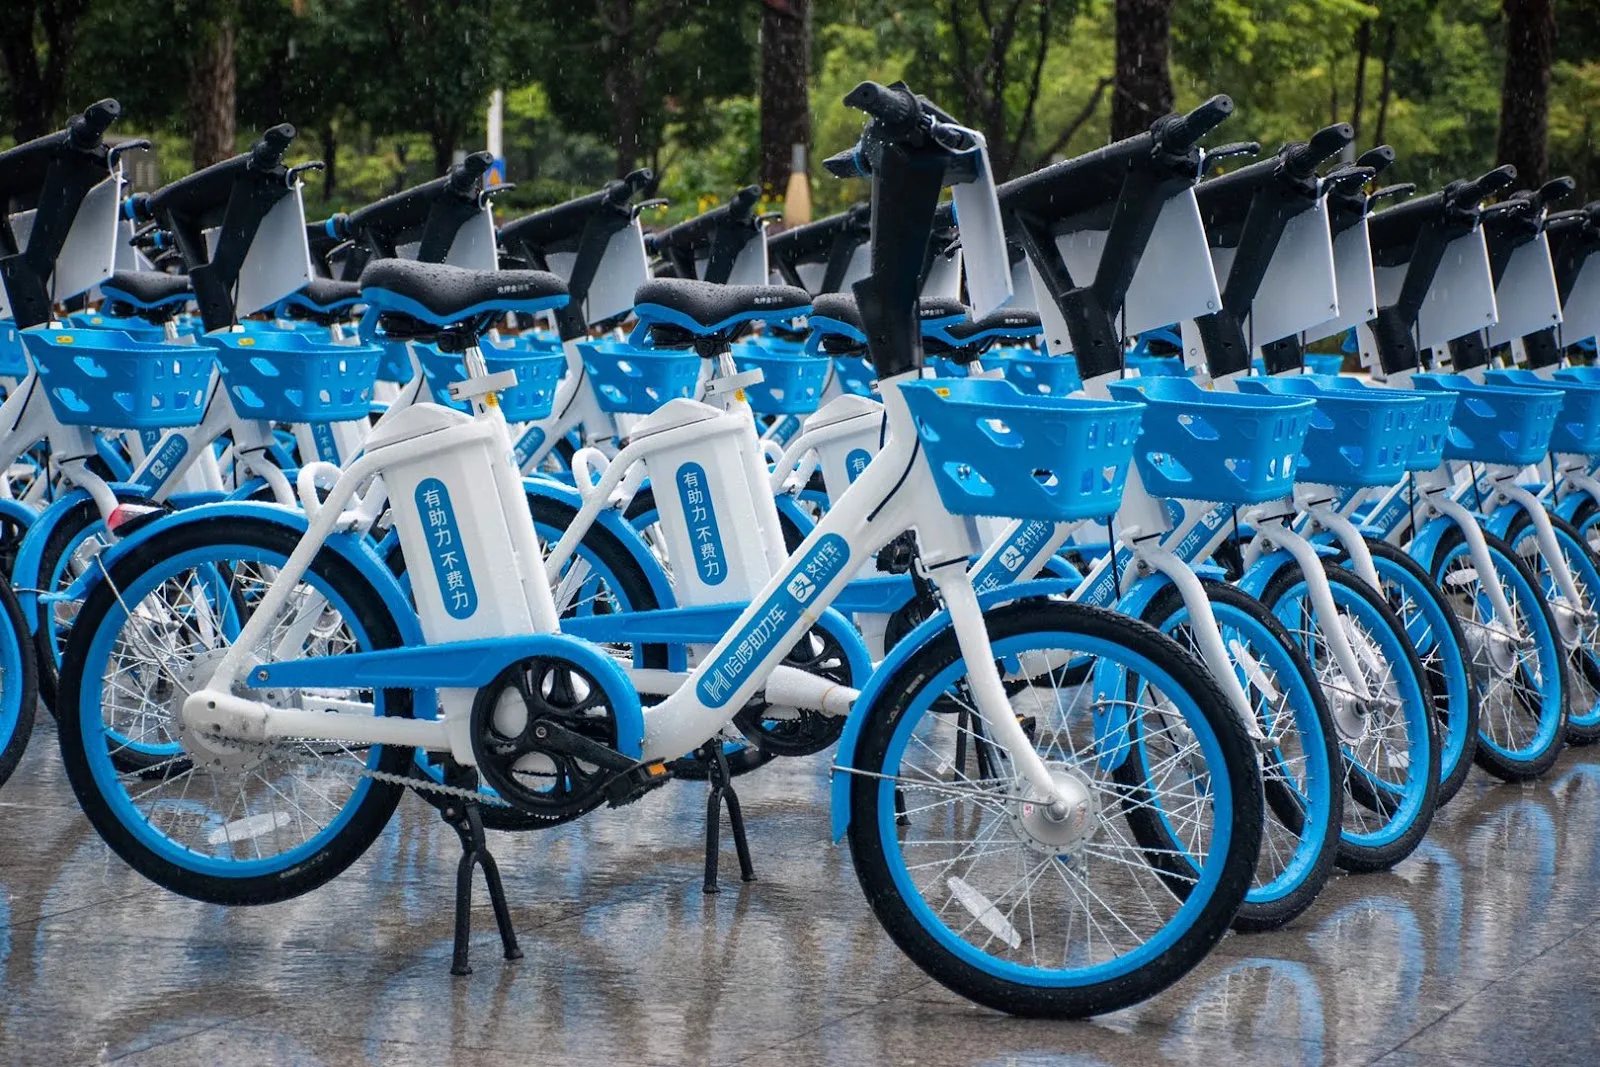
Hello TransTech (哈啰)
공유 모빌리티 4억 MAU 트래픽을 로보택시로 전환한다 — 앤트·알리바바·CATL이 베팅한 中 모빌리티 플랫폼의 L4 피벗
Hello TransTech(중국 내 브랜드명 哈啰, 이하 ‘Hello’)는 2016년 9월 항저우에서 Yang Lei(杨磊)와 Li Kaizhu(李开逐)가 공동 창업한 공유자전거 스타트업 Hellobike(哈罗单车)에서 출발했다. Ofo·Mobike가 1선 도시에서 자본을 태우며 정면 승부하던 시기, Hello는 경쟁이 상대적으로 옅은 3~4선 도시를 선점하는 우회 전략을 택했고, 이는 이후 생존과 재무 건전성 측면에서 유효한 판단이었던 것으로 당사는 평가한다.
2019년부터 Hello는 “이동 기반의 보편적 생활 플랫폼(普惠出行生活平台)”으로 전략을 확장해 히치라이딩(顺风车), CATL·Ant와의 합작 배터리 교환 서비스(小哈换电), 콜택시 애그리게이터(哈啰打车) 등 4륜·에너지 사업으로 다각화했다. 2021년 4월 나스닥 상장을 위한 비공개 F-1 신청(티커 가안 HLLO, 주관사 Credit Suisse·Morgan Stanley·CICC)까지 진행했으나 3개월 만에 철회했으며, 2022년 4월 사명을 ‘Hellobike/哈啰出行’에서 단순화된 ‘Hello(哈啰)’로 변경했다.
연쇄 창업가. 18세였던 2006년 첫 창업 이후 두 차례 추가 창업(1건 매각, 1건 공동창업)을 거쳐 2016년 Hello 설립. 사내에서는 ‘大牛’라는 별칭으로 불리며 대외 노출을 극도로 자제하는 인물로 알려져 있다(공식 이력 공개 최소). Forbes China 30 Under 30, 第一财经 ‘올해의 청년 비즈니스 리더’ 수상. 2025년 3월 Yong’an Xing 지분 인수(RMB 15억+)를 통해 실질 지배주주로 등극, 2021년 나스닥 철회 이후 두 번째 자본시장 접근 경로를 확보했다.
IT 업계 20년 이상 경력. 2015년 공동창업 멤버로 합류해 초기 소프트웨어 R&D를 총괄하는 수석부사장을 역임했으며, 이후 Executive President로서 CEO의 전사 경영을 보좌하는 역할로 전환. 창업 초기 기술 조직 구축을 주도한 것으로 파악된다.
2017년 12월 이후 최대주주는 Ant Group의 자회사 Antfin (Hong Kong) Holding Limited(2021년 나스닥 신청 당시 지분 36.3%)이며, 2021년 3월 CATL이 처음으로 직접 전략적 주주로 참여했고, 같은 해 11월 Alibaba가 Ant와 함께 신규 투자자로 합류했다. Yang Lei 개인 지분은 상장신청 당시 10.4% 수준으로, 앤트·알리바바 생태계의 자본 의존도가 구조적으로 높은 지배구조라는 점을 당사는 주요 리스크 요인 중 하나로 본다.
Hello TransTech는 현재까지 비상장 상태다. 공개된 감사 대상 재무제표는 2021년 철회된 나스닥 F-1(2018~2020 회계연도)이 유일하며, 이후 5년간 매출·손익 추세를 검증할 공식 자료가 없다. 본 보고서의 2021년 이후 수치는 언론 보도, 투자자 코멘트, 회사 발표 등 비감사·자기공시 정보에 기반하며, 방향성 참고용으로만 활용할 것을 권고한다.
Hello의 본업은 2륜 공유 모빌리티(Hello Bike·전동자전거·小哈 배터리 교환)와 4륜 모빌리티(顺风车 히치라이딩, 콜택시·렌터카 애그리게이션), 그리고 부수적인 로컬 라이프 서비스(호텔예약 등)로 구성된 3각 포트폴리오다. 철회된 2021년 F-1 기준 FY2020 매출은 RMB 60.44억(약 $9.3억, +25% YoY), 거래유저 1.83억 명, 총거래액(GMV) RMB 130억으로, 2륜·4륜 사업이 각각 GMV의 58%·45% 내외를 기여했다. 순손실은 2018년 RMB 22.08억에서 2020년 RMB 11.34억로 축소되는 흐름을 보였으며 2018~2020년 3개년 모두 영업현금흐름은 플러스를 유지했다.
| 사업부문 | 브랜드/서비스 | 단계 | 비고 |
|---|---|---|---|
| 2륜 공유 모빌리티 | Hello Bike / 전동자전거 / 小哈 배터리교환 | 운영중 | 창업 사업. 3~4선 도시 중심 시장 지배력. CATL·Ant와 배터리교환 합작(小哈换电) |
| 4륜 모빌리티 | 顺风车(히치라이딩) / 콜택시·렌터카 애그리게이션 | 운영중 | Didi 대비 후발주자, 저비용 애그리게이터 모델 중심 |
| 로컬 라이프 | 호텔예약 등 부가서비스 | 소규모 운영 | 매출 기여도 낮은 것으로 추정(비공개) |
| 로보택시(L4) | Zaofu Intelligent / HR1(Hello Robot 1) | 파일럿 상업화 초기 | 2025.6 JV 설립, 2026.7 양산 개시. 광저우·창저우 도로시험 허가 취득, 선전 바오안구와 상업화 MOU |
| 탐색 단계 | 해외 진출 (HelloRide 홍콩 등) | 탐색적 | 2025.3 홍콩 공유자전거 서비스 ‘HelloRide’ 출시, 홍콩 내 2개 사업자 중 하나 |
HR1 차량 스펙: 둥펑닛산 치천(Venucia) VX6 기반 전장(前装) 양산 커스텀 모델로, 개조 방식이 아닌 완성차 단계에서부터 자율주행 하드웨어를 통합 설계한 것이 특징이다. 카메라 14개·라이다 8개·기타 센서 18개로 360도 인식을 구현했으며, Hello가 전 스택을 자체 개발한 L4 기술을 탑재해 인지·연산·제동 전 영역에서 다중 안전 이중화를 적용했다.
Hello 본체는 2016년 창업 이후 최소 15차례의 지분 조달을 거쳤으며, 2018년 Ant Financial의 집중 투자로 생존 자금을 확보한 뒤 2021년 나스닥 상장 시도(철회)와 2025년 Yong’an Xing 지배력 인수를 통한 우회 자본시장 접근을 거쳐, 2025~2026년에는 로보택시 자회사 단위의 별도 조달로 무게중심이 이동한 것이 특징이다. 환산 환율은 각 딜 발표 시점 기준이며, 정확한 환산치는 발표 시점에 따라 차이가 있을 수 있다.
Yang Lei·Li Kaizhu 공동창업. 3~4선 도시 중심 공유자전거 서비스로 Ofo·Mobike와의 직접 경쟁을 회피하며 시장 진입.
SSE 상장사 Yong’an Xing(永安行)과 합병하며 자본시장과 최초 접점 형성. 같은 해 12월부터 Ant Financial이 3년간 6차례 투자를 단행하며 최대주주로 부상.
Ant Financial 단독 4회 투자를 포함, Fosun·Chunhua Capital과 합산 대규모 자금이 유입된 시기. Ofo가 예치금 환불 사태로 붕괴하던 시점과 겹치며 Hello가 3위권에서 실질 2강 구도로 올라서는 전환점이 됐다.
2020년 중순 $2.35억, 2021년 3월 $2.40억 라운드를 각각 완료. 2021년 3월 라운드에서 CATL이 처음으로 직접 전략적 주주로 참여, 배터리·2륜 에너지 사업 협력 강화의 신호로 해석됨.
4월 24일 나스닥 비공개 F-1 신청(가안 티커 HLLO, 주관사 Credit Suisse·Morgan Stanley·CICC). 상장 전 지분: Ant 자회사 Antfin(HK) 36.3%, Yang Lei 10.4%, GGV 6.1%, Yong’an Xing 자회사(YOUON Cayman) 7%, 경영진 합산 17.7%. 7월 상장 신청을 자진 철회.
Ant Group과 함께 Alibaba가 처음으로 직접 지분 투자자로 합류. 2021년 한 해 누적 조달액 $5억 초과. CEO Yang Lei는 “알리바바·CATL의 생태계 자원 결합이 신규 사업 확장의 핵심”이라고 언급.
Yang Lei가 Yong’an Xing(SSE: 603776) 지배주주 지분을 RMB 15억 이상에 인수, 실질 지배주주로 등극. 2021년 나스닥 철회 이후 우회상장(借壳上市) 준비로 시장이 해석하는 두 번째 자본시장 접근 시도.
Hello·Ant·CATL 3사가 각 투자 주체를 통해 공동 설립(등록자본 RMB 12.88억). L4 자율주행 기술 개발·안전 인증·상업화를 목적으로 하며, 3사 초기 합산 투자액이 RMB 30억을 상회.
Alibaba가 Zaofu/로보택시 사업부에 전략적 투자(금액 비공개)를 단행하며 AI 파운데이션 모델(비전·음성·스마트콕핏) 공동개발 및 Alibaba Cloud와의 연산 인프라 협력을 확대.
국유계 VC인 Shanghai Guotou Venture Capital(上海国投创业) 주도, Minhang Jintou(闵行金投)·China Creation Ventures(创世伙伴创投) 참여. 대규모 GPU 컴퓨팅 클러스터, 엔드투엔드 AI 모델 개발, 고품질 데이터 공급망 구축에 자금을 투입할 계획.
2026년 9월 라운드의 정확한 금액($1.0억)과 투후밸류(~$30억)는 NBD(每日经济新闻) 등 中 매체가 익명 소식통(“消息称”)을 인용해 보도한 수치로, Hello TransTech 또는 리드 투자자의 공식 확인은 현재까지 확인되지 않는다. 당사는 이를 잠정 추정치로 취급하며, 공상등기(공시) 변경 등 1차 자료가 공개되기 전까지 확정치로 간주하지 않는다. 또한 본 라운드가 로보택시 사업부(Zaofu Intelligent) 단독 딜인지, Hello 본체 지분과 연계된 구조인지도 명확히 공시되지 않았다.
中 로보택시 시장에는 Baidu Apollo Go(누적 1,100만+ 승차, 2억km+ 운행), Pony.ai, WeRide 등 선발주자와 Didi Autonomous Driving 등이 이미 상업화 운영 단계에 진입해 있다. Hello가 이들 대비 구조적으로 차별화되는 지점은 트래픽 자산, 자본 생태계, 사업 포지셔닝 세 층위에서 관찰된다고 당사는 판단한다.
공유자전거·4륜 O2O로 축적한 수억 단위 월간 활성 이용자 기반을 로보택시 수요 창출 채널로 직접 연결 가능. 순수 기술 스타트업 대비 고객획득비용(CAC) 구조에서 구조적 우위를 지닌다고 당사는 평가한다.
Ant Group(AI·데이터·보안), CATL(배터리·스케이트보드 섀시 플랫폼), Alibaba(클라우드·파운데이션 모델)로 구성된 삼각 협력 구조. 中소형 자율주행 스타트업 대비 자본·기술 조달력에서 우위를 지닌다.
둥펑닛산 치천(Venucia)과 협력해 개조가 아닌 완성차 설계 단계부터 자율주행 하드웨어를 통합한 HR1을 양산. 개조 차량 방식 대비 원가·안전성·양산 속도에서 구조적 이점을 지닌다.
경쟁사 대비 고비용 기술 서사보다 단위 경제성(unit economics) 중심의 경량자산·정밀운영 전략을 표방. 공유자전거 시절부터 축적한 ‘적자 축소형’ 운영 DNA가 로보택시 사업에도 이식되고 있다는 것이 회사 측 설명이나, 실제 단위 경제성은 아직 공개되지 않았다.
로보택시는 정책 의존도가 높은 산업으로, Citi는 2025~2030년 中 로보택시 차량대수 CAGR 169%(2030년 53.8만대 돌파)를 전망한다. Hello는 광저우·창저우 도로시험 허가를 취득했고, 선전 바오안구와 상업화 MOU를 체결하는 등 지방정부 단위 선점에 나서고 있다.
2025년 3월 Yong’an Xing 지배력 확보로 2021년 나스닥 철회 이후 두 번째 자본시장 접근 경로를 마련. 로보택시 자회사(Zaofu Intelligent) 분리 상장(carve-out) 가능성도 잠재적 밸류에이션 촉매로 거론된다.
China Creation Ventures 참여가 시사하는 것: 2026년 9월 라운드에 참여한 창세반려창투(创世伙伴创투, China Creation Ventures) 측은 “Robotaxi 경쟁은 결국 알고리즘이 아니라 데이터·컴퓨팅·차량 엔지니어링·운영 네트워크·도시 착륙의 시스템적 협업”이라고 언급하며, Hello가 실제 이동 시나리오에서 성장했다는 점과 알리바바·앤트·CATL 생태계 자원을 결합할 수 있다는 점을 투자 근거로 제시했다. 이는 순수 기술 담론보다 실행력·생태계 결합을 중시하는 투자 논리로 읽힌다.
Hello TransTech는 비상장 기업으로, 가장 최근 검증 가능한 재무제표는 2021년 철회된 나스닥 F-1(FY2018~2020)에 그친다. 이후 5년간 매출·손익 추이는 공식적으로 공시되지 않았으며, 로보택시 사업부의 최근 밸류에이션(~$30억) 역시 단일 언론보도에 기반한 잠정치라는 점을 투자자는 유의해야 한다고 당사는 판단한다.
기회 요인으로는 ▲2025년 6월 JV 설립(등록자본 RMB 12.88억) 이후 약 15개월 만에 투후밸류 ~$30억까지 상승한 로보택시 사업부의 모멘텀 ▲Ant·Alibaba·CATL 3대 빅테크 생태계 편입에 따른 자본·기술 조달력 우위 ▲2027년 글로벌 5만 대 배치 목표 달성 시 Baidu·Pony.ai·WeRide 대비 후발주자 디스카운트 축소 가능성 ▲Yong’an Xing 지배력 확보에 따른 잠재적 A주 우회상장 또는 로보택시 자회사 분리 상장 옵션을 들 수 있다.
리스크 요인으로는 ▲2021년 나스닥 철회 이후 5년간 지속된 비상장·재무 비공개 상태로 매출·손익 추세 검증 불가 ▲로보택시 사업부 밸류에이션의 근거가 단일 비공식 보도에 의존해 실사 전까지 신뢰도가 제한적이라는 점 ▲Baidu Apollo Go(누적 1,100만+ 승차), Pony.ai, WeRide 등 선발주자 대비 명백한 후발주자 포지션 ▲L4 자율주행 사업이 지방정부 도로시험 허가·정책 방향에 구조적으로 의존적이라는 규제 리스크 ▲Yang Lei의 Yong’an Xing 지배력 확보 및 다중 계열사·합작사 구조로 인한 지배구조 복잡성과 소수주주 이해관계 정렬 불확실성이 있다.