
Electra Therapeutics
SIRP 표적 최초 계열 면역항암 플랫폼 — sHLH 적응증 이중 신속심사 지정 확보 후 2026년 9월 나스닥 상장
Electra Therapeutics, Inc.(나스닥: ETRA)는 미국 캘리포니아주 South San Francisco에 본사를 둔 후기 임상단계(late clinical-stage) 바이오제약 기업으로, 2018년 벤처 인큐베이터형 지주 플랫폼인 Star Therapeutics의 허브-앤-스포크(hub-and-spoke) 구조 하에 자회사로 설립되었다. 2023년 10월 Star로부터 운영상 독립 법인으로 분리(spin-out)되었으며, 2026년 9월 나스닥 상장을 통해 완전한 독립 상장기업이 되었다.
MIT에서 전기공학(BS)·뇌인지과학(BS)·전기공학및컴퓨터과학(MEng) 학위를, MIT-하버드 공동 프로그램에서 생체의공학 박사(PhD)를 취득한 이론·산업 겸비형 창업가다. Boston Consulting Group에서 Project Leader로 경력을 시작했으며, 이후 iPierian(2011년 BMS에 $725M에 매각)에서 Vice President·Head of Corporate Development를 역임했다. 뒤이어 합류한 True North Therapeutics에서는 Chief Business Officer로서 $140M 이상의 프라이빗 파이낸싱을 주도했고, 동사는 2017년 Bioverativ에 $825M에 인수되었다(Bioverativ는 이후 Sanofi에 재인수). 두 차례의 성공적 엑시트 경험을 바탕으로 2018년 Star Therapeutics를 창업, 희귀질환 대상 복수 스핀아웃 전략을 설계했다. Electra는 그 첫 번째 스핀아웃으로, CD47/SIRPα 종양학 체크포인트 경쟁이 이미 과열된 영역을 피해 SIRP 계열 수용체를 새로운 각도에서 공략한다는 차별화 전제 위에 출발했다.
Gilead Sciences에서 9년간 C형·B형 간염 프랜차이즈의 마케팅 총괄을 담당했고, True North Therapeutics VP Commercial Development를 거쳐 Bioverativ 인수 후 Sanofi 보체(complement) 프랜차이즈 신제품기획 총괄로 재직했다. 2019년 Star Therapeutics 합류 후 COO로서 Electra와 자매사 Vega Therapeutics를 발굴 단계에서 임상단계까지 빌드업했으며, 2023년 10월 Electra 대표이사 겸 이사회 멤버로 선임되었다. Pharm.D./M.B.A.는 University of New Mexico, 박사후연구는 Rutgers University에서 수행했다.
Stagliano는 True North Therapeutics의 전(前) CEO로서 매각 트랙레코드를 보유한 이사회 의장이다. 신임 CFO Chris Clark는 RS Investments(現 Victory Capital 산하)에서 18년간 헬스케어 부문 Portfolio Manager 겸 Equity Analyst로 재직한 바이사이드(buy-side) 출신으로, 상장을 앞둔 시점의 영입은 투자자 커뮤니케이션 역량 강화 의도로 해석된다.
Electra는 면역매개질환 및 암 치료를 위한 정밀의약품을 개발하는 후기 임상단계 바이오제약사로, SIRP 계열 세포표면 수용체를 표적하여 정상 면역기능을 보존하면서 질환 유발 면역세포만 선택적으로 고갈시키는 First-in-Class 기전을 핵심 플랫폼으로 삼는다. 2026년 6월 말 기준 전 직원 수는 약 37명 수준으로, 파이프라인 자산 대비 인력 규모가 매우 경량화된 자본효율적 구조를 유지하고 있다.
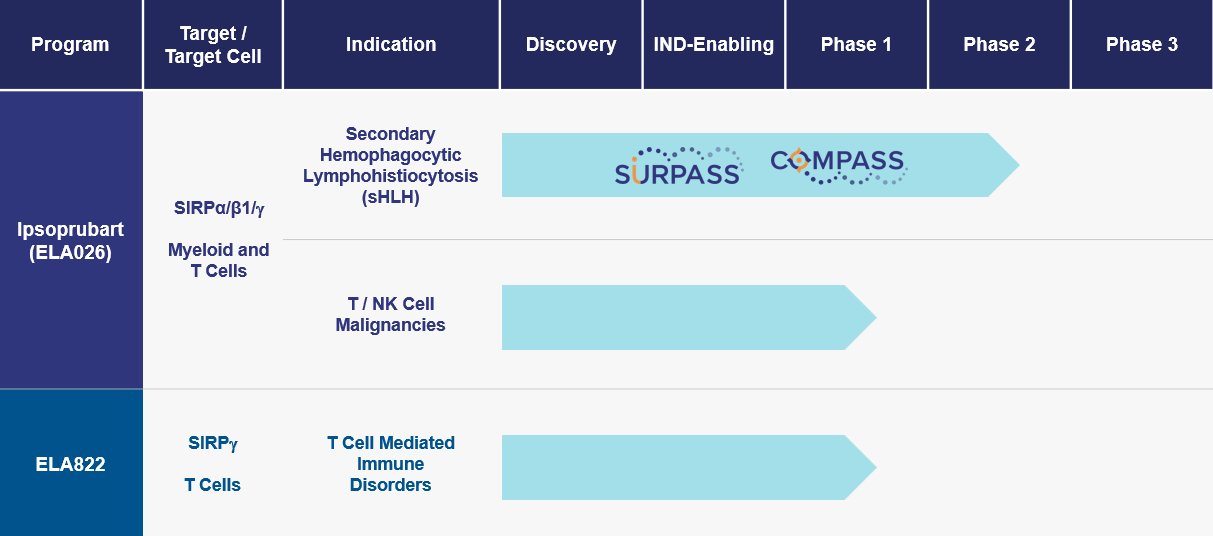
범(汎)-SIRP 단클론항체. 2차성 혈구탐식림프조직구증(secondary hemophagocytic lymphohistiocytosis, sHLH) 1차 치료제로서 미국·유럽 다기관 글로벌 등록임상(SURPASS, NCT05416307)을 진행 중이며 투약이 개시된 상태다. 동시에 재발·불응성 T세포/NK세포 악성종양 대상 Phase 1 임상도 병행 중이다(2026년 5월 첫 환자 투약).
SIRPγ를 특이적으로 표적하는 단클론항체로, 만성 T세포 매개 면역·염증질환(I&I) 전반의 광범위 적응증을 겨냥한다. 현재 건강한 지원자를 대상으로 한 Phase 1 임상이 진행 중이며, 추후 T세포 매개 면역질환 환자군 대상 Phase 1/2 임상 진입이 예정되어 있다. 이 외 면역학·면역항암 분야 전임상 프로그램 2건을 추가로 보유한다.
Phase 1b 유효성 데이터 (완료, sHLH): 예후가 가장 불량한 하위군인 악성종양연관 HLH(mHLH) 환자 12명 대상 1차 치료에서 ipsoprubart는 8주차 전체생존율(OS) 100%, 4주차 전체반응률(ORR) 100%(부분관해 10명·경미완전관해 2명), 퇴원율 100%를 기록했다. 이는 기존 치료법의 8주 시점 생존율이 약 50% 수준인 점과 대비된다. 다만 해당 수치는 개방표지(open-label) 소규모 코호트(n=12) 기반이며, 통계적 확증력은 진행 중인 SURPASS 등록임상 결과로 검증될 필요가 있다 — 상세 리스크는 Section 05 참조.
재무 프로파일: 2026년 상반기 R&D 비용은 전년 동기 대비 122% 증가한 $41.6M을 기록했으며, 영업활동 현금소진액도 $24.7M에서 $38.9M로 확대됐다. 2026년 6월 30일 기준 보유 현금 및 유가증권은 $97.7M로, 회사는 자체적으로 “IPO 없이는 향후 12개월 영업활동에 필요한 자금을 충당할 수 없다”고 공시했다(고갈 리스크 공시). IPO 조달자금 유입 이후 회사 측 가이던스는 자금 소진 시점을 2029년까지 연장했다.
Electra는 Star Therapeutics 허브 구조 하에서의 초기 자금 조달을 시작으로, 2022년 Series B, 2025년 Series C를 거쳐 2026년 9월 나스닥 상장에 이르는 전형적인 후기단계 바이오텍 자본조달 경로를 밟았다. 시리즈 C 라운드부터는 Sanofi·Mubadala Capital 등 전략적·국부펀드 성격의 투자자가 신규 편입되며 상장 전 마지막 라운드의 투자자 구성이 한층 기관화되었다.
Star Therapeutics가 허브-앤-스포크 인큐베이션 모델로 설립되며 Electra가 첫 번째 스핀아웃 자회사로 출범했다. 이 시기 자금은 개별 라운드로 프레스 릴리즈되지 않았으며, Star 포트폴리오 전체 차원에서 Westlake Village BioPartners·OrbiMed·Redmile Group·Cormorant Asset Management·RA Capital·Cowen Healthcare Investments·New Leaf Venture Partners 등의 기관 투자자 그룹이 초기부터 참여했다.
Electra가 스텔스를 벗고 공식 브랜드로 데뷔한 라운드. Westlake Village BioPartners와 OrbiMed가 공동 리드했으며 Redmile Group, Cormorant Asset Management, Cowen Healthcare Investments, RA Capital, New Leaf Venture Partners가 참여했다. 조달자금은 ELA026의 sHLH 적응증 임상적 개념증명(POC) 도달, 추가 적응증 확장, 그리고 2건의 전임상 프로그램의 임상 진입 준비에 투입되었다.
Electra가 Star의 허브 구조에서 벗어나 독립 운영 법인으로 전환됐다. 동시에 당시 Star COO였던 Kathy Dong이 Electra 대표이사 겸 CEO로 선임되며 경영권이 이양됐다.
초과청약(oversubscribed)으로 마감된 라운드로, Nextech와 EQT Life Sciences(LSP 7 펀드)가 공동 리드했다. 신규 투자자로 Sanofi, HBM Healthcare Investments, Mubadala Capital이 합류했고, 기존 투자자인 OrbiMed·Redmile·New Leaf Venture Partners·Westlake·Cormorant·Blue Owl Capital·RA Capital이 후속 참여했다. Nextech의 Thomas Geninatti가 이사회에, EQT Life Sciences의 Christoph Broja가 이사회 옵서버로 합류했다. 조달자금은 SURPASS 글로벌 등록 Phase 2/3 임상과 ELA822의 임상 진입 자금으로 사용되었다.
당초 2,167만 주·주당 $14~16 범위로 제시됐던 공모가 최종적으로 2,333만 3,334주·주당 $15.00(중간값)로 증액 확정되며 총 조달액이 약 $325M에서 $350.0M로 상향됐다. 언더라이터에는 30일간 최대 350만 주 추가 매수 옵션(그린슈)이 부여됐다. 대표주관사는 Jefferies·TD Cowen·Evercore ISI·Cantor 4개사다. 2026년 9월 18일부터 나스닥 글로벌 셀렉트 마켓에서 “ETRA” 티커로 거래가 개시됐으며, 공모 종결은 9월 21일로 예정됐다. 전량 신주 발행(Primary) 구조로, 조달자금 전액이 회사로 유입된다.
- 누적 조달액 불일치: 프리IPO 누적 조달액은 프라이빗 세컨더리 데이터 제공업체 Forge Global 기준 $302.9M로 집계되나, 개별 프레스 릴리즈로 공개된 라운드 금액의 합(Series B $84M + Series C $183M = $267M)과는 약 $36M의 차이가 존재한다. 이는 2018~2021년 Star Therapeutics 허브 구조 하에서 조달되었으나 개별 라운드로 별도 공시되지 않은 초기 자금으로 추정되며, 본 리포트는 이를 자체적으로 재구성하지 않고 제3자 추정치임을 명시하는 선에서 병기한다.
- IPO 밸류에이션 추정치: 상장 전 S-1 공시 기준 주당 $14~16 범위를 적용한 최대 예상 밸류에이션은 로이터 보도 기준 약 $977.6M로 제시된 바 있다. 그러나 최종 공모가 $15.00 확정 이후의 post-money 밸류에이션은 본 리포트가 검토한 1차 공시자료(Form 424B4)에서 별도로 확인되지 않았다. 따라서 해당 수치는 회사 공식 발표치가 아닌 언론 보도 기반 추정치로 취급해야 한다.
- IPO 순번 집계 불일치: BioSpace는 Electra를 “2026년 26번째 상장 바이오텍”으로, Endpoints News는 “2026년 21번째 바이오텍 IPO”로 각각 보도했다. 집계 기준(거래소 범위, 마감 시점 등)의 차이로 추정되며, 본 리포트는 두 수치를 조정하지 않고 출처별로 병기한다.
Electra의 투자 논제는 ① sHLH 적응증에서의 사실상 백지 시장(white-space) 지위, ② CD47/SIRPα 클래스의 임상 실패 선례를 우회하는 기전적 차별화, ③ 검증된 엑시트 트랙레코드를 보유한 경영진의 실행력이라는 세 축으로 요약된다. 다만 이는 파이프라인 집중도가 높은 만큼 재평가 트리거 또한 단일화되어 있다는 점을 전제로 한다 — Section 05 참조.
ipsoprubart는 sHLH 적응증에서 FDA 혁신치료제 지정(BTD)과 EMA PRIME 지정을 동시에 획득한 최초의 투자용 신약후보물질이다. sHLH는 승인된 표준치료제가 부재한 희귀 고사망률 질환으로, 현재 승인된 Gamifant(emapalumab)는 원발성(primary) HLH에만 적응증이 국한되며 EMA는 2차성 HLH를 포함한 마케팅 승인 신청을 거부한 이력이 있다. 이는 규제당국과의 밀착 소통 채널을 확보했다는 의미이나, 승인을 보장하지는 않는다.
CD47/SIRPα 축을 표적하는 선행 클래스는 2024년 Gilead의 매그롤리주맙이 Phase 3(ENHANCE-3)에서 사망률 증가 신호로 개발 중단되며 약 $5B 규모의 전략적 베팅이 철회된 바 있다. Electra의 SIRP 계열 표적 접근은 CD47/SIRPα 체크포인트 기능 자체를 저해하지 않도록 설계되었다는 점에서 기전적으로 구분되나, 이는 아직 등록임상 규모에서 최종 검증되지 않은 가설이라는 점을 함께 고려해야 한다.
창업 설계자 Adam Rosenthal은 iPierian($725M, BMS 매각)과 True North Therapeutics($825M, Bioverativ 매각)라는 두 차례의 성공적 바이오텍 엑시트에 핵심 임원으로 관여했다. CEO Kathy Dong 역시 동일 계보의 True North·Sanofi 경력을 보유하며, 신임 CFO Chris Clark는 18년간 헬스케어 섹터 바이사이드 애널리스트로 재직한 이력을 갖춰 상장 후 IR 역량 측면에서 강점으로 작용할 수 있다.
OrbiMed·RA Capital Management 등 헬스케어 전문 크로스오버 펀드에 더해, 상장 직전 라운드에 Sanofi(전략적 제약사)와 Mubadala Capital(국부펀드)이 신규 편입됐다. 이는 향후 라이선스아웃·M&A 옵션성 및 기관 수요 기반의 안정적 유통물량 확보 측면에서 우호적 신호로 해석될 수 있다.
Electra는 상용화 제품이 없는 무매출(pre-revenue) 후기 임상단계 기업으로, 기업가치의 절대적 비중이 단일 파이프라인 자산의 단일 등록임상 결과에 귀속되는 전형적인 이진법적 밸류에이션 구조(binary valuation structure)를 갖는다. 아래 요인들은 투자 판단 시 병행 검토가 필요하다.
회사 가치의 대부분이 SURPASS Phase 2/3 단일 등록임상 결과에 연동되어 있다. 후속 자산 ELA822는 아직 Phase 1 초기 단계로, 리드 자산의 임상 실패 시 이를 상쇄할 근접 시일 내 촉매(catalyst)가 사실상 부재하다.
100% 생존율·반응률로 제시된 Phase 1b 데이터는 개방표지·비대조 코호트 n=12 기반이다. 초희귀 혈액질환 영역에서는 초기 개방표지 신호가 표본 확대 시 축소되는 사례가 빈번하며, 등록임상 규모에서의 재현 여부가 핵심 변수다.
IPO를 통해 소진 시점을 2029년까지 연장했다고 가이던스했으나, 상장 전 자체 공시에서 “IPO 없이는 향후 12개월 운영자금을 충당할 수 없다”고 명시한 바 있다. S-1 공시상 계획된 지출 규모(약 $295M)를 감안하면 상업화 도달 전 추가 희석성 자금조달 가능성이 높다.
CD47/SIRPα 계열 혁신면역항암제 클래스는 매그롤리주맙 개발 중단(2024)이라는 대형 실패 선례를 보유한다. Electra의 기전이 차별화되어 있다 하더라도, SURPASS 임상에서 안전성 신호가 관측될 경우 개별 기업 리스크를 넘어 섹터 전반의 밸류에이션 디레이팅으로 전이될 가능성을 배제할 수 없다.
현 CEO는 2023년 10월, CFO는 2026년 8월 각각 선임되어 상장 시점 기준 재직 기간이 짧다. 초기 창업 설계자인 Rosenthal은 모회사였던 Star Therapeutics 소속으로 Electra의 직접 경영진에는 포함되지 않아, 초기 기전·의사결정 지식이 조직 외부에 분산되어 있다는 점도 고려할 요소다.
sHLH는 악성종양·감염·자가면역질환 등 다양한 원인에 의해 이질적으로 정의되는 초희귀질환으로, 표준화된 역학 레지스트리가 부재하다. 본 리포트가 검토한 자료 범위 내에서 회사 측이 제시하는 대상 환자 수 추정치를 독립적인 동료검토 역학 문헌으로 교차검증하지는 못했다.