
Thatch
ICHRA 기반 헬스케어 예산화(Health Budget) 플랫폼 — 샌프란시스코발 유니콘, “헬스케어의 401(k) 모멘트”를 설계하다
Thatch(법인명: Thatch Health, Inc.)는 2021년 10월 미국 캘리포니아주 샌프란시스코에서 설립된 ICHRA(Individual Coverage Health Reimbursement Arrangement, 개인부담 건강보험료 상환제도) 기반 헬스케어 예산화 플랫폼 기업입니다. 본사는 샌프란시스코 커니 스트리트(353 Kearny Street)에 위치하며, 뉴욕 오피스를 추가로 운영 중입니다. 보험 중개 서비스는 자회사 Thatch Health Insurance Services LLC를 통해, 카드·예금 관련 뱅킹 서비스는 제휴 은행(Thread Bank, Member FDIC 등)을 통해 제공되는 전형적인 임베디드 핀테크 구조를 취하고 있습니다.
여섯 살에 부친을 암으로 여읜 개인적 경험이 커리어 전반의 동기가 된 창업가입니다. MIT에서 암 연구원(cancer researcher)으로 과학 커리어를 시작한 뒤, 임상 소프트웨어 스타트업 Sophia Genetics에서 미국 영업 조직을 구축했고, 바이오테크 기업 Agilent Technologies에서 제품 개발 업무를 담당하며 과학-상업 양쪽 역량을 축적했습니다. “헬스케어를 파괴하고 싶어할 만큼 그 비효율에 대해 비판적인 창업가가 드물다”는 문제의식 아래, 헬스케어 지출 구조 자체를 소비자 중심으로 재편하는 사업 모델을 구상했습니다.
핀테크·헬스케어 양 도메인 경력을 결합한 공동창업자. Humana에서 4년간 재직하며 사이드 프로젝트로 복수의 부트스트랩 벤처를 운영한 이력이 있고, 이후 Stripe에서 7년간 다수의 고객 엔지니어링(Customer Engineering) 팀을 구축·리드하며 결제 인프라 설계 역량을 축적했습니다. Ellis와 마찬가지로 성장기에 부모를 암으로 잃은 개인적 배경을 공유합니다.
창업 초기 엔지니어링·프로덕트 팀은 Stripe, Robinhood, Shopify, Ramp 등 소비자 핀테크 기업 출신으로 구성되어, 헬스케어 문제를 “결제·금융 인프라 문제”로 재정의하는 조직 DNA를 형성했습니다. 이는 보험업계 출신 창업팀이 다수인 ICHRA 경쟁사군(Take Command Health, Remodel Health 등) 대비 뚜렷한 차별화 포인트입니다.
Thatch는 고용주가 개별 보험 플랜을 지정하는 전통적 그룹 건강보험(Group Health Plan) 대신, 근로자별 “헬스 버짓(Health Budget)”을 설정하고 근로자가 자신에게 맞는 개인 보험 플랜을 직접 선택·구매하도록 하는 ICHRA 행정 및 결제 인프라 플랫폼입니다. 자사 브랜드 프로그램명은 CHOICE이며, 2023년 2월 스텔스 탈피 이후 약 3년 반 만에 5,000개 이상의 고용주 고객을 확보했습니다(2025년 4월 시리즈 B 발표 시점 “1,000개 이상”에서 대폭 확대). 자사 발표 기준 최근 12개월 ARR은 약 7배(YoY) 성장했습니다.
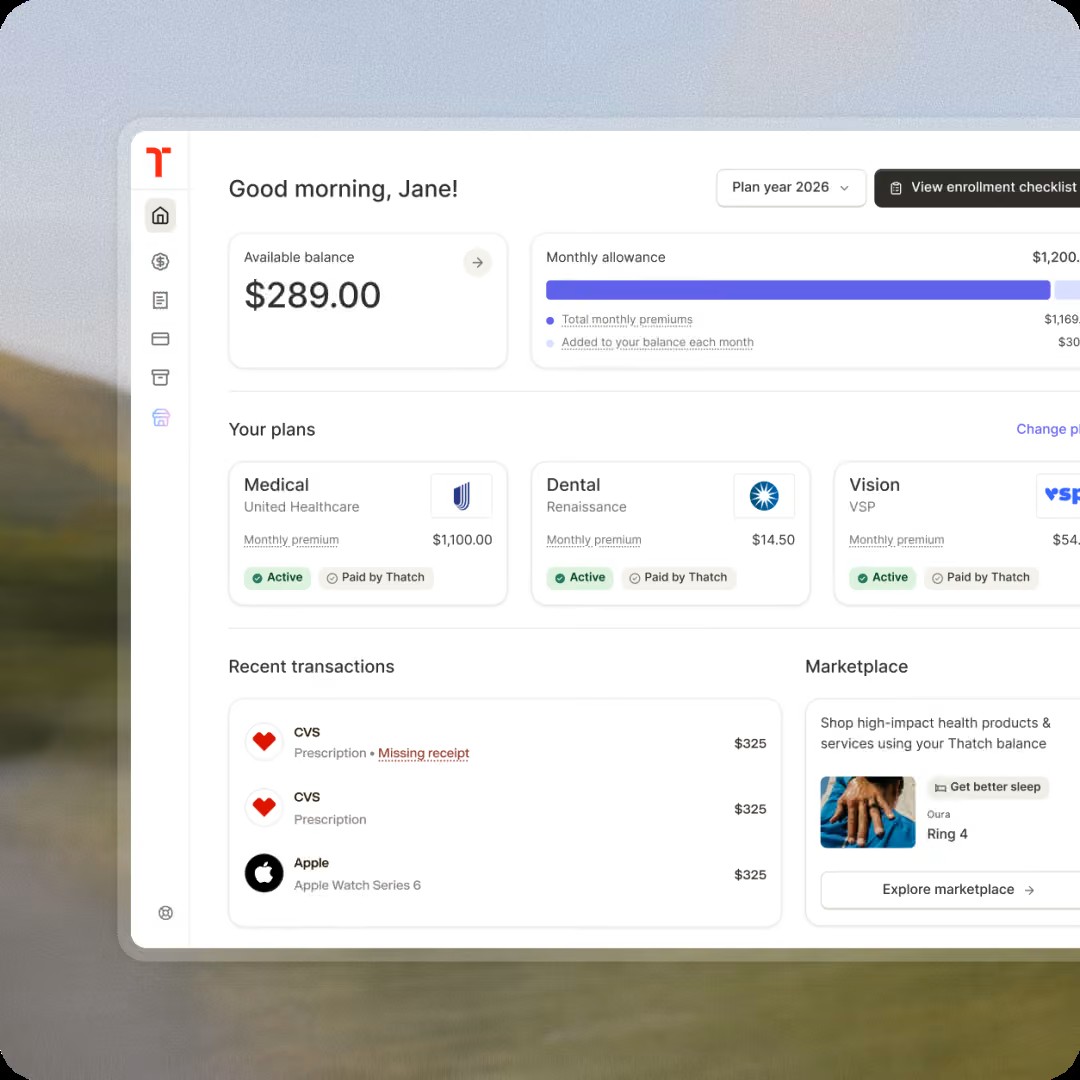
고용주가 근로자별 월 정액 헬스 버짓을 설정하면, 근로자는 Thatch 마켓플레이스에서 의료·치과·비전 보험 플랜을 비교·선택해 가입합니다. IRS/DOL 규정에 따른 ICHRA 적격성 판정, HIPAA·ACA 컴플라이언스 문서 자동 생성, 보험료 자동 납부(autopay)까지 백오피스 전 과정을 자동화합니다.
잔여 헬스 버짓은 Thatch Visa 직불카드로 지급되어 진료비·본인부담금·처방약 등에 사용됩니다. 체크잔고·급여·HSA 잔액 중 지능형으로 결제 소스를 선택하는 “Just-in-Time HSA” 구조가 특징이며, AI 어시스턴트(Ask Thatch/ThatchBot)가 영수증 사진만으로 적격 지출 여부를 즉시 판정합니다.
Lyra Health(정신건강), Function Health(바이오마커 검진), AliveCor KardiaCare Plus(심전도 모니터링) 등 큐레이션된 헬스·웰니스 서비스를 세전 헬스 버짓으로 구매할 수 있는 마켓플레이스. 단순 보험료 지불을 넘어 근로자 지갑 점유율(wallet share)을 확장하는 핵심 수익 다각화 채널입니다.
유통 채널 전략 — 페이롤 임베디드 배급망: Thatch는 ADP(RUN Powered by ADP), Gusto, Justworks, Paychex 등 주요 페이롤·HR 플랫폼에 직접 임베드되어, 수백만 중소기업이 자사 페이롤 워크플로 내에서 별도 이탈 없이 Thatch에 가입할 수 있는 구조를 구축했습니다. 이는 순수 SaaS 영업 대비 CAC(고객획득비용)를 구조적으로 낮추는 배급 전략으로 해석됩니다.
인바운드 M&A를 통한 시장 통합: 2026년 Thatch는 경쟁사 Venteur(2021년 설립, 직원 86명 규모)의 고객·중개사·근로자 기반을 인수했으며, Venteur 자체 플랫폼은 인수 이후 서비스를 종료했습니다. 이는 자본력이 열위한 후발 ICHRA 플레이어의 시장 퇴출 및 상위 사업자로의 고객 통합이 본격화되고 있음을 시사하는 카테고리 컨솔리데이션 신호로 판단됩니다.
Thatch는 2023년 2월 프리시드·시드 라운드를 시작으로 2026년 9월 시리즈 C까지 약 4년 만에 누적 약 $192M(약 2,700억 원)를 조달하며 $1B 밸류에이션의 유니콘 지위를 획득했습니다. 라운드가 거듭될수록 순수 재무적 투자자(Index Ventures, General Catalyst, a16z) 중심 구조에서, 결제·페이롤·제약 산업의 전략적 투자자(ADP Ventures, Paychex, Eli Lilly)가 순차적으로 편입되는 구조로 진화했으며, 이는 단순 지분 투자를 넘어 유통·제품 파트너십이 동반되는 “고객-투자자 순환구조(customer-investor circularity)”로 해석됩니다.
Andreessen Horowitz(a16z)와 GV(Google Ventures)가 공동 리드한 $5.6M 시드 라운드를 포함, 프리시드·시드 합산 $6M 이상을 조달하며 플랫폼을 공식 출시했습니다. Lux Capital, Quiet Capital, Not Boring Capital, 그리고 미국암학회(American Cancer Society)의 임팩트 투자 조직인 BrightEdge가 참여했으며, Netflix 공동창업자 Marc Randolph 등 엔젤 투자자도 초기 라운드에 합류했습니다. 이 시점 타겟 고객군은 스타트업 중심이었습니다.
Index Ventures와 General Catalyst가 공동 리드하고, 신규 투자자 SemperVirens 및 The General Partnership이 합류했습니다. 기존 투자자 a16z와 Avid Ventures도 후속 투자로 참여했습니다. Index Ventures 파트너 Jahanvi Sardana는 “헬스케어는 여전히 고용주가 통제하는 마지막 대형 재무적 의사결정”이라 평가하며, 확정급여(DB)→확정기여(401k) 전환에 준하는 구조적 변화 초입이라는 투자 논리를 제시했습니다.
Index Ventures가 리드하고 a16z, General Catalyst, The General Partnership, SemperVirens, PeopleTech Partners가 후속 투자했습니다. 신규 전략적 투자자로 참여한 ADP Ventures는 동시에 RUN Powered by ADP 플랫폼 임베드 파트너십을 체결, 자본 참여와 유통 채널 확보가 결합된 전략적 투자 구조를 시현했습니다. 같은 시점 UnitedHealthcare 태평양북서부 사업부 前 CEO Gary Daniels가 최고성장책임자(CGO)로 합류, 보험업계 거버넌스·영업 역량을 보강했습니다. 공동창업자 Adam Stevenson은 밸류에이션이 시리즈 A 대비 약 3배 상승했다고 언급했으나(비공개), 구체 수치는 확인되지 않습니다.
라운드 구성: The General Partnership, Index Ventures, Scale Venture Partners(신규), General Catalyst, a16z가 재무적 투자자 그룹을 형성했으며, Avid Ventures, Quiet Capital, SemperVirens, QuantumLight(신규)가 후속 참여했습니다. 전략적 투자자로는 글로벌 제약사 Eli Lilly and Company와 페이롤 대기업 Paychex가 신규 편입되었으며, 기존 전략적 투자자 ADP Ventures도 재참여한 것으로 파악됩니다.
제약사 전략 투자의 함의: 동사 발표문은 “치료요법·현금결제 GLP-1·예방적 진단” 등을 헬스 버짓 잔여 지출의 예시로 명시하고 있어, Eli Lilly의 전략적 투자는 GLP-1 계열 비만·당뇨 치료제의 현금결제(cash-pay) 소비자 채널 확보 의도와 직접 연관된 것으로 해석됩니다. Paychex는 ADP에 이어 두 번째 대형 페이롤 전략적 투자자로, 배급망의 폭을 추가로 확장했습니다.
자금 활용 계획: 회원 대상 헬스케어 내비게이션 도구 고도화, 보험사 파트너십 심화, 페이롤 통합 확대, 5,000개 이상 고객 기업 대상 서비스 품질 제고에 투입 예정이며, 동사는 ICHRA 시장의 구조적 성장 가속 국면을 근거로 2027년을 “역대 최고 성장 연도”로 전망하고 있습니다.
Thatch의 경쟁 방어력은 ICHRA 카테고리 내 최다 자본화(best-capitalized) 지위, 핀테크 네이티브 결제 인프라, 페이롤 임베디드 배급망, 그리고 제약·보험 산업 전략적 투자자와의 언더라이팅 신뢰 구축에 기반합니다. 다만 카테고리 자체가 신생 규제(ICHRA는 2020년 도입) 기반이라는 점에서, 경쟁우위는 절대적 해자보다 자본력 우위 기반의 상대적 선점 효과에 가깝다는 점을 유의할 필요가 있습니다.
누적 ~$192M 조달과 $1B 밸류에이션은 Take Command Health, Remodel Health, Gravie, Zorro 등 경쟁 ICHRA 행정사 대비 압도적 자본력 우위를 의미합니다. 2026년 Venteur 고객 기반 인수는 이 자본 우위가 실제 인바운드 M&A로 전환된 사례로, 자본력이 열위한 후발주자의 시장 퇴출이 이어질 경우 Thatch가 최대 수혜자가 될 가능성이 높습니다. 다만 이는 카테고리 전체의 유닛 이코노믹스가 아직 검증 단계라는 반증이기도 합니다.
창업팀이 Stripe·Robinhood·Shopify·Ramp 출신으로 구성되어, 보험업계 배경이 주류인 경쟁사(Take Command Health는 “보험 전문가 60년+ 경력” 표방) 대비 결제 인프라·카드 발급·Just-in-Time HSA 등 금융 상품 설계 역량에서 구조적 차별화를 보입니다. 다만 Take Command 측은 이를 “플래시한 대시보드 vs. 실질 보험 전문성”이라는 프레임으로 역공하고 있어, 헬스케어 규제·컴플라이언스 심도에 대한 시장의 평가는 엇갈립니다.
ADP(RUN)·Gusto·Justworks·Paychex 등 주요 페이롤 플랫폼과의 통합, 그리고 ADP Ventures·Paychex의 시리즈 B·C 전략적 투자 참여는 자본 조달과 유통 채널 확보가 결합된 구조입니다. 수백만 중소기업이 이미 사용 중인 페이롤 워크플로 내에서 자연 유입되는 구조는 순수 아웃바운드 영업 대비 구조적으로 낮은 CAC를 시사하나, 페이롤 파트너 의존도가 높아질 경우 협상력 비대칭 리스크도 함께 내포합니다.
Eli Lilly and Company의 시리즈 C 참여는 GLP-1 계열 치료제 등 현금결제(cash-pay) 처방약 시장에 대한 소비자 접근 채널로서 Thatch 플랫폼이 검증받았음을 시사합니다. 이는 Thatch Market 마켓플레이스의 수익 다각화 잠재력(단순 보험 중개 수수료를 넘어선 헬스·웰니스 커머스)을 뒷받침하는 신뢰 지표로 해석되나, 제약사와의 유통 파트너십이 아직 구체적 상업 계약으로 공개되지 않은 점은 확인이 필요합니다.
규제 순풍 테제: Thatch 경영진은 ICHRA 시장이 연 60% 수준으로 성장 중이며, 전통 그룹 건강보험 비용이 최근 5년간 약 22% 상승한 반면 개인 플랜 비용은 하락 추세라는 자사 통계를 근거로, 2027년을 ICHRA 카테고리 사상 최대 성장 연도로 전망하고 있습니다. 이 전망이 현실화될 경우 최다 자본화 사업자인 Thatch가 구조적 수혜자가 되나, 이는 자사 발표 기반 수치이며 독립 검증된 시장 통계는 아니라는 점에 유의해야 합니다.
Thatch에 대한 투자 논리는 ICHRA 카테고리의 구조적 성장과 자본력 우위에 기반하나, 아래의 규제·경쟁·거버넌스 리스크를 동시에 고려할 필요가 있습니다.
ICHRA는 2020년 도입된 비교적 신생 제도로, IRS·DOL의 세제 혜택 및 컴플라이언스 규정에 사업 모델 전체가 종속되어 있습니다. 향후 행정부·의회의 정책 변화에 따라 세제 혜택 축소, 적격 요건 강화 등의 리스크가 상존하며, 이는 카테고리 전체에 영향을 미치는 시스템 리스크입니다.
경쟁사 Take Command Health는 Healthcare.gov 및 주(州) 마켓플레이스 전체 플랜에 접근 가능한 반면, Thatch는 제휴 보험사 중심의 오프익스체인지(off-exchange) 플랜을 주로 제공하는 것으로 파악됩니다. 이는 일부 주·지역에서 근로자 플랜 선택폭이 경쟁사 대비 제한될 가능성을 시사합니다.
Thatch는 AI 챗봇·헬프데스크 티켓 중심의 기술 주도형 지원 모델을 채택한 반면, 경쟁사 다수는 24시간 AI 지원과 인간 어드바이저를 결합한 하이브리드 모델을 운영합니다. 헬스케어 리터러시가 낮은 중소기업 근로자층에서는 기술 중심 모델이 서비스 공백으로 이어질 가능성이 있습니다.
$108M 조달로 $1B 밸류에이션에 도달한 것은 2027년 “역대 최고 성장” 전망을 상당 부분 선반영한 것으로 판단되며, 성장 둔화 시 밸류에이션 재평가(down-round) 리스크가 존재합니다. 또한 Venteur의 시장 퇴출 사례는 ICHRA 카테고리가 여전히 고연소(high cash-burn) 구조이며, 최다 자본화 사업자를 제외한 다수 플레이어의 생존 가능성이 불확실함을 시사하는 선행 지표로 해석됩니다.