
TEMB Intelligent (天博智能)
중국 자동차 열관리(Thermal Management) 부품 국내 1위 — 산둥 曲阜 소재 조정기·전자워터밸브 전문기업, 2026년 9월 상해 A주 상장
천보즈넝(天博智能科技(山东)股份有限公司, 이하 TEMB)의 전신은 1971년 설립된 산둥성 자동차공업집단(山东省汽车工业集团) 직속 국유기업 취푸자동차부품공장(曲阜汽车配件厂)입니다. 2001년 9월 지분 전환을 거쳐 민영 유한책임회사인 취푸톈보자동차부품제조유한공사(曲阜天博汽车零部件制造有限公司)로 재편되었으며, 등록자본금은 9,000만 위안입니다. 본사는 산둥성 지닝시 취푸시 경제개발구 톈보로 158호에 위치합니다. 반세기에 걸친 완성차 부품 공급 이력을 보유한, 중국 자동차 산업의 세대교체를 그대로 체화한 기업이라는 점이 투자 포인트의 출발점입니다.
1971년 3월 취푸자동차부품공장 입사 이래 작업장 주임·생산과장·부공장장·공장장을 거쳐, 2001년 민영화 이후 총경리 및 회장을 겸임하며 50여 년간 회사를 이끌었습니다. “개혁개방 30년 중국 자동차공업 우수인물”, “산둥성 노동모범” 등 업계 공로 표창을 수상한 1세대 산업 인물로, 조정기(온도조절기) 사업을 국내 시장점유율 1위 반열에 올려놓은 실질적 창업자입니다. 경영권 승계 이후에도 이사 및 최대주주 지배구조의 핵심 축으로 잔류하고 있습니다.
석사 학위·고급 엔지니어. 2002~2005년 취푸시 종합행정법집행대, 2005~2019년 취푸시 초상국(투자유치기관)에서 지방정부 경력을 쌓은 뒤 2015년 이사로 합류, 이후 부친의 뒤를 이어 회장직을 승계했습니다. 톈보투자유한공사(55.70%) 및 톈보企管 파트너십(22.08%)을 통해 부친과 함께 회사 의결권의 95.57%를 지배하는 실질지배자 구조의 중심 인물입니다.
현 경영 실무를 총괄하는 총경리로, 직접 지분 4.43%를 보유한 핵심 경영진 중 한 명입니다. 뤼씨 부자 체제 하에서 생산·품질·고객사 관리 등 일상 경영을 담당합니다.
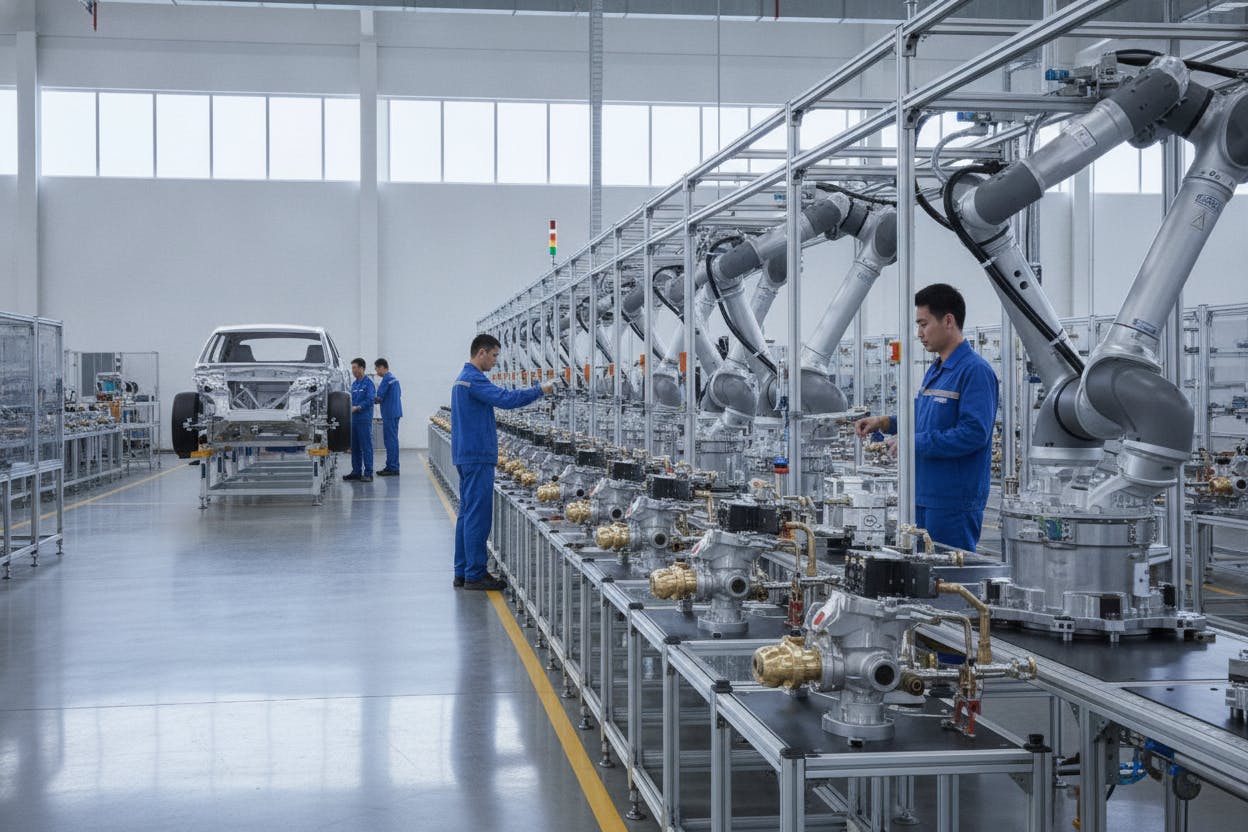
TEMB는 자동차 열관리 시스템 부품을 주력으로, 온도조절부품(조정기·지능형 워터밸브), 센서류(온도센서·유압경보기·TPMS), 전성부품(AVAS 저속경고음), 개폐부품(각종 스위치)의 4대 제품군을 영위하는 완성차 1차 협력사(Tier-1)입니다. 내연기관·하이브리드·순수전기 전 차종 플랫폼에 대응 가능한 제품 포트폴리오를 갖추고 있으며, 2025년 기준 중국 판매량 상위 10대 완성차 그룹 전부와 상위 30개사 중 29개사를 고객사로 확보하고 있습니다.
엔진 냉각수 온도 제어 왁스식 조정기. Frost & Sullivan 2024년 기준 매출 국내 1위, 글로벌 3위. 다수 국가·업계 표준 초안 작성 기업.
전동화 3전(모터·배터리·전력전자) 열관리 핵심 부품으로, 최근 2년간 판매량이 두 차례 두 배로 증가한 최대 성장 동력. ESS 액체냉각·AI 데이터센터 액체냉각으로 응용처를 확장 중이며 阳光电源(Sungrow) 등 신규 고객을 확보했습니다.
온도센서, 유압경보기, TPMS 타이어압력센서 등. 2013년 독일 콘티넨탈(大陆)과의 합작사 陆博电子를 통해 휠속센서 등 관련 기술을 흡수해왔습니다.
전기차 저속 보행자 경고음(AVAS) 시스템. 관련 국가표준 3건의 초안 작성 참여사로, 개폐(스위치)부품과 함께 원스톱 조달 니즈를 충족하는 포트폴리오를 구성합니다.
제2성장곡선 — 열관리 기술의 비(非)자동차 영역 확장: 지능형 워터밸브를 중심으로 한 열관리 기술을 ESS(에너지저장장치) 액체냉각 및 AI 데이터센터 액체냉각 시장으로 확장하는 전략을 추진 중이며, 이미 阳光电源(Sungrow Power Supply)에 공급을 개시했습니다. 자동차 부품업체가 데이터센터 냉각 밸류체인에 진입하는 구조로, 국내 경쟁사 三花智控(Sanhua)의 다각화 전략과 유사한 궤적을 밟고 있으나 규모 면에서는 초기 단계입니다.
재무 실적: 매출액은 2022년 9.68억 위안 → 2023년 12.70억 위안 → 2024년 16.93억 위안 → 2025년 19.61억 위안으로 3개년 연평균 32.2% 성장했습니다. 다만 귀속순이익은 변동성이 상당한데, 비경상손익(투자수익·공정가치 변동손익) 차감 전후 중 낮은 값 기준으로 2022년 1.73억 위안, 2023년 1.12억 위안(전년 대비 급감), 2024년 2.82억 위안, 2025년 3.51억 위안을 기록했습니다. 일부 매체가 인용한 2022년 “4.87억 위안” 등 비조정 순이익 수치는 투자수익·공정가치 변동손익을 포함한 헤드라인 지표로, 상장 보증기관이 제출한 조정 후 수치와는 차이가 있어 이익의 질(earnings quality) 측면에서 유의가 필요합니다.
TEMB의 자본시장 여정은 벤처캐피탈 라운드가 아닌, 국유기업 민영화 → 완성차 밸류체인 내 유기적 성장 → A주 메인보드 IPO로 이어지는 전형적인 중국 제조업 상장 경로를 따릅니다. 2026년 9월 상장은 반세기 업력을 지닌 가족기업이 처음으로 공개 자본시장의 심사와 평가를 받는 이정표입니다.
산둥성 자동차공업집단유한공사 산하 국유기업으로 출발, 자동차 감온부품 전문 생산기업으로서의 기술 축적을 시작했습니다.
지분 전환을 통해 민영 유한책임회사로 재편. 창업 세대 뤼신민이 총경리 겸 회장으로 취임하며 조정기·전성 부품 중심의 완성차 공급 체계를 본격 구축했습니다. 종업원지주회 대리보유, 국유지분 이전 지연 문제는 2009년 정리 완료되었습니다.
글로벌 열관리·섀시 부품 Tier-1인 독일 콘티넨탈과 합작하여 휠속센서 등을 생산하는 陆博电子를 설립, 현재까지 안정적으로 협력을 지속하고 있습니다. 2025년에는 콘티넨탈 자동차부문 분사법인 欧摩威(Vitesco 계열)와 헝가리 합작사 설립을 추진하며 협력 관계를 심화하고 있습니다.
내연기관 중심 조정기 사업에서 지능형 워터밸브 등 전동화 열관리 부품으로 연구개발 축을 전환, 이후 매출 성장의 핵심 동력이 되었습니다.
창업주 뤼신민이 회장직에서 물러나고 아들 뤼야웨이가 회장 및 법정대표인으로 취임했습니다. 회사명도 曲阜天博汽车零部件制造有限公司에서 天博智能科技(山东)股份有限公司로 변경, 주식회사(股份有限公司) 체제로 전환하며 등록자본금을 3,000만 위안 증액했습니다.
산둥증권감독국에 IPO 상장보도 신청을 완료하며 공개 자본시장 진출 절차를 공식 개시했습니다.
상해증권거래소가 TEMB의 메인보드 상장 신청을 공식 수리, 심사 절차에 착수했습니다.
최초 전략배정 물량은 600만주(공모 물량의 20%)로 설정되었습니다. 조달자금 순사용 예정액은 20.57억 위안(4개 프로젝트 — 지능형 열관리 부품 제조기지, 생산능력 확충 기술개조, 톈보 연구개발센터, 정보화센터 고도화)이었으나, 실제 순조달액(17.82억 위안)은 이를 약 2.75억 위안 밑돌아 일부 자체자금·차입 조달이 병행될 것으로 판단됩니다.
공모가 62.65위안 대비 첫날 시초가는 94.69위안으로 약 51% 상회 출발, 시가총액은 100억 위안(약 $16억)을 상회했습니다. 전국사회보장기금(National Social Security Fund)과 기본양로보험기금(Basic Pension Insurance Fund)이 기관 배정 물량에 참여하며 국가급 장기자금이 신에너지차 부품 공급망 테마에 대한 신뢰를 보였습니다. 보증기관은 中信建投证券, 법률자문은 GF Law Firm 및 DeHeng Law Offices(전략배정 부문 자문)가 각각 담당했습니다.
- 경영권 승계 시점: 일부 자료는 뤼야웨이의 회장 취임 시점을 “2022년 1월”로 명시(상장 보증서류 이력)하는 반면, 2025년 8월 현지 매체 보도는 “지난해 말(2024년 말)” 승계로 서술하고 있어 공시 자료 간 시점 불일치가 존재합니다. 본 리포트는 공식 이력서 기준인 2022년을 주 시점으로 채택하되, 해당 불일치를 병기합니다.
- 순이익 지표 차이: 일부 매체가 인용한 “귀속순이익” 수치(예: 2022년 4.87억 위안, 2024년 3.22억 위안)는 비경상손익 조정 전 헤드라인 수치로 추정되며, 상장 보증기관 공식 문서상의 “비경상손익 차감 전후 중 낮은 값” 기준 수치(2022년 1.73억 위안, 2024년 2.82억 위안)와는 상당한 차이를 보입니다. 밸류에이션 및 이익의 질 평가 시에는 보증기관 공식 수치를 기준으로 삼았습니다.
- 조정기 국내 시장점유율: 채용 공고 등 과거 자료는 45%, 2025년 경영진 발언은 55%로 언급하고 있어 공표 시점에 따른 편차가 존재합니다. 공식 招股書는 구체적 퍼센티지 대신 “Frost & Sullivan 기준 국내 1위·글로벌 3위” 순위만을 명시하고 있어, 본 리포트는 순위 기준을 우선 채택했습니다.
TEMB의 경쟁 방어력은 반세기에 걸친 완성차 인증 이력에 기반한 높은 전환비용, 완성차 상위 고객사 전 커버리지, 글로벌 Tier-1과의 기술 제휴, 그리고 열관리 기술의 비자동차 영역 확장이라는 네 축으로 구성됩니다. 다만 三花智控·银轮股份·拓普集团 등 국내 대형 경쟁사 및 电装(Denso)·法雷奥(Valeo)·马勒(Mahle)·博世(Bosch)·콘티넨탈 등 글로벌 열관리 대기업 대비로는 규모·글로벌 매출 비중 면에서 명확한 열위에 있다는 점을 함께 고려해야 합니다.
2003년 폭스바겐 아태 품질감사 통과 이후 A급 협력사 지위를 유지해온 이력, IATF16949 인증, 조정기·온도센서 등 4개 제품의 업계·국가 표준 초안 작성 참여 실적은 완성차 벤더 등록 및 설계 채택(design-win) 이후 교체가 어려운 구조적 해자를 형성합니다.
2025년 기준 중국 판매량 상위 10대 완성차 그룹 전부, 상위 30개사 중 29개사가 당기 고객사입니다. 다만 상위 5대 고객 매출 비중이 2022년 28.52%에서 2025년 상반기 42.35%로 상승했고 비야디·奇瑞·长城 3사가 30% 이상을 차지해, 커버리지 확대와 집중도 상승이 동시에 진행 중인 이중적 구조입니다.
2013년 콘티넨탈과의 陆博电子 합작, 2025년 콘티넨탈 분사법인 欧摩威와의 헝가리 합작 추진은 순수 자체 R&D에 의존하는 다수 국내 경쟁사 대비 글로벌 기술 흡수 채널을 확보하고 있다는 신호로 해석됩니다.
지능형 워터밸브 기술을 ESS 및 AI 데이터센터 액체냉각 시장으로 확장하며 阳光电源을 신규 고객으로 확보, 자동차 산업 사이클 의존도를 완화할 잠재적 성장 축을 마련하고 있습니다. 다만 현재 매출 기여도는 초기 단계입니다.
밸류에이션 관전 포인트: 상장 이후 주가 흐름은 (1) 지능형 워터밸브의 ESS·데이터센터向 매출 기여도 가시화 속도, (2) 상위 고객 집중도 추가 상승 여부, (3) 비야디 등 완성차의 부품 내재화(자체 워터밸브 개발) 진행 상황이라는 세 변수에 크게 좌우될 것으로 판단됩니다. 三花智控 대비 저평가된 밸류에이션(공모 PER 21.43배)은 매력적이나, 이는 상대적으로 낮은 브랜드력·글로벌 매출 비중을 반영한 디스카운트이기도 합니다.
공개된 원자료(Dealroom 기사)에는 리스크 관련 서술이 포함되어 있지 않으나, 기관투자자 관점의 완전한 분석을 위해 招股書·보증기관 문의답변서 등 공개 심사자료에서 확인되는 주요 리스크 요인을 아래와 같이 별도로 정리했습니다.
비야디 등 일부 대형 고객사가 지능형 워터밸브를 자체 개발하는 사례가 확인되며, 이는 TEMB의 핵심 성장 제품군에 대한 조달 축소로 이어질 수 있습니다.
상위 5대 고객 매출 비중이 2022년 28.52%에서 2025년 상반기 42.35%로 상승했으며, 완성차 업계의 가격 경쟁 심화가 부품 단가 인하 압력으로 이어져 상류 공급망인 TEMB의 수익성에 영향을 미칠 수 있습니다.
매출채권 장부가액이 유동자산 대비 30.76%에서 45.59%로 확대되었고, 2023년에는 일부 완성차 고객의 경영 리스크로 실제 대손이 발생한 바 있습니다. 재고자산도 확대 추세로, 재고 평가손실 리스크가 상존합니다.
2022~2023년 순이익 급락은 투자수익 및 공정가치 변동손익의 큰 폭 변동에 기인한 것으로, 본업(영업)이익 대비 비경상적 손익 항목의 변동성이 실적 예측 가능성을 저해하는 요인입니다.
뤼신민·뤼야웨이 부자가 46.4%의 경제적 지분으로 95.57%의 의결권을 지배하는 구조는 상장 이후에도 유지될 전망이며, 소액주주의 견제력이 제한적인 거버넌스 오버행 요인입니다.
三花智控·银轮股份·拓普集团 등 국내 대형 경쟁사와 电装·法雷奥·马勒·博世·콘티넨탈 등 글로벌 열관리 대기업은 훨씬 큰 매출 규모와 글로벌 고객 기반을 보유하고 있어, TEMB는 상대적으로 니치 카테고리(조정기·워터밸브)에서의 지위에 의존하는 구조입니다.
招股書상 예정 자금 사용 계획(20.57억 위안)이 실제 순조달액(17.82억 위안)을 약 2.75억 위안 상회해, 4대 투자 프로젝트의 완전한 이행을 위해서는 추가적인 자체자금 또는 외부 차입 조달이 필요할 것으로 판단됩니다.