
Enflame Technology
텐센트가 지분·매출을 동시에 지지하는 상하이 AI 가속기 팹리스 — ‘국산 GPU 4대 소룡(四小龙)’의 마지막 상장 주자, 燧原科技
燧原科技(Enflame Technology)는 2018년 3월 상하이 장장(张江)에서 반도체 업계 베테랑 자오리둥(赵立东, Zhao Lidong)과 장야린(张亚林, Zhang Yalin)이 공동 창업했습니다. 두 사람 모두 AMD 출신으로, 실리콘밸리와 상하이를 오가며 반도체 설계·사업 개발 최전선에서 실무 경험을 쌓은 인물입니다. 회사의 출발점은 대학 연구실이나 국책 연구소가 아닌, 글로벌 반도체 기업에서 축적한 엔지니어링·상업화 경험이었다는 점이 이 회사의 초기 포지셔닝을 이해하는 핵심입니다.
청화대학교(清华大学) 전자공학과 ‘EE85반’ 출신인 자오리둥은 웨이얼구펀(韦尔股份) 창업자 위런룽(虞仁荣), 자오이촹신(兆易创新) 공동창업자 등 다수의 반도체 상장사 창업자를 배출한 것으로 업계에 널리 알려진 학번의 일원입니다. 청화대 졸업 후 미국 유타주립대학교에서 전자·컴퓨터공학 석사를 취득했으며, 이후 실리콘밸리에서 20년 이상 반도체 업계에 몸담았습니다. 2007~2014년 AMD 컴퓨팅사업부 시니어 디렉터로 CPU/APU 제품 기획 및 시장 개척을 담당했고, 이어 제품엔지니어링부 시니어 디렉터로서 1,000명 이상 규모의 조직을 이끌며 CPU/GPU/APU 핵심 IP 개발과 AMD 중국 연구개발센터 설립에 참여했습니다. 2014~2017년에는 쯔광그룹(紫光集团) 산하 법인에서 부총재를 역임하며 반도체 투자·전략·시장·영업 전반을 총괄한 이력을 보유하고 있습니다.
공동창업자 장야린은 푸단대학교(复旦大学) 전자공학과 출신으로, AMD 글로벌 칩 연구개발을 총괄하던 핵심 인물 중 한 명이었습니다. AMD 상하이 R&D센터를 이끌며 다수의 월드클래스 칩을 설계·양산한 이력을 갖고 있습니다. 흥미로운 일화로, 2008년 장야린이 AMD에 입사할 당시 그를 면접했던 사람이 바로 자오리둥이었으며, 약 10년 뒤 두 사람은 燧原科技의 공동창업자로 다시 만나게 됩니다.
청화대 전자공학 학사, 미국 유타주립대 전자·컴퓨터공학 석사. AMD 컴퓨팅사업부·제품엔지니어링부 시니어 디렉터(2007~2014), 쯔광그룹 부총재(2014~2017) 역임. 전략 기획·자금조달·사업운영 총괄.
푸단대 전자공학 학사. AMD 글로벌 칩 연구개발 핵심 리더 출신으로 상하이 R&D센터를 이끌며 다수 월드클래스 칩 양산 주도. 제품 기획·R&D·생산 총괄.
두 창업자는 일치행동협약(一致行动协议)을 체결해 燧原科技에 대한 의결권을 공동 행사하고 있으며, IPO 시점 기준 두 사람이 직간접적으로 지배하는 의결권 비율은 약 32.51%에 달합니다. 회사는 단독 지배주주가 없는 지분 구조이며, 텐센트(腾讯)가 지분 약 20.26%로 최대 기관주주 지위를 보유하고 있으나 창업자 그룹의 합산 의결권에는 미치지 못합니다.
燧原科技는 AI 클라우드·엣지 연산을 위한 완전 자체설계 GCU(General Computing Unit) 아키텍처를 핵심으로 하는 상하이 소재 팹리스 반도체 기업입니다. 회사는 창업 초기부터 기존 GPU 아키텍처를 라이선싱하는 대신 프로세서 코어와 명령어셋(ISA)을 처음부터 독자적으로 설계하는 전략을 택했습니다. 이는 개발 기간을 늘리는 대가로 지식재산권 리스크와 라이선스 종속을 구조적으로 제거하는 선택이었으며, 현 시점의 미중 반도체 갈등 국면을 감안할 때 상당히 선견지명 있는 결정이었다고 우리는 평가합니다.
| 제품군 | 포지셔닝 | 세대 | 비고 |
|---|---|---|---|
| 邃思(Suisi) 칩 시리즈 | 자체설계 AI 연산 코어 (GCU-CARA 아키텍처) | 1.0 → 2.0 → 3세대 | 5세대·6세대 개발 진행 중. IPO 조달금의 핵심 사용처 |
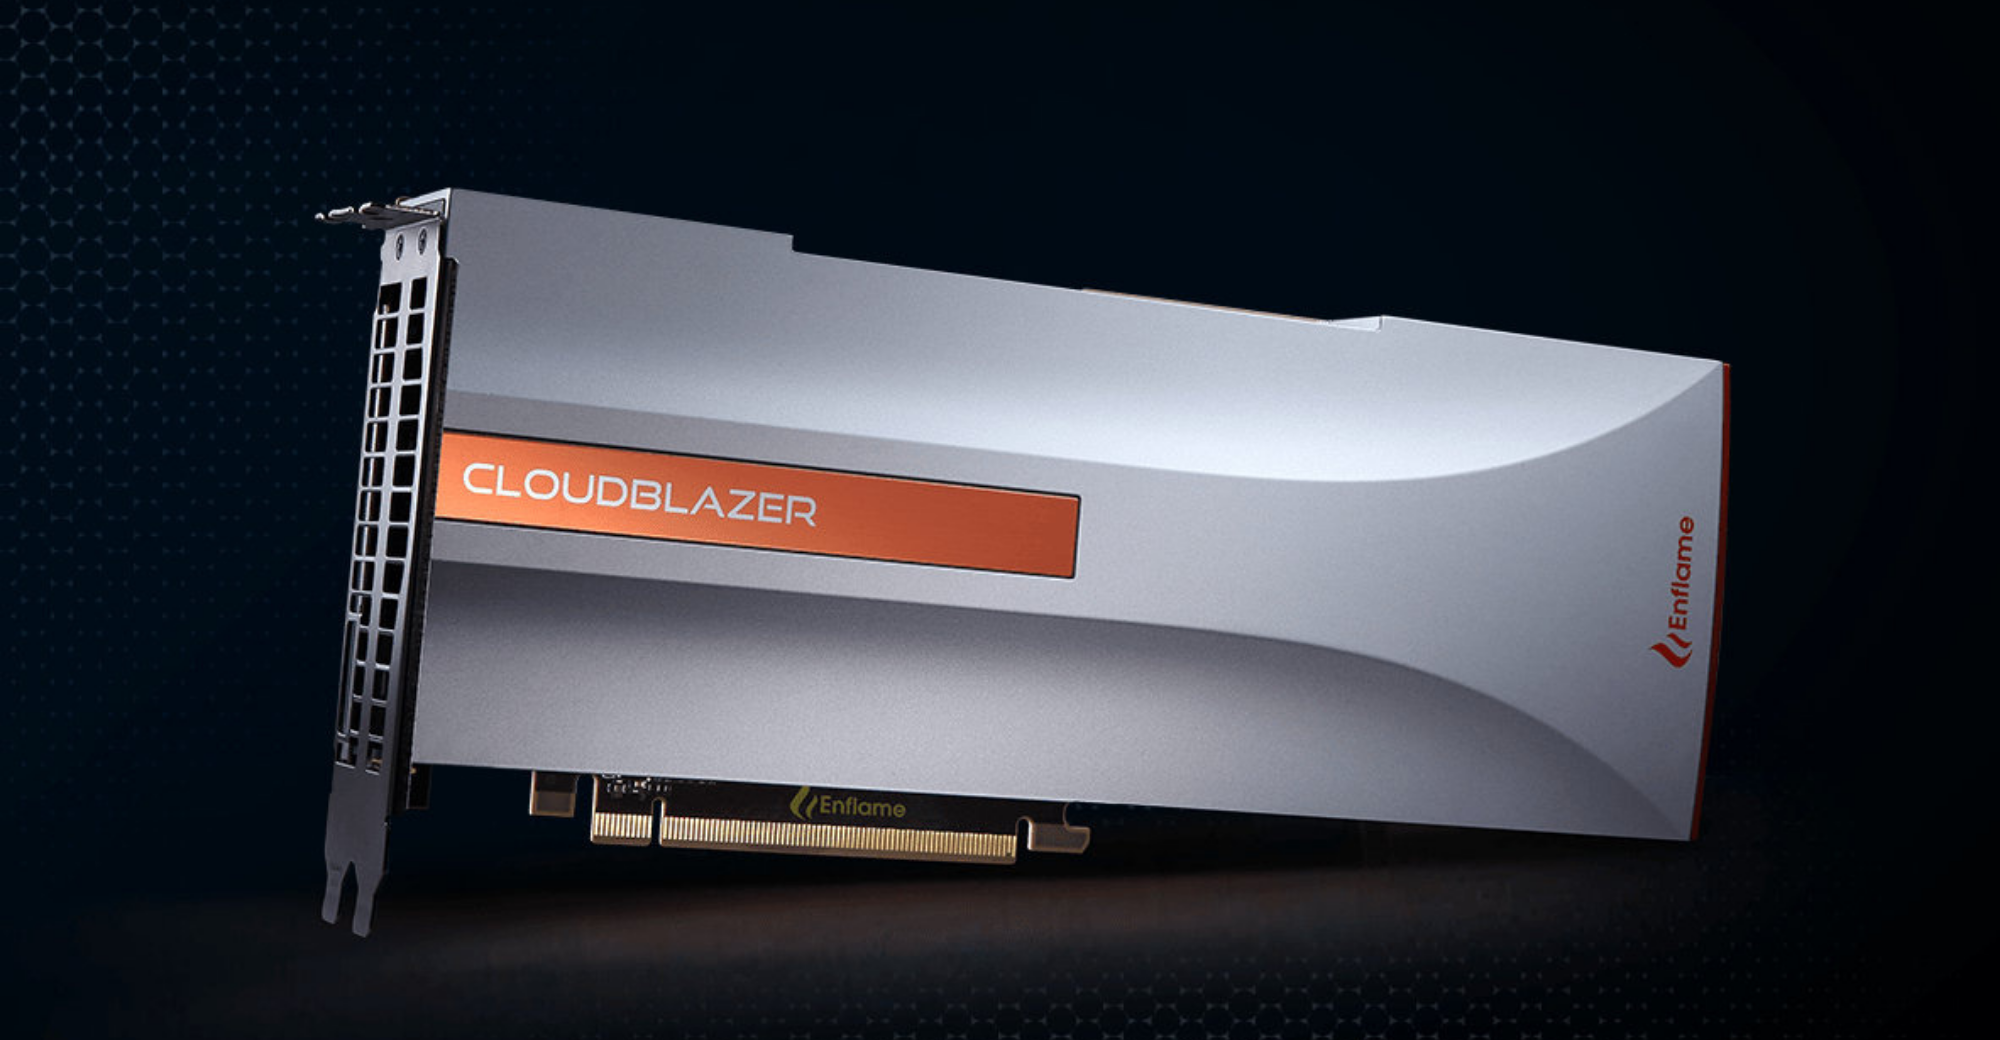
| 云燧(CloudBlazer) T10/T20/T21 | 훈련용 가속카드 및 OAM 모듈 | 1~2세대 | GCU-LARE 인터커넥트 탑재, 대규모 클러스터 구성 지원 |
| 燧原S60 | 추론 전용 가속카드 | 3세대 | 2024년 하반기 양산 개시, 누적 10만 장 이상 주문 확보 |
| 驭算(TopsRider) | 자체 개발 컴퓨팅·프로그래밍 소프트웨어 플랫폼 | 지속 업데이트 | 주류 딥러닝 프레임워크 지원, 연산자 범용화 및 그래프 최적화 |
| CloudBlazer Matrix | 대규모 지능형 컴퓨팅 클러스터 시스템 | 최대 8,192장 구성 | 단정밀도 최대 1.3 EFLOPS(약 130,000 TFLOPS) 클러스터 구현 |
재무 스냅샷 (2023~2025, 상장예비심사서 기준): 매출액은 2023년 3.01억 위안 → 2024년 7.22억 위안 → 2025년 9.90억 위안으로 3년 연속 고성장(2022~2024년 CAGR 약 183%)을 기록했으나, 매출총이익률은 22.60% → 30.59% → 31.78%로 개선 추세에도 불구하고 동종 상장 경쟁사 평균(약 57%) 대비 구조적으로 낮은 수준입니다. 같은 기간 순손실(비경상손익 제외 기준)은 -15.67억 위안 → -15.03억 위안 → -11.97억 위안으로 손실 규모는 점차 축소되고 있으나, 2023년 이후 누적 손실은 40억 위안을 상회합니다. 연구개발비는 매출 대비 여전히 압도적으로 높은 수준(2023년 매출 대비 408%, 2025년 114.6%)을 유지하고 있으며, 흑자 전환 시점은 회사 측 가이던스 기준 2026~2027년으로 제시되어 있습니다.
⚠ 데이터 정합성 및 고객 집중 플래그: 2025년 매출 중 텐센트(및 관계사) 비중은 83.79%에 달하며, 상위 5대 고객 매출 비중은 2022년~2025년 3분기 누적 기준 92.6%~96.5%로 일관되게 90%를 상회합니다. 텐센트는 회사의 최대 기관주주(지분 약 20.26%)이자 동시에 최대 매출처로, 이러한 이중적 지위는 상업적 견인력(commercial traction) 확인이라는 강점과 관계사 거래(related-party transaction) 의존이라는 리스크를 동시에 내포합니다. 우리는 이 구조를 투자 매력 요인이자 핵심 리스크 요인으로 병기해 평가합니다.
燧原科技는 2018년 Pre-A 라운드부터 2024년 E라운드, 그리고 2026년 9월 상하이 STAR마켓(科创板) IPO에 이르기까지 총 6차례의 사모 라운드와 한 차례의 대형 IPO를 통해 자본을 조달했습니다. 텐센트(腾讯)가 창업 초기 Pre-A 라운드부터 연속 6회에 걸쳐 참여하며 창업 초기부터 IPO 직전까지 일관되게 투자자 지위를 유지한 점, 그리고 2022년 이후 상하이 국유자본 및 국가급 반도체 산업기금이 대거 유입된 점이 이 회사 자본조달 히스토리의 가장 뚜렷한 특징입니다.
회사 설립과 거의 동시에 텐센트가 리드투자자로 참여하며 첫 기관 자금을 확보. 이후 IPO까지 이어지는 텐센트의 6연속 투자 이력의 출발점.
텐센트가 3,000만 위안을 추가 투자했으며, 红点创投(Redpoint China), 太湖云和, 云和中冀, 上海来硕 등이 신규로 참여.
코로나19 팬데믹 초기의 불확실한 자본시장 환경 속에서도 텐센트가 1.49억 위안을 추가 투자하며 지속적 지지 의사를 확인.
CPE源峰, 中金资本(CICC Capital), 春华资本(Chunhua Capital)이 공동 리드. 텐센트, 武岳峰资本, 红点创投, 中国基金 등 기존 투자자가 대거 팔로우온.
국가집적회로산업투자기금(国家集成电路产业投资基金, 이른바 ‘대기금’)이 투자에 참여, 국가 전략산업으로서의 정책적 정당성을 부여받은 라운드.
15개 이상 기관이 참여. 상하이국제그룹(上海国际集团) 산하 国际资管·国鑫创投·国方创新·(金浦투자 산하) 上海金融科技基金·国和投资가 공동 리드하고, 텐센트·美图公司·武岳峰科创·允泰资本·弘卓资本·红点中国·广发乾和·瑞安达泰·浦东投控 등 신구 주주가 대거 팔로우온.
IPO 직전 마지막 사모 라운드로, 후룬연구원(胡润研究院) 집계 기준 2025년 중반 밸류에이션은 약 205억 위안까지 상향.
2026년 1월 22일 상장신청 접수, 6월 15일 상장위원회 심의 통과. 공모가 주당 142.18위안, 4,300만 주 발행으로 총 61.2억 위안(자료에 따라 약 8.5억~9.1억 달러로 소폭 상이하게 집계) 조달. 9월 11일 상장 첫날 시초가가 공모가 대비 188% 급등하며 시가총액 약 1,764억 위안을 기록, 국산 GPU ‘4대 소룡(무어스레즈·무시구펀·비런과학기술·燧原科技)’ 상장 사이클의 마지막 주자로 이름을 올림.
텐센트의 포지션: 텐센트는 燧原科技에 6차례에 걸쳐 누적 20.75억 위안을 투자했으며, IPO 공모가 기준으로도 이미 93억 위안 이상의 장부상 미실현 평가차익을 기록한 것으로 추정됩니다. 상장 당일 +188% 급등을 단순 반영할 경우 이 평가차익은 이론상 465억 위안 수준까지 확대될 수 있으나, 이는 락업 해제 전까지 실현되지 않은 시가 기준의 변동성 높은 수치라는 점에 유의해야 합니다. IPO 이후 텐센트는 약 17.95%의 지분을 보유하며 여전히 최대 단일주주 지위를 유지합니다.
燧原科技가 활동하는 중국 AI 가속기 시장은 무어스레즈(摩尔线程), 무시구펀(沐曦股份), 비런과학기술(壁仞科技/Biren), 톈수즈신(天数智芯) 등이 각축전을 벌이는 이른바 ‘4대 소룡(四小龙)’ 구도로 재편되었으며, 燧原科技는 이 4개사 중 가장 마지막으로 공모 상장을 완료하며 국산 GPU 4대 소룡의 상장 사이클을 마무리한 기업입니다. 우리는 燧原科技의 경쟁우위를 제품 설계, 생태계, 자본·정책 지원의 세 층위로 나눠 분석합니다.
프로세서 코어와 명령어셋(ISA)을 처음부터 독자 설계, 라이선스 종속 및 지재권 리스크를 구조적으로 제거. 미중 기술 갈등 국면에서 정책 리스크를 완충하는 효과가 있음.
하드웨어뿐 아니라 컴파일러·프레임워크 호환성까지 자체 구축. 국산 대체(国产替代)의 성패를 가르는 핵심 변수인 소프트웨어 스택 내재화를 달성.
최대 투자자이자 최대 고객사인 텐센트와 6년 연속 공동성장 트랙레코드 보유. 하이퍼스케일 실사용 검증이라는 강점과 매출 집중 리스크를 동시에 내포.
국가집적회로산업투자기금(‘대기금’), 상하이국제그룹 산하 국유펀드가 D라운드 이후 주도적으로 참여. 정책 우선순위 산업으로서 ‘페이션트 캐피털’을 확보한 구조.
邃思 칩부터 云燧 카드, TopsRider 소프트웨어, CloudBlazer Matrix 클러스터까지 엔드투엔드로 제공, 고객사 시스템 통합 비용을 절감.
국내 발명특허 262건 보유, 국가·업계 표준 제정 41건 참여. SAIL之星, 中国芯 최고상 등 다수의 산업상 수상으로 기술력에 대한 제3자 검증을 확보.
⚠ 구조적 리스크 플래그: 위와 같은 경쟁우위에도 불구하고, IDC 집계 기준 燧原科技의 중국 AI 가속카드 시장 점유율은 약 1.4~1.7%에 불과하며, 이는 약 55%의 점유율을 유지하는 것으로 추정되는 엔비디아와 비교할 때 여전히 미미한 수준입니다. ‘4대 소룡’을 합산해도 자국 시장 점유율은 15% 안팎에 그치는 것으로 추산되며, 매출총이익률 역시 캠브리콘(寒武纪, 55~69%), 무어스레즈(28~72%) 등 동종 상장 경쟁사 대비 구조적으로 낮은 수준(22.6~31.8%)에 머물러 있습니다. 아울러 공모가 기준 2025년 정적 시가총액/매출액 배수(P/S)는 약 61.8배로, 흑자 전환 이전 단계의 밸류에이션 부담이 상당히 높다는 점을 우리는 지적합니다.