
Poolside
GitHub 前 CTO와 소스코드 AI 파이오니어가 설립한 엔터프라이즈 AI 코딩 플랫폼 — Nvidia의 $70억 베팅이 시사하는 것
Poolside는 2023년 4~5월 미국 샌프란시스코에서 GitHub 前 CTO Jason Warner와 연쇄 개발자툴 창업가 Eiso Kant가 공동 설립한 파운데이션 모델 기업입니다. 두 창업자 모두 “AI on Code” 분야에서 업계 최전선에 있었다는 공통점을 가지며, 회사의 창업 논제는 소프트웨어 개발이 AGI(범용인공지능)로 향하는 가장 유력한 첫 관문이라는 확신에서 출발했습니다. 최초 사명은 ‘Snowball’이었으나 AWS Snowball과의 상표권 문제로 인해 Poolside로 개명한 것으로 파악됩니다.
Penn State 컴퓨터공학 학사, Rensselaer Polytechnic Institute 석사. Canonical에서 Ubuntu Desktop 엔지니어링을 이끈 뒤, Heroku VP of Engineering(2014~2017)을 거쳐 GitHub CTO(2017~2021)로서 Copilot·GitHub Actions·Code Search 인큐베이션을 총괄. 이후 Redpoint Ventures Managing Director(2021~2023)로 활동하다 2023년 Poolside를 공동창업.
네덜란드 출신 연쇄 창업가. IE University Madrid 수학. 세계 최초의 “AI on Code” 기업으로 평가받는 source{d}와 파리 기반 개발자 분석 스타트업 Athenian을 창업한 이력. 2017년 Warner가 GitHub의 AI 역량 확보를 위해 Kant의 회사 인수를 시도하며 처음 인연을 맺었고, 인수는 성사되지 않았으나 이후 6년간의 우정과 협업을 거쳐 Poolside 공동창업으로 이어짐.
창업 초기 Redpoint Ventures가 $26M 규모의 시드 라운드를 리드했으며(Erica Brescia·Jacob Effron 파트너 주도), Redpoint의 Brescia는 과거 GitHub에서 Warner와 함께 일한 인연으로 이사회에 합류했습니다. 이후 Felicis Ventures가 리드한 $100M 라운드와 프랑스 기업가 Xavier Niel의 참여를 계기로 회사는 한때 파리로 본사를 이전하기도 했으며, 현재는 미국(샌프란시스코)과 유럽에 걸친 분산 조직 구조를 유지하고 있습니다.
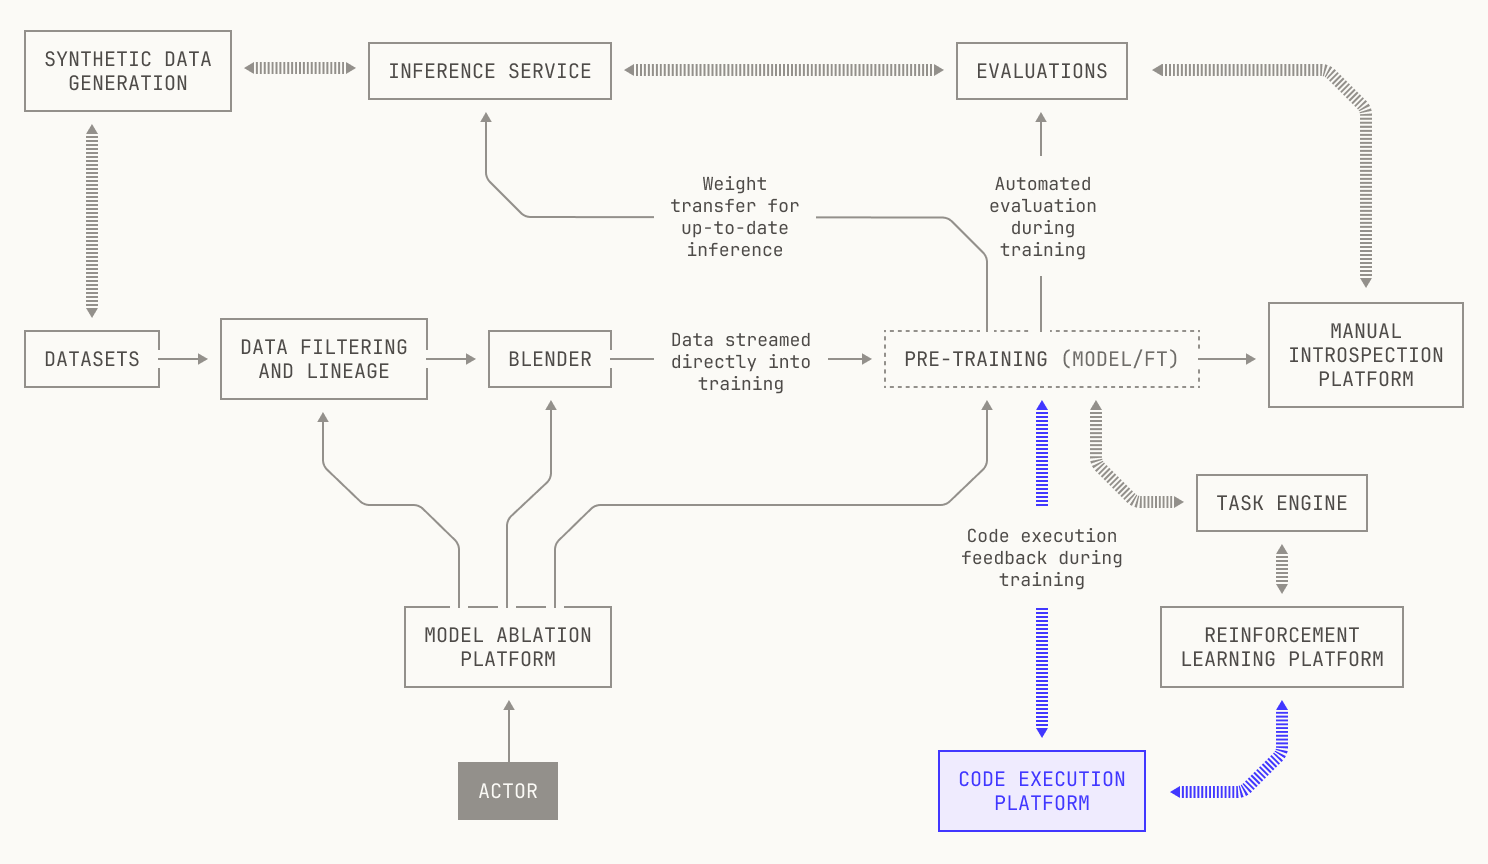
Poolside의 핵심 기술은 자체 명명한 ‘RLCEF(Reinforcement Learning from Code Execution Feedback)’ 기법입니다. 일반적인 언어모델 스케일링과 달리, 컴파일 결과·테스트 통과 여부·런타임 트레이스 등 소프트웨어 실행 과정에서 발생하는 명확한 신호를 학습 근거로 삼아 코드 생성·디버깅·리팩토링의 신뢰도를 높이는 접근입니다. 이 방법론을 구현하는 내부 플랫폼이 바로 이번 Nvidia 딜의 핵심 대상인 ‘Model Factory’이며, 이를 통해 만들어지는 모델군이 Laguna 시리즈(XS.2, M.1, S 2.1 등)입니다.
| 자산/프로젝트 | 구분 | 상태 | 비고 |
|---|---|---|---|
| Model Factory | 모델 학습 플랫폼 | Nvidia 라이선스 대상 | 2026년 8월 Nvidia와 $60억 규모 비독점 라이선스 계약 체결 |
| Laguna XS.2 / M.1 / S 2.1 | 코딩 특화 파운데이션 모델군 | 출시 중 | 코드 작성·디버깅·최적화 목적 모델. 엔터프라이즈向 커스텀 파인튜닝 기반 제공 |
| Project Horizon (2GW 텍사스 캠퍼스) | 자체 인프라(전력+컴퓨트) | 중단/재모색 | 2025년 10월 CoreWeave와 발표했으나 2026년 4월 상호 종료. 신규 파트너(Google 등) 탐색 중 |
| PIC (Poolside Infrastructure Company) | 인프라 전담 분사 법인 | 2026년 1월 분사 | Kant가 초기 총괄 후 건설업 전문 경영진 Robert Bonar에게 운영 이관 |
| 공공/방산 채널 | 규제 고객군 | 확보 | In-Q-Tel이 투자자로 참여, 미 국방부(DoD)가 계약 고객으로 언급됨(언론 보도 기준) |
Poolside는 2023년 $26M 시드 라운드부터 2024년 $500M Series B(밸류에이션 $3B)까지 공식적으로 확인된 누적 조달액이 약 $6억 수준이며, 이후 2025년 10월 보도된 Nvidia 주도 $20억 라운드는 공식 클로징 여부가 불투명한 채로 2026년 4월 Project Horizon(CoreWeave 텍사스 인프라 프로젝트) 붕괴와 맞물려 표류한 것으로 파악됩니다. 2026년 8월 Nvidia와의 $60억 라이선스+$10억 지분 투자 계약으로 밸류에이션이 $3B → $12B로 약 4배 재평가되었습니다.
Warner의 前 GitHub 동료이자 Redpoint 파트너인 Erica Brescia와 Jacob Effron이 주도. Warner가 Redpoint Managing Director 직을 내려놓고 창업에 나선 직후 성사된 라운드로, 창업자 네트워크 기반의 신속한 초기 자본 확보 사례.
Felicis Ventures 리드, 프랑스 기업가 Xavier Niel 참여. 라운드 발표와 동시에 본사를 프랑스 파리로 일시 이전했으며(현재는 미국·유럽 분산 체제), 마크롱 정부의 AI 육성 정책(€5억 규모) 및 유럽 AI 인재풀 확보가 배경으로 거론됨.
Bain Capital Ventures 리드. DST Global, StepStone, Schroders Capital, Premji Invest 등 대형 기관 및 Nvidia·Citi Ventures·Capital One Ventures·HSBC Ventures·LG Technology Ventures·eBay Ventures 등 전략적 투자자가 대거 참여. $3B 밸류에이션으로 유니콘 지위 획득. Nvidia의 최초 지분 참여 라운드라는 점에서 이후 2026년 딜의 전조로 해석 가능.
CoreWeave와 2GW 규모 텍사스 AI 캠퍼스(Project Horizon) 파트너십을 발표하며 40,000기 이상 Nvidia GB300 NVL72 GPU 확보 계획을 공개. 같은 시기 Bloomberg는 Nvidia가 $12B 밸류에이션의 $20억 라운드에 최대 $10억을 투자할 수 있다고 보도했으나, 2026년 7월 Forbes 인터뷰에서 Warner는 “2024년 이후 자금을 조달한 적이 없다”고 언급해 해당 라운드의 공식 클로징 여부에 의문을 남김.
Financial Times 보도에 따르면 Poolside가 합의된 일정 내 첫 GPU 클러스터를 가동하지 못하며 CoreWeave와의 파트너십이 결렬. CoreWeave는 자체 대차대조표 여력(Meta向 장기계약 담보 $85억 대출)을 바탕으로 복수 파트너 전략으로 선회. FT는 별도로 Poolside가 최상위권 경쟁사 대비 경쟁력 있는 모델 학습 능력을 투자자에게 설득하는 데 실패했다고 보도. Project Horizon은 PIC(Poolside Infrastructure Company)라는 별도 법인으로 분리되어 Google 등 신규 파트너를 탐색 중.
Newcomer·The Information 등의 보도에 따르면 Nvidia는 Poolside의 ‘Model Factory’ 플랫폼에 대해 $60억 규모의 비독점 라이선스 계약을 체결하는 동시에 $12B pre-money 밸류에이션으로 $10억을 지분 투자. Laguna 모델 개발에 관여한 109명의 Poolside 직원이 Nvidia로부터 채용 제안을 받았으며, 회사는 투자자 서한에서 “This is not an acquisition and it is not an acquihire”라고 명시. Nvidia는 앞서 Groq($200억), Enfabrica($9억)에도 유사한 라이선스+인력 구조의 딜을 체결한 바 있음.
$12B pre-money 밸류에이션은 Nvidia라는 단일 기존 주주가 라이선스 계약과 지분 투자 양쪽의 카운터파티를 겸하는 구조에서 산정되었습니다. IPO나 경쟁 입찰을 통한 시장가 발견 과정과 달리 복수의 독립적 매수자가 가격을 검증한 거래가 아니므로, 해당 밸류에이션을 액면 그대로 시장가치의 대용치로 해석하는 데는 신중함이 요구됩니다.
AI 코딩 시장은 2026년 기준 $128억 규모로 성장했으며, GitHub Copilot(유료 구독 470만 명, Fortune 100의 90% 채택), Cursor(ARR $20억, 유료 사용자 100만 명+), Claude Code(연환산 매출 약 $25억, 엔터프라이즈 코딩 워크로드의 42% 점유) 등이 매출·사용자 지표에서 압도적 우위를 보이고 있습니다. Poolside는 이들과 직접 경쟁하기보다 Cognition·Reflection AI·Magic 등과 함께 “장기 자율 에이전트” 프론티어 레이스에 베팅하는 그룹으로 분류되며, 차별화 지점은 아래와 같습니다.
고객사 코드베이스로 전용 모델을 파인튜닝하되 데이터가 외부로 유출되지 않는 구조. 소비자向 API 중심의 Copilot·Cursor·Claude Code 대비 금융·방산 등 규제산업에서 채택 장벽이 낮음.
벤치마크 점수가 아닌 컴파일·테스트·런타임 결과 등 실행 피드백을 학습 신호로 활용. 코드 정확성 검증이 내재된 학습 루프라는 점에서 순수 언어모델 스케일링과 방법론적으로 구분됨.
In-Q-Tel의 투자자 참여와 미 국방부 등 정부·방산 고객 확보(언론 보도 기준)는 개인 개발자 중심의 경쟁사들이 단기간에 복제하기 어려운 영업 관계 자산.
2024년 Series B 참여, 2025년 인프라 논의, 2026년 $70억 딜로 이어지는 Nvidia의 연속적 베팅은 컴퓨트 우선 접근권 및 신뢰 관계 측면에서 경쟁사 대비 이점으로 작용할 소지.
Warner가 GitHub CTO 재직 시절 Copilot·GitHub Actions를 직접 인큐베이팅한 경험은 엔터프라이즈 개발팀의 실제 니즈와 구매 프로세스에 대한 깊은 이해로 이어짐.
Amazon Bedrock 및 Trainium을 통한 관리형 배포 옵션을 제공해, 자체 인프라 운용을 원치 않는 고객사까지 시장 접근 범위를 확장.
단, 경쟁우위의 시장 검증은 아직 제한적입니다: Poolside는 개인 개발자向 제품을 출시한 적이 없어 Copilot·Cursor·Claude Code 대비 독립적인 벤치마크 비교가 어렵고, 매출 규모도 공개되지 않았습니다. 위에 열거한 우위 요소들은 현재로서는 정성적 포지셔닝 논거이며, 정량적 시장 점유율 지표로 아직 입증되지 않았다는 점을 투자 판단 시 반영할 필요가 있습니다.
Poolside는 비상장 기업으로, 2026년 8월 Nvidia와의 라이선스·지분 딜을 기준으로 벤처 후기 단계 리스크 프로파일을 보이고 있습니다. 매출 미공개, 인프라 프로젝트 붕괴, 핵심 인력의 대규모 이적 등 복합적 신호가 동시에 관측되는 국면입니다.
① 매출 및 재무 불투명성 — Warner는 2026년 7월 Forbes 인터뷰에서 회사 매출 공개를 거부했으며, 2024년 Series B 이후 공식적으로 클로징된 신규 자본조달이 없다고 언급해 2025년 10월 보도된 $20억 라운드의 실체에 의문을 남겼습니다. ② 인프라 실행 실패 — Project Horizon(CoreWeave, 2GW 텍사스 캠퍼스)이 합의 일정 내 클러스터 가동 실패로 붕괴되며 앵커 테넌트와 연계 자금을 동시에 상실했습니다. ③ 경쟁력 입증 실패 보도 — Financial Times는 Poolside가 투자자들에게 최상위권 경쟁사 대비 동등한 수준의 모델 학습 역량을 설득하는 데 어려움을 겪었다고 보도했습니다. ④ 핵심 인력 이탈 — Laguna 모델 개발 인력 109명이 Nvidia로 이적하는 것은 잔존 조직의 모델 개발 역량에 대한 의문을 제기합니다. ⑤ 밸류에이션의 독립성 제약 — $12B 가치평가는 기존 주주인 Nvidia가 라이선스·투자 양쪽의 카운터파티인 비독립적 거래에서 산정되었습니다. ⑥ 경쟁 심화 — Copilot(유료 470만 명)·Cursor(ARR $20억)·Claude Code(연환산 $25억)가 매출·사용자 지표를 선점한 가운데, 중국계 오픈웨이트 모델(Z.ai GLM-5.2 기반 ZCode 등)의 저가 공세도 확대되고 있습니다.
기회 요인으로는 ▲Nvidia의 반복적·확대되는 전략적 베팅이 시사하는 컴퓨트 및 신뢰 관계상의 이점 ▲$60억 라이선스 재원을 통한 기존 투자자 유동성 확보 및 재무구조 안정화 ▲온프레미스·규제산업 특화 GTM이 소비자 지향 경쟁사들과 차별화된 틈새시장을 형성할 가능성 ▲PIC 분사를 통한 인프라 리스크 격리 및 신규 컴퓨트 파트너(Google 등) 확보 시도가 지속되고 있다는 점을 들 수 있습니다.
종합 판단: 이번 Nvidia 딜은 “인수도 인수채용도 아니다”라는 회사 측 설명에도 불구하고, 핵심 기술인력 109명의 이적과 $60억 규모의 투자자 유동성 배분 계획을 동반한다는 점에서 실질적으로는 Model Factory 자산과 인력의 상당 부분이 Nvidia로 이전되는 구조에 가깝습니다. Poolside라는 법인은 존속하나, 이번 거래 이후 잔존 조직이 독자적인 프론티어 모델 개발사로서의 역량을 유지할 수 있을지는 후속 공시와 제품 로드맵을 통해 추가로 검증되어야 할 사안으로 판단합니다.