
Unitree Robotics (宇树科技)
글로벌 휴머노이드·사족보행 로봇 출하량 1위 — 중국 최초 “휴머노이드 로봇株”의 데뷔, 열광적 수급과 219배 밸류에이션 사이
Unitree Robotics(공식 법인명: 杭州宇树科技股份有限公司, Hangzhou Yushu/Unitree Technology Co., Ltd.)는 2016년 8월 26일 중국 저장성 항저우에서 설립된 사족보행·휴머노이드 로봇 및 구현형 AI(Embodied Intelligence) 모델 개발 기업입니다. 본사는 항저우 빈장구(滨江区)에 위치하며, 2026년 8월 19일 상해증권거래소 커촹반(STAR Market, 688836.SH)에 상장했습니다.
1990년 저장성 닝보 위야오(余姚) 출신. 2009년 저장이공대학(浙江理工大学) 기전공학(메카트로닉스)과에 입학해 1학년 재학 중 약 200위안(약 3만원)의 부품만으로 소형 이족보행 로봇을 독학으로 제작하며 두각을 나타냈습니다. 학부 졸업 후에는 영어 성적 부진으로 저장대학교(浙江大学) 대학원 진학에 실패해 상하이대학교(上海大学) 기계공학 석사과정에 진학했는데, 이 과정에서 저비용 브러시리스 모터 기반의 사족보행 로봇 “XDog”를 독자 개발해 상하이 로봇대회에서 2등상(상금 8만위안)을 수상하며 업계에 처음 이름을 알렸습니다. 2016년 석사 졸업 후 드론업체 DJI(大疆)에 엔지니어로 입사했으나 2개월 만에 퇴사, 약 200만위안(약 3억원) 규모의 엔젤 투자를 유치해 같은 해 8월 Unitree를 설립했습니다. 이후 8년간 사족보행 로봇(Laikago·AlienGo·A1·B/Go 시리즈)에서 휴머노이드 로봇(H1·G1·R1·H2)으로 제품 라인을 확장하며 회사를 글로벌 1위 로봇 출하 기업으로 성장시켰습니다. 2025년 CCTV 춘절 갈라쇼에서 자사 로봇의 군무 공연이 화제가 되었고, 2025년 2월에는 화웨이 런정페이·알리바바 마윈·텐센트 마화텅 등과 함께 시진핑 주석 좌담회에 최연소 참석자로 초청되는 등 중국 정부·산업계의 상징적 인물로 부상했습니다.
Unitree는 고성능 범용 사족보행 로봇·휴머노이드 로봇·로봇 부품·구현형 AI 모델의 연구개발·생산·판매를 영위하는 종합 로보틱스 기업입니다. 세계 최초로 사족보행 로봇의 상업 판매와 산업 적용을 이룬 기업 중 하나로 평가받으며, 2025년 기준 5,500대 이상의 휴머노이드 로봇을 출하해 순수 휴머노이드 폼팩터 기준 글로벌 출하량 1위(CCID/中国电子报 집계 기준 시장점유율 32.4%)를 기록했습니다. 다만 Omdia는 바퀴형·사족형을 포함하는 광의의 “범용 구현형 로봇” 기준으로 2위 경쟁사 AgiBot(智元机器人, 약 39%)을 1위로, Unitree(약 32%)를 2위로 집계하는 등 통계 방법론에 따라 순위가 엇갈리고 있어 시장 리더십 주장은 교차검증이 필요합니다.
2017년 첫 상용 모델 Laikago 출시 이후 AlienGo·A1·Go1(2021)·Go2(2023, $1,600~)·B2 산업용(2023)·A2(2025)로 라인업을 확장. 2025년 기준 전체 매출의 약 42%를 차지하는 캐시카우로, 압도적 가격경쟁력을 바탕으로 세계 로봇개(Robot Dog) 연구·교육 시장의 사실상 표준 플랫폼으로 자리잡았습니다.
2023년 8월 첫 풀사이즈 휴머노이드 H1(중국 내 최초 보행 가능 모델) 공개, 2024년 3월 세계 최초 전동 휴머노이드 백플립 시연. 이후 G1(2024, $16,000~), R1(2025, $4,900~ 진입가), H2(2025, 2,070TOPS 연산·바이오닉 페이스)로 세분화. 매출 비중이 2024년 27.6%에서 2025년 3분기 누적 51.5%로 급상승하며 회사의 주력 성장축으로 전환되었습니다.
자체 개발 범용 구현형 대형모델을 아직 로봇 제품에 규모화 적용하지 못했다는 점을 회사 스스로 招股书(투자설명서)에 명시. 이를 보완하기 위해 2026년 8월 DeepSeek(딥시크)와 전략적 제휴를 체결, 상호 우선구매권을 포함한 AI 모델 공동개발 계약을 맺었습니다.
수직계열화 제조 전략: 모터·감속기·컨트롤러·센서 등 핵심 부품의 자체 조달 비율이 90%를 상회하는 것으로 파악되며, 이는 서구 경쟁사(Figure, 1X, Apptronik, Tesla Optimus 등) 대비 원가·리드타임·품질관리 측면의 구조적 우위로 이어지고 있습니다. IPO 조달자금의 상당 부분은 신규 스마트제조기지(목표 연산능력: 휴머노이드 7.5만대·사족로봇 11.5만대) 건설과 AI 모델 연구개발(모집자금의 약 48%)에 투입될 계획입니다.
2026년 상반기 실적 서프라이즈: 상장 하루 전인 2026년 8월 18일 공개된 2026년 상반기 실적은 매출 ¥11.5억(+48.54% YoY), 순이익 ¥2.74억(전년 동기 ¥3,202만 순손실에서 흑자전환)으로, 투자설명서상 가이던스 상단(¥11.3억)을 상회했습니다. 상반기 실적만으로 2024년 연간 실적을 이미 초과했다는 점은 2025~2026년의 실적 모멘텀이 구조적 변곡점(inflection)에 진입했음을 시사하나, 동시에 상장 직전 “깜짝 실적”의 타이밍 자체가 데뷔 수급을 자극하려는 의도로 해석될 여지도 있어 후속 분기 실적으로 재검증이 필요합니다.
Unitree는 2016년 약 200만위안(약 3억원) 규모의 엔젤 투자를 시작으로 상장 전까지 총 10~11회의 기관 투자 라운드를 거쳤습니다(IT桔子 집계 기준). 2016년 엔젤 라운드 대비 2025년 6월 시리즈 C 기업가치(¥127억)는 약 1,000배 상승한 것으로 추정되며, 초기에는 순웨이캐피탈(Shunwei Capital)·세쿼이아차이나(HongShan/红杉中国)·경위창업투자(Matrix Partners China) 등 순수 재무적 VC가 주도했으나, 후기로 갈수록 메이투안(美团)·텐센트·알리바바·앤트그룹·차이나모바일·지리(Geely)·CNPC 등 산업자본·빅테크가 대거 유입되는 전형적인 “국가대표 하드테크”형 캡테이블로 진화했습니다.
DJI 퇴사 직후 왕싱싱이 유치한 최초 엔젤 투자. XDog 프로토타입이 SNS에서 화제가 되며 투자 제안을 받은 것이 계기가 되었습니다. 이 자금으로 항저우宇树科技有限公司(Unitree 전신)가 공식 설립되었습니다.
순웨이캐피탈, 세쿼이아차이나(홍산자본), 경위창업투자(Matrix Partners China), CITIC증권 계열 진스청장(金石成长), 선전캐피탈그룹(深创投), Vertex Ventures China(2020년 최초 투자, 당시 예상 밸류 ¥30~50억), 저장룽이(浙江容亿) 등이 순차적으로 참여. B+ 라운드부터 메이투안이 최초 지분 투자자로 등장해 이후 지속적으로 지분을 확대, 창업자 다음으로 최대 주주(9.65%)로 부상했습니다.
유한회사에서 주식회사(股份有限公司) 형태로 법인 전환, 사외이사(베이징징궈루이 지분투자펀드 대표 량왕난) 최초 선임. 상장 준비를 위한 지배구조 정비 절차의 일환으로, 이 시점부터 시장에서는 IPO 임박 신호로 해석했습니다.
차이나모바일 계열펀드·텐센트·진추캐피탈(바이트댄스 계열)·알리바바·앤트그룹·지리캐피탈이 공동 리드했으며, 기존 주주 대다수가 후속 참여했습니다. 이 라운드로 Unitree는 유니콘 지위(기업가치 10억달러 초과)를 획득했으며, 텐센트·알리바바가 최초로 지분을 확보한 라운드입니다. 직후 7월에는 서우청캐피탈(首程资本) 운용 베이징로봇산업발전투자펀드의 추가 투자가 이어졌고, CITIC증권을 보증인(sponsor)으로 하는 IPO 가이던스 등록이 개시되었습니다.
2026년 2월 최고인민법원의 특허침해 소송 확정판결(Unitree 승소)로 상장 컴플라이언스 리스크가 해소된 직후, 상해증권거래소가 커촹반(STAR Market) 상장 신청을 정식 수리했습니다. 공모 발행주식수는 최소 4,044.6434만주(발행 후 총주식의 10%)로 공시되었습니다.
공모가는 사전 시장 예상치(¥100~120 구간)를 크게 상회하는 ¥150.80으로 확정, 발행 후 총주식 기준 시가총액 ¥609.9억(약 $91억)을 기록했습니다. AI 스타트업 DeepSeek(딥시크)가 전략배정 물량 중 ¥1.408억(약 $2,080만, 지분 2.31%, 3년 락업)을 투자하며 “AI 브레인” 공동개발 계약을 체결, 상호 우선구매권(Unitree→DeepSeek 모델 트레이닝 서비스 / DeepSeek→Unitree 로봇 조달)을 부여했습니다. CNPC(중국석유천연가스집단)·텐센트 등도 전략배정에 참여했습니다.
공모가 ¥150.80 대비 시가 ¥1,100으로 +629% 급등 출발, 장중 시가총액 ¥4,449억(약 $660억)까지 도달했습니다. 온라인 청약에는 978만명이 참여해 유효청약주식수 536.4억주를 기록, 최종 배정률은 0.018%(1인당 평균 당첨 프리미엄 약 ¥47.46만)로 커촹반 사상 최저치를 경신했습니다. 다만 개장 이후 상승폭이 급격히 축소되며 변동성이 확대되었고, 상해종합지수(-0.96%)·창업판지수(-2.7%) 등 전반적으로 약세였던 시장 환경 속에서의 독자적 급등이라는 점에서 투기적 수급 성격이 두드러졌습니다.
Unitree의 경쟁 방어력은 8년간 축적된 사족보행 로봇 양산 경험, 90% 이상의 부품 국산화율에 기반한 수직계열화 제조 원가경쟁력, 이미 달성한 이익창출력(대다수 글로벌 휴머노이드 경쟁사가 여전히 적자 상태), 그리고 중국 빅테크·국유자본 생태계와의 전략적 결합에 기반합니다.
모터·감속기·컨트롤러·센서 등 핵심부품 자체 조달 비율이 90%를 상회하며, 이는 Figure·1X·Apptronik·Tesla Optimus 등 아직 양산 스케일에 도달하지 못한 서구 경쟁사 대비 리드타임·품질관리·원가 측면의 구조적 우위로 직결됩니다. Go2($1,600)부터 H2 Plus($100,000)까지 폭넓은 가격대의 제품 포트폴리오는 소비자·연구·교육·산업 고객군을 모두 포괄하며 규모의 경제를 가속화합니다.
2016년 창업 이래 사족보행 로봇을 상업적으로 양산·판매한 최초 기업 중 하나로서, 이 경험이 2023년 첫 풀사이즈 휴머노이드 H1(중국 내 최초 보행 가능 모델)과 2024년 세계 최초 전동 휴머노이드 백플립으로 이어졌습니다. 반복적 양산·현장 피드백을 통한 하드웨어 이터레이션 속도는 후발주자가 단기간에 따라잡기 어려운 실행력 격차를 형성합니다.
2023년 순손실(¥1,115만)에서 2024년 순이익(¥9,547만)으로 전환, 2025년 순이익 ¥2.78억(+674% YoY), 2026년 상반기 순이익 ¥2.74억을 기록했습니다. 대다수 글로벌 휴머노이드 경쟁사가 여전히 적자 상태인 가운데, 이미 검증된 캐시플로우(2025년 영업활동현금흐름 ¥6.72억)를 기반으로 자본시장 접근성과 재투자 여력에서 우위를 확보했습니다.
텐센트·알리바바·앤트그룹·메이투안·차이나모바일·지리·CNPC 등이 직간접 지분을 보유한 광범위한 전략적 주주 기반은 유통채널·데이터·컴퓨팅 자원 접근성을 제공합니다. 특히 2026년 8월 체결된 DeepSeek와의 상호 우선구매권 기반 AI 모델 공동개발 계약은 하드웨어 강자인 Unitree가 취약한 “브레인”(범용 구현형 지능) 영역을 보완하는 전략적 포석으로 평가됩니다.
다음 성장 동력 — 하드웨어에서 “구현형 AI 풀스택”으로: Unitree는 현재 하드웨어 양산·원가 경쟁력에서는 명확한 선두이나, 회사 스스로 인정하듯 자체 개발 범용 대형모델의 로봇 제품 규모화 적용은 아직 이루어지지 않았습니다. DeepSeek 제휴와 IPO 조달자금의 48%가 배정된 AI 모델 R&D 투자가 “하드웨어 제조사”에서 “구현형 지능 풀스택 플랫폼”으로의 밸류에이션 리레이팅을 뒷받침할 수 있을지가 향후 12~24개월의 핵심 관전 포인트입니다.
헤지펀드 애널리스트 관점에서 Unitree 투자 논지의 최대 리스크는 밸류에이션 과열, 기술적 병목(구현형 지능 “브레인” 미성숙), 지정학적 리스크, 그리고 창업자 집중형 지배구조라는 네 축으로 요약됩니다. 데뷔 첫날의 극단적 변동성(+629% → +524%)은 이러한 리스크가 이미 가격에 일부 반영되기 시작했음을 시사합니다.
공모가 기준 PER 219.2배로 업종 평균(38.56배) 대비 약 5.7배 프리미엄. 사상 최저 청약배정률(0.018%)과 데뷔일 급등 후 상승폭 축소는 개인투자자 주도의 투기적 수급 성격을 시사하며, 향후 실적이 눈높이에 미달할 경우 급격한 밸류에이션 조정 가능성이 상존합니다.
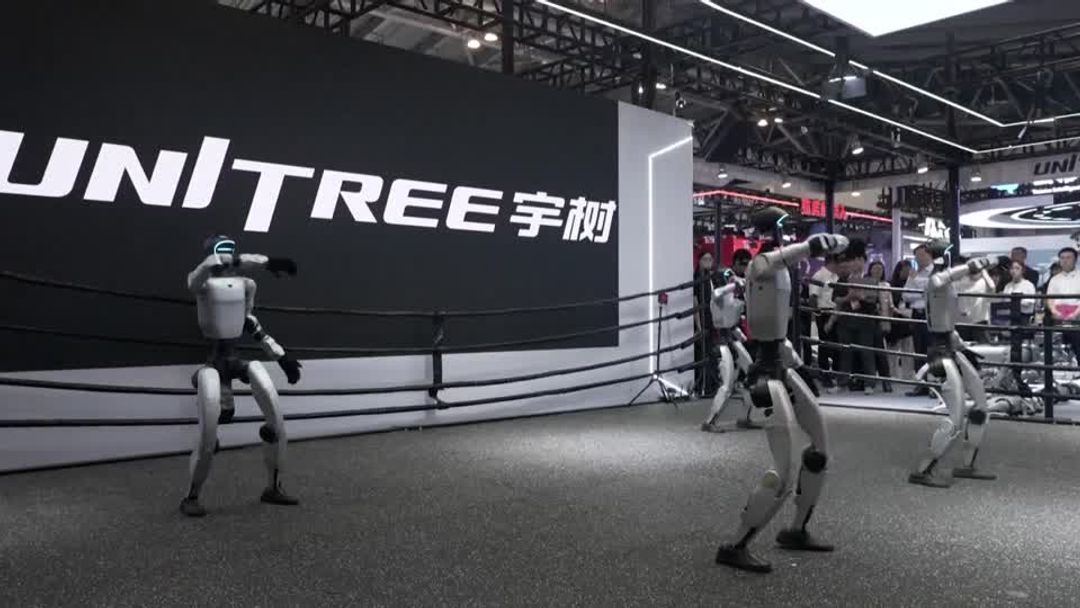
투자설명서에 자체 개발 범용 구현형 대형모델을 아직 로봇 제품에 규모화 적용하지 못했다고 명시. 로봇이 댄스·격투 시연은 가능하나 미지의 환경에서 자율적으로 실질적 과업을 수행하는 단계에는 이르지 못했다는 것이 업계 컨센서스로, DeepSeek 제휴의 실질적 성과가 가시화되기까지는 시간이 소요될 전망입니다.
2026년 6월 미 국방부 Section 1260H “중국 군사기업” 리스트에 등재, 2026년 3월에는 미 하원 국토안보위 산하 소위에서 Unitree·DeepSeek의 국가안보 리스크를 다루는 청문회 개최. 해외매출 비중이 보고기간 내내 35% 이상을 유지해온 만큼, Entity List 등재나 美 재무부 NS-CMIC 지정 등 추가 제재 시 매출 및 (이론상) 외국인의 증권 보유 자체에까지 영향이 파급될 잠재적 리스크가 존재합니다.
왕싱싱은 직접 지분 23.82%(경제적 지분은 지주플랫폼 포함 33.36%)에 불과하나, A주(1주당 10표) B주(1주당 1표) 차등의결권 설계를 통해 상장 전 68.78%, 상장 후에도 65.31%의 의결권을 유지합니다. 이는 장기 R&D 로드맵의 일관성을 보장하는 순기능이 있는 반면, 소수주주 보호 장치가 상대적으로 취약하고 특수관계인 거래·자본배분 의사결정에서 이해상충 가능성을 내포합니다.
2025년 9월 공개된 “UniPwn” 블루투스 취약점(CVE-2025-60250/60251 등)이 Go2·G1·H1·B2 전 제품군에 영향을 미쳤으며 2026년 중반 기준 패치 완료 여부에 대한 이견이 존재합니다. 또한 2022년 민간용도 서약(Boston Dynamics 등과 공동 서명)에도 불구하고 러시아군의 Go1 사용 정황, 중국-캄보디아 합동군사훈련 등장, 우크라이나군의 무장 개조 Go2 사용 사례 등이 보도되며 평판·규제 리스크가 잠재해 있습니다.
R&D 비중이 매출의 약 9%로 커촹반 및 동종업계 평균을 하회하고 있어, AgiBot(2025년 2위 출하)·Xiaomi·Tesla Optimus·Figure 등 후발주자와의 기술격차 유지 가능성에 의문이 제기됩니다. 출하량 순위 자체도 집계기관(CCID·Omdia·자사 공시)에 따라 1위/2위가 엇갈리는 등 “글로벌 1위” 마케팅 클레임에 대한 교차검증이 필요합니다.
데이터 정합성 참고사항: 본 리포트에 인용된 누적 조달금액(Tracxn 기준 $155M~$252M 등 출처 간 편차 존재), 출하량 순위(CCID vs. Omdia vs. 자사 공시 간 방법론 차이), 시가총액(장중 고점 ¥4,449억 vs. 데뷔 종가 기준 수치)은 출처에 따라 상이하므로, 최종 투자판단 시 반드시 상해증권거래소 공시 원문(招股说明书, 上市公告书) 및 반기·연간보고서를 통한 교차검증이 필요합니다.