
Lyntris Inc.
Trive Capital 산하 방산테크 롤업 — Accelint와 Vitesse Systems의 결합으로 탄생한 “센스-투-액트(Sense-to-Act)” 커넥티드 배틀스페이스 플레이어
당사는 Lyntris를 전형적인 창업자 주도형 스타트업이 아닌, 사모펀드 주도 방산테크 롤업(PE-led defense tech roll-up)으로 규정합니다. Lyntris Inc.는 2026년 5월 1일 델라웨어 법인으로 정식 설립되었으며, 그 이전인 4월 6일 유한책임회사(LLC) 형태로 조직된 지 불과 한 달 만에 두 개의 자매 포트폴리오사 — Accelint(옛 TCFIV FS LLC)와 Vitesse Systems(옛 TCFII NHT LLC) — 를 통합하는 ‘Combination’ 절차를 완료했습니다. 두 회사 모두 댈러스 소재 사모펀드 Trive Capital의 지배 하에 있었으며, Trive는 2018년 Vitesse를, 2022년 Accelint를 각각 인수한 바 있습니다. 즉 Lyntris는 처음부터 신규 사업이 아닌 기존 두 자산의 브랜드 통합·상장 비히클로 설계된 구조입니다.
경영진 구성은 정부·방산업계 경력이 두터운 인사들로 채워져 있습니다. CEO Brian Morrison은 2025년 10월 Accelint CEO로 합류했으며, 이전에는 AeroVironment(BlueHalo) 사이버·미션솔루션 부문 수석부사장 겸 그룹 총괄, General Dynamics Mission Systems 임원을 역임했습니다. 산업계 진출 이전에는 미 국방부 부차관보(Deputy Assistant Secretary of Defense), 하원 정보위원회(HPSCI) 법률고문 겸 부실장, CIA 부고문변호사로 근무한 이력이 있으며, 이라크전 참전 군인 출신입니다. 당사는 이러한 이력을 국방부·의회·정보기관 세 축에 걸친 네트워크 자산으로 해석하며, 이는 방산 조달 시장에서 구조적으로 희소한 자격 요건이라고 평가합니다.
전 Accelint CEO. AeroVironment(BlueHalo) EVP, General Dynamics Mission Systems 임원 역임. 국방부 부차관보, 하원정보위 법률고문, CIA 부고문변호사 등 정부 경력 보유. Brandeis University 학사, Northwestern Kellogg 경영교육 이수.
2020년부터 Vitesse Systems CEO 역임. 이전 Valence Surface Technologies COO, 영국 Bodycote PLC 글로벌 리더십 직책 수행. 산업·항공우주 기업 스케일업 경력에 강점.
CFO Tim Paulin은 Accelint 및 Accelint Industries(옛 Hypergiant Industries)의 CFO를 역임했으며, Subspace, Global Music Rights를 거쳐 M&A 투자은행에서 커리어를 시작한 재무 전문가입니다. 최대주주인 Trive Capital은 운용자산(AUM) 약 $80억 규모의 댈러스 소재 미드마켓 사모펀드로, 250건 이상·총 $100억 이상 규모의 미드마켓 거래 경험을 보유한 팀으로 구성되어 있습니다. 당사는 Trive가 IPO 이후에도 약 69%의 지분을 유지한다는 점에서, 회사의 전략적 의사결정 및 향후 지분 매각 타이밍에 대한 실질적 통제권을 계속 보유하고 있다고 판단합니다.
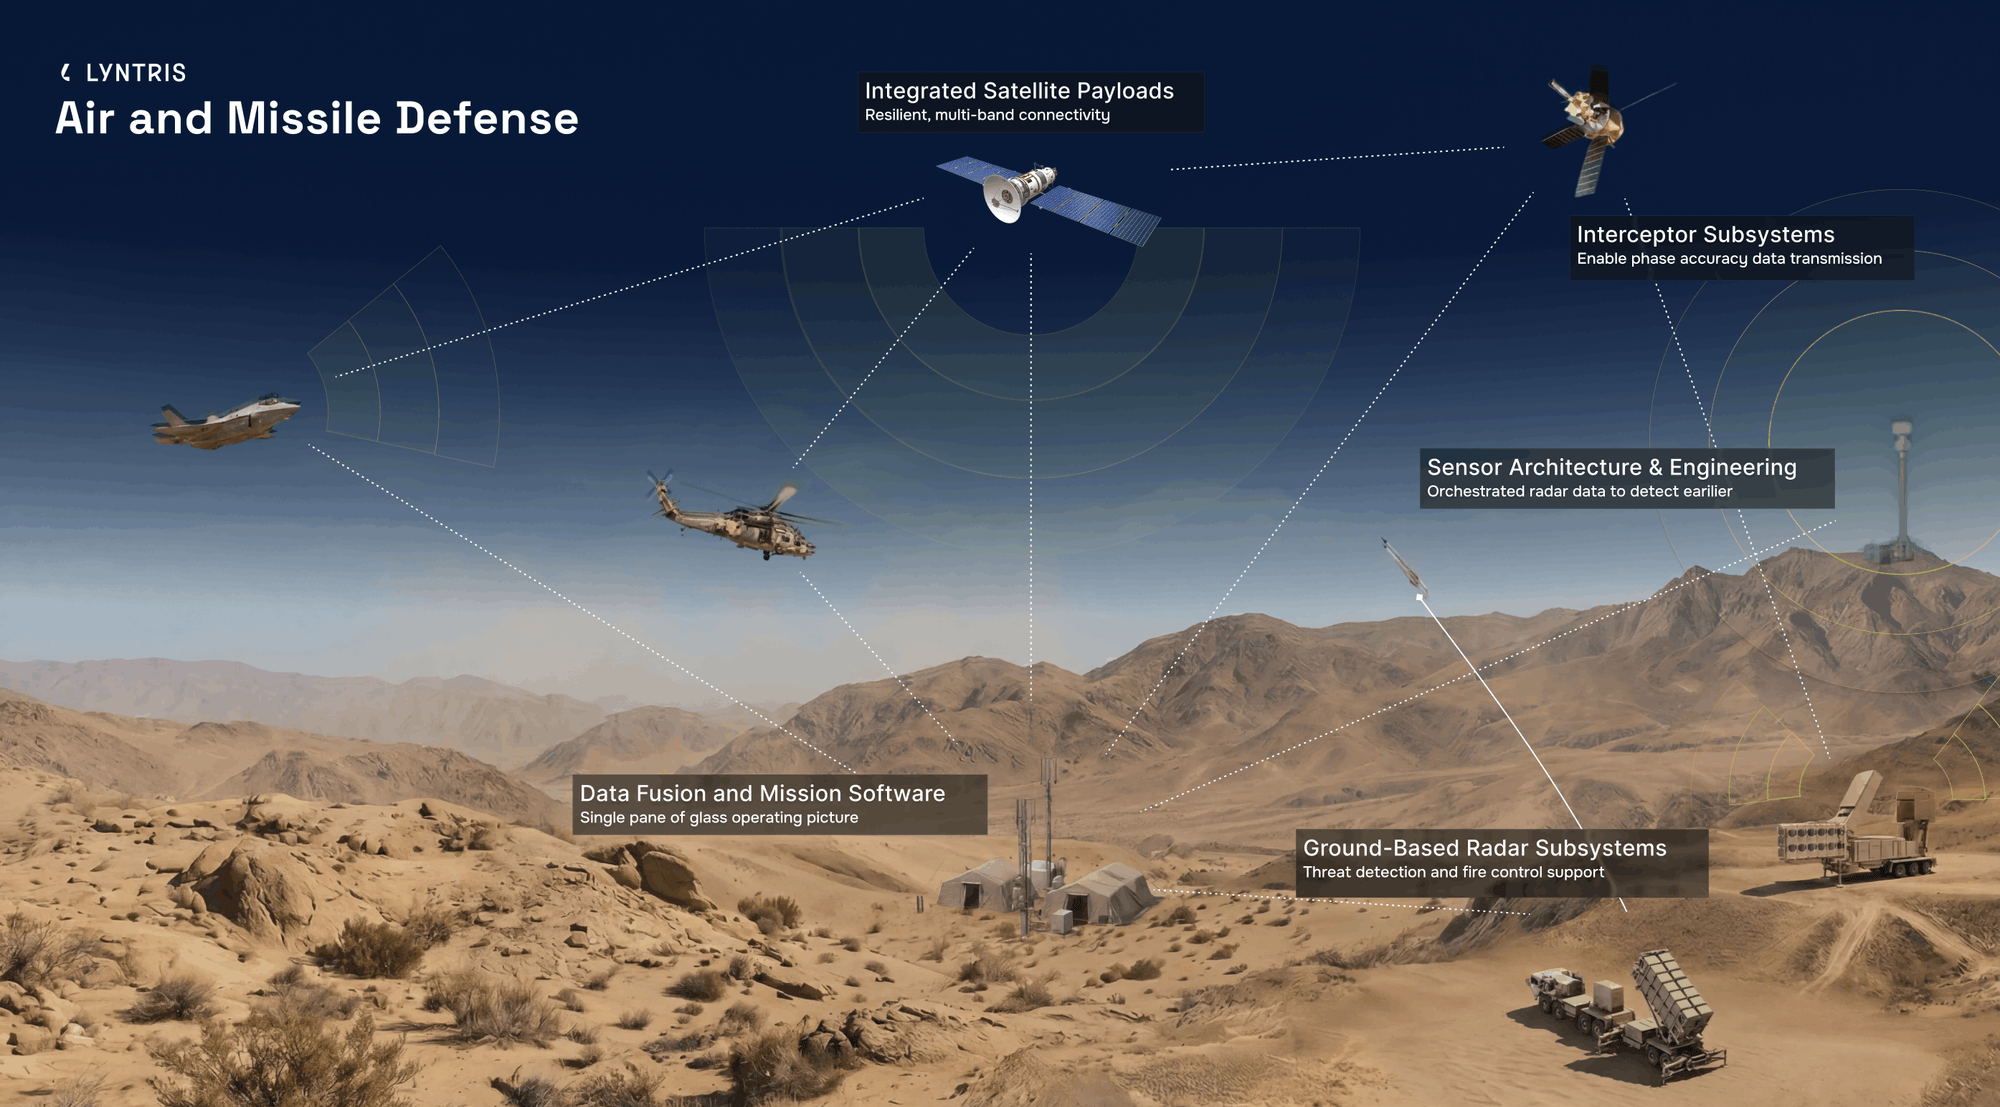
Lyntris는 “센스-투-액트(Sense-to-Act)” 커넥티드 배틀스페이스 솔루션을 표방하는 방산테크 기업으로, 우주·공중·지상·해상·사이버 전 도메인에 걸쳐 위협을 조기 탐지하고, 복잡한 데이터를 신속히 해석하며, 정밀하게 대응 행동을 취할 수 있도록 지원하는 통합 플랫폼을 제공합니다. 사업 구조는 Accelint가 담당하는 소프트웨어·데이터 퓨전·미션 시스템(AI 기반 의사결정 지원, 자율화, 지휘통제)과 Vitesse가 담당하는 RF·마이크로파·열관리·정밀제조 하드웨어(센싱 하드웨어, 다중대역 RF 기술, 위성 페이로드)가 상호 보완적으로 결합된 형태입니다.
| 미션 영역 | 매출 비중 (2026 상반기) | 단계 | 비고 |
|---|---|---|---|
| 해양 도메인 인식 (Maritime Domain Awareness) |
47% | 주력 | MV-20 무인수상정(USV) 등 자율 해양 자산 포함. 최대 매출 비중 세그먼트 |
| 공중·미사일 방어 (Air & Missile Defense) |
29% | 주력 | 탐지·요격 솔루션 지원 미션 시스템 및 센서 아키텍처 |
| 우주 ISR·복원성 통신 (Space ISR & Resilient Comms) |
24% | 성장 | 위성 페이로드, 다중대역 RF 안테나 시스템 포함 |
| 프로그램 분산도 | 200개+ 프로그램 | 방어적 | 단일 계약 매출 비중 7% 미만 — 고객 집중 리스크 제한적 |
당사 코멘트 — 매출 성장과 손실 확대의 병존: 당사는 34.6%의 매출 성장률과 조정 EBITDA 50% 증가를 긍정적 신호로 평가하나, GAAP 기준 순손실이 전년 동기 대비 34% 확대된 점은 통합 비용(integration cost), IPO 관련 일회성 비용, 그리고 부채 관련 이자비용이 복합적으로 작용한 결과로 판단합니다. 상장 후 첫 실적 발표에서 이 격차의 구조적 원인(일회성 vs. 구조적 비용)이 규명되는지가 밸류에이션 재평가의 핵심 변수가 될 것으로 봅니다.
Lyntris는 별도의 벤처 라운드를 거치지 않은 PE 포트폴리오 자산으로, 당사는 Trive Capital의 두 차례 개별 인수(Vitesse 2018년, Accelint 2022년)와 2026년 5월 브랜드 통합, 그리고 동년 8월 IPO까지의 경과를 하나의 밸류 크리에이션 타임라인으로 추적했습니다. 특히 IPO 과정에서 최초 목표 대비 공모 규모가 약 40% 축소된 점은 방산테크 소형주에 대한 시장의 밸류에이션 눈높이를 보여주는 중요한 시그널로 판단합니다.
Trive Capital이 방산·우주용 RF·안테나·열관리·전력 솔루션 전문기업 Vitesse Systems의 경영권을 인수. 이후 8년간 Viasat, Intelsat, Telesat, Iridium, EchoStar 등 상업 위성사업자 및 SDA Tranche 1·2 Transport Layer용 L밴드 안테나 공급 등 트랙레코드 축적.
Trive가 Hypergiant, Forward Slope, Systems Innovation Engineering, Highbury Defense, SoarTech 등 복수의 레거시 기업을 결합해 AI·자율화·미션시스템 전문기업 Accelint를 구성. 25년 이상 국방부와의 파트너십 보유.
4월 6일 LLC로 조직된 지 한 달 이내인 5월 1일 델라웨어 법인 Lyntris Inc. 정식 설립. 5월 7일 Accelint와 Vitesse의 ‘Combination'(합병) 절차 완료, 5월 11일 통합 브랜드 Lyntris 공식 출범 발표. CEO Brian Morrison, President Matthew Alty 체제 확정.
NYSE 상장을 위한 S-1 신청서 제출, 티커 LYNX 확정. 당시 공모 주식 수·가격 밴드는 미확정. 버지니아주 폴스처치 본사, 캘리포니아·네바다·콜로라도·메릴랜드·미시간·매사추세츠·텍사스·플로리다·워싱턴DC 등 다수 시설 운영 공시.
S-1/A 제출을 통해 24,000,000주(신주 490만주 + 구주매출 1,910만주)를 $19~$22 밴드로 공모한다고 발표. 밴드 상단 기준 시가총액 약 $25.3억 목표. Trive Capital 등 기존 주주가 구주매출의 대부분을 차지하는 구조로, 유동성 이벤트 성격이 강함.
당초 계획한 24백만 주·$19~$22 밴드에서 17백만 주·$17.50로 대폭 하향 조정되어 공모 완료. 이는 밴드 하단보다도 낮은 가격이며, 거래대금 기준으로도 목표치를 약 40% 하회. 방산 소형·중형주에 대한 기관 수요가 예상보다 약했음을 시사.
공모가 $17.50 대비 낮은 $15.50에서 거래 개시, 장중 한때 -11% 이상 낙폭 기록 후 $15.50 부근에서 마감(공모가 대비 -11.4%). 시가총액은 약 $17.8억으로, 이달 초 제시된 $25.3억 목표치를 크게 하회. 대형 프라임(Lockheed Martin, Northrop Grumman) 대비 스케일이 작은 소형 방산테크주에 대한 투자자들의 밸류에이션 눈높이 격차를 재확인.
회사 자체가 조달하는 신주 매출은 24백만 주 중 약 490만 주에 불과하며, 나머지는 대부분 Trive Capital을 포함한 기존 주주의 구주매출입니다. 즉 IPO의 실질적 목적은 회사의 신규 자본 조달보다 PE 스폰서의 유동화(exit)에 가깝다는 점을 당사는 명확히 인지할 필요가 있다고 판단합니다.
방산테크 시장은 Lockheed Martin, Northrop Grumman 등 대형 프라임 컨트랙터가 주도하는 가운데, Anduril, Palantir 등 벤처 자금 기반 신흥 플레이어와 Lyntris와 같은 PE 백드 니치 플레이어가 공존하는 구조입니다. 당사는 Lyntris의 경쟁우위를 제품 통합도, 매출 분산도, 리더십 자격 세 가지 축에서 평가합니다.
Accelint의 AI·미션시스템·자율화 역량과 Vitesse의 센싱 하드웨어·RF·위성 페이로드 역량이 단일 조직 내에서 결합. 개별 모듈 또는 완전한 스택 형태로 배치 가능해 고객사의 레거시 시스템과의 호환성을 확보.
2025년 기준 200개 이상의 방산 프로그램에 관여하며 단일 계약이 전체 매출의 7%를 넘지 않는 구조. 특정 프로그램 취소·예산 삭감에 따른 매출 변동성이 대형 프라임 대비 제한적일 수 있음.
CEO Brian Morrison의 국방부 부차관보·하원정보위·CIA 경력은 방산 조달 프로세스에 대한 제도적 이해도 측면에서 구조적 우위. 대형 프라임 출신 경영진 구성이 조달 담당자들과의 신뢰 형성에 기여할 개연성.
수주잔고가 전년 대비 2배인 $924M으로 증가한 점은 IPO 첫날의 주가 부진과 대비되는 펀더멘털 시그널. 실제 방산 수요 사이클과 공모시장 심리 간의 괴리가 존재함을 시사.
엔지니어링, 보안 개발, 제조, 통합, 테스트 시설을 자체 보유한 수직계열화 네트워크를 캘리포니아·콜로라도·텍사스 등 9개 주에 걸쳐 운영. 외주 의존도가 낮아 공급망 리스크 및 리드타임 통제력 확보.
미 국방부뿐 아니라 동맹국 정부 고객을 대상으로 한 프로그램 참여 실적 보유. 글로벌 국방예산 증가 사이클 속에서 미국 외 시장으로의 매출 다변화 여력 존재.
당사 View — “롤업 서사”의 이중적 함의: 당사는 Accelint와 Vitesse의 결합이 상호보완적 기술 포트폴리오를 만든다는 점에는 동의하나, 두 조직이 상장 직전인 2026년 5월에야 공식 통합되었다는 점에서 조직·시스템·기업문화 통합의 실행 리스크가 아직 충분히 검증되지 않았다고 평가합니다. 통합 시너지가 실적으로 가시화되는 시점(최소 2~3개 분기 소요 예상)까지는 신중한 접근이 필요하다고 판단합니다.
당사는 Lyntris를 “매출 성장은 견조하나 시장 신뢰는 아직 형성되지 않은” 초기 상장 국면의 방산테크 소형주로 규정합니다. IPO 첫날 -11.4% 하락 및 목표 대비 40% 축소된 공모 규모는 최근 수개월간 이어진 방산 IPO 훈풍(미-이스라엘-이란 관련 지정학적 긴장에 따른 투자심리 개선) 속에서도, 투자자들이 소형·중형 순수 방산테크 기업의 밸류에이션에는 여전히 신중하다는 점을 명확히 보여줍니다.
기회 요인으로는 ▲전년 대비 2배로 증가한 $924M 규모의 수주잔고가 시사하는 견조한 실수요 기반 ▲34.6%의 매출 성장률과 약 50% 증가한 조정 EBITDA가 보여주는 운영 레버리지 개선 추세 ▲단일 계약 매출 비중 7% 미만이라는 낮은 고객 집중도에 따른 상대적 변동성 완충력 ▲Brian Morrison을 필두로 한 국방부·정보기관 출신 경영진의 조달 네트워크 ▲글로벌 국방 예산 확대 사이클 속 해양·공중미사일방어·우주ISR 세 핵심 미션 영역에서의 포지셔닝을 들 수 있습니다.
리스크 요인으로는 ▲핵심 리스크인 밸류에이션 디스카운트 — 대형 프라임(Lockheed Martin, Northrop Grumman) 대비 스케일 열위로 인해 시장이 프리미엄을 부여하지 않는 구조적 문제가 IPO 흥행 부진으로 이미 가시화 ▲매출 성장에도 불구하고 순손실이 오히려 확대된 재무 궤적(전년 동기 대비 손실 34% 증가) ▲Trive Capital의 69% 지분 지속 보유에 따른 향후 대규모 매도(락업 해제 시) 오버행 리스크 ▲2026년 5월 통합 이후 조직·시스템 결합의 실행 리스크가 아직 실적으로 충분히 검증되지 않은 점 ▲방산 예산은 정치적 변수(정권 교체, 예산안 협상)에 노출되어 있어 프로그램 지속성 불확실성이 존재 ▲공모 규모 축소와 상장 첫날 낙폭이 향후 2차 발행(secondary offering) 또는 M&A 시 밸류에이션 기준점(anchor)으로 작용할 가능성이 있습니다.