
Avalyn PharmaAvalyn Pharma Inc. · Nasdaq: AVLN · IPO 2026.05.01 · Inhaled Antifibrotic
기존 경구 폐섬유화 치료제를 흡입 제형으로 재발명하는 보스턴 바이오텍 — 폐포에 직접 전달해 전신 부작용을 최소화하는 접근으로, 중단율 50%의 문제를 근본적으로 해결하는 희귀 호흡기 질환 파이프라인을 $345M IPO로 가속화한다
Avalyn Pharma Inc.(구 Genoa Pharmaceuticals)는 2011년 마크 서버(Mark Surber)와 리처드 빈센트(Richard G. Vincent)에 의해 시애틀에서 창업됐습니다. 두 창업자는 흡입 약물 전달 분야의 전문가로, 당시 이미 FDA 승인을 받았지만 심각한 전신 부작용으로 환자들이 복용을 기피하던 경구 폐섬유화 치료제들을 폐에 직접 전달하는 흡입 제형으로 재설계하면 부작용을 획기적으로 줄이면서도 효능을 높일 수 있다는 과학적 통찰을 기반으로 회사를 설립했습니다. 초기에는 Genoa Pharmaceuticals라는 이름으로 피르페니돈(pirfenidone) 흡입 제형을 핵심 에셋으로 개발했으며, FDA는 이 프로그램에 희귀의약품 지정(Orphan Drug Designation)을 부여했습니다.
2022년 10월 Lyn Baranowski가 CEO로 취임하며 회사는 새로운 성장 국면에 진입했습니다. Baranowski의 합류와 함께 회사는 Genoa에서 Avalyn Pharma로 사명을 변경하고, 흡입 폐섬유화 치료제 분야의 리딩 플랫폼 바이오텍으로의 재포지셔닝을 본격화했습니다.
Lyn Baranowski는 바이오파마·빅파마·벤처캐피털을 아우르는 20년 이상의 흡입 신약 개발 경력을 보유한 산업 전문 CEO입니다. 면역학과 호흡기 치료 영역에 깊은 전문성을 갖추고 있습니다.
가장 최근에는 Altavant Sciences의 COO로 재직하며 희귀 호흡기 질환 치료제 개발을 총괄했으며, 2019년 회사의 스미토모 다이닛폰 제약(Sumitomo Dainippon)에 의한 인수를 주도했습니다. Altavant 이전에는 Pearl Therapeutics의 상업개발 부사장(VP of Commercial Development)으로 재직하며 흡입 호흡기 의약품 포트폴리오 개발을 주도, 회사가 AstraZeneca에 $11.5억에 인수되는 성과를 이뤄냈습니다. Pearl에서 개발된 의약품들은 AstraZeneca 마케팅 하에 Breztri®와 Bevespi®라는 이름으로 시장에 출시됐습니다. 이 두 가지 성공적 EXIT 경험은 Baranowski가 Avalyn에서 구현하고자 하는 “흡입 제형을 통한 기존 약물의 재발명” 전략의 검증된 플레이북을 구성합니다.
CMO Howard M. Lazarus, MD, FCCP는 Altavant Sciences에서 Baranowski와 함께 일한 호흡기 임상 전문가로, 전직 Boehringer Ingelheim에서 nintedanib(Ofev®) IPF 프로그램을 직접 담당했습니다 — 현재 Avalyn의 파이프라인 중 AP02가 nintedanib의 흡입 제형임을 고려하면 이는 핵심적인 도메인 전문성입니다. 또한 상업화 부문 SVP로 합류한 Frank Salisbury는 Esbriet®(피르페니돈) 출시를 직접 주도한 경험이 있어, Avalyn이 AP01 승인 후 시장 진입 단계에서 필요한 상업화 실행력을 내부에 갖추고 있습니다.
미국 IPF 환자의 70% 이상이 현재 승인된 경구 치료제(Ofev®, Esbriet®)로 치료받지 못하고 있으며, 치료를 시작한 환자의 50%는 1년 내에 복용을 중단합니다. 오심·설사·광과민증·체중 감소 등 전신 부작용이 주된 원인입니다. Avalyn의 창업 논리는 단순하지만 강력합니다: 흡입 제형으로 폐 조직에 직접 전달하면 전신 순환 노출을 획기적으로 낮추면서 폐 내 약물 농도는 높일 수 있고, 이는 부작용 감소와 효능 향상을 동시에 달성할 수 있습니다. Phase 1b ATLAS 연구 결과가 이 가설을 임상적으로 검증했습니다.
“Pulmonary fibrosis is a fatal disease with a median survival of only 3-5 years. Fewer than 30% of patients in the U.S. are treated with either of the two approved oral medicines today due to their significant tolerability challenges.”
Avalyn Pharma는 폐섬유화(Pulmonary Fibrosis)와 기타 간질성 폐질환(ILD, Interstitial Lung Disease)을 위한 흡입 항섬유화 치료제(Inhaled Antifibrotic Therapies) 전문 임상 단계 바이오파마입니다. 회사의 접근법은 이미 FDA 승인을 받아 임상적 효능이 검증된 경구 의약품(피르페니돈, 닌테다닙)을 독자적인 흡입 제형으로 재설계해 직접 폐 조직에 전달하는 것입니다. 이 전략은 신약(New Molecular Entity) 개발에 비해 효능 불확실성을 대폭 낮추면서도 전달 방식의 혁신으로 차별화를 달성할 수 있습니다. 독자적인 분무기(nebulizer) 디바이스를 통해 투여하며, Phase 1b ATLAS 연구에서 AP01이 24주 및 48주 시점에서 폐 기능 안정화와 우수한 안전성 프로파일을 입증했습니다.
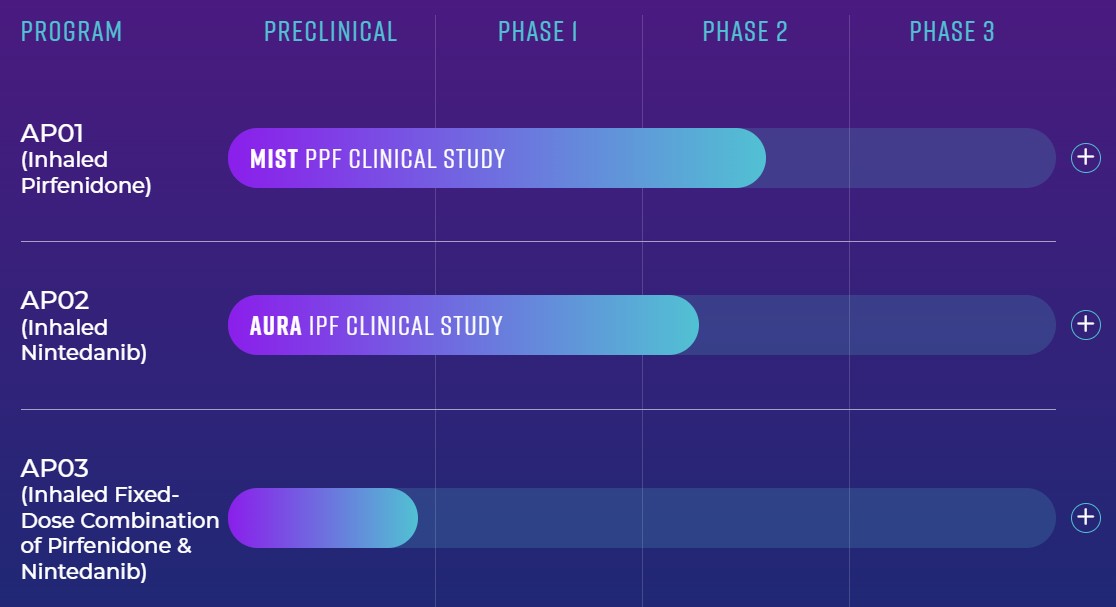
Roche의 Esbriet®(피르페니돈)를 흡입 제형으로 재발명한 선도 에셋. 진행성 폐섬유화(PPF, Progressive Pulmonary Fibrosis)를 대상으로 한 MIST Phase 2b 글로벌 임상이 진행 중이며, 2026년 중반 등록 완료 예정입니다. Phase 1b ATLAS 연구에서 24주·48주 시점 폐활량 안정화 및 우수한 안전성 프로파일을 공개 발표했으며, 이 데이터를 바탕으로 Science Translational Medicine에 동료심사 논문이 게재됐습니다. 예비 상위 데이터 공개 목표: 2027년 하반기. IPO 조달금의 약 $150M을 Phase 2b 완료 및 Phase 3 진입 준비에 배분합니다.
Boehringer Ingelheim의 Ofev®(닌테다닙)를 흡입 제형으로 재발명. 특발성 폐섬유화(IPF, Idiopathic Pulmonary Fibrosis)를 대상으로 한 AURA Phase 2 글로벌 임상이 2026년 3월 개시됐습니다. 건강 성인 자원자 및 IPF 환자 대상 Phase 1a 오픈라벨 연구를 완료해 우수한 내약성(tolerability)을 확인했습니다. Phase 2 등록 완료 목표: 2027년 하반기. IPO 조달금 약 $90M이 배정됐습니다. 경구 닌테다닙과 달리 심혈관 부작용 우려 없이 표적 폐 전달이 가능합니다.
경구 항섬유화 치료제 시장에서 피르페니돈과 닌테다닙은 서로 다른 단백질 경로를 표적으로 해 이론적으로 병용 시 상승효과가 기대되지만, 경구로는 두 약물의 각기 다른 부작용이 중첩돼 병용이 현실적으로 어렵습니다. AP03는 두 약물을 흡입 FDC로 결합해 이 제한을 원칙적으로 해결합니다. Phase 1 임상 진입 준비 중이며 IPO 조달금에서 약 $10M이 배정됐습니다.
Genoa Pharmaceuticals 창업 (시애틀) — 흡입 피르페니돈 독점 개발 시작. FDA 희귀의약품 지정 획득
Lyn Baranowski CEO 취임 · 사명 Avalyn Pharma 변경 · 글로벌 전략 재편
Phase 1b ATLAS 결과 공개 — 24·48주 폐활량 안정화 및 우수 안전성 프로파일 발표
CFO/CBO Douglas Carlson 합류 — IPO 준비 본격화
Qureight와 전략적 파트너십 — 영상 AI 기반 임상 엔드포인트 최적화 협력
Nasdaq AVLN 상장 완료 — $345M 조달 · 19.17M주 · 그린슈 완전 행사 · 종가 $29.84(+65.8%)
Avalyn(구 Genoa)은 2011년 창업 이후 첫 벤처 라운드까지 4년을 기다려야 했습니다. 그러나 임상 데이터의 축적과 함께 투자자 스펙트럼은 점진적으로 확장됐습니다 — 초기 생명과학 전문 VC에서 시작해 Novo Holdings, Norwest, F-Prime Capital 같은 대형 기관투자자, 그리고 Wellington Management, T. Rowe Price, Citadel 산하 Surveyor Capital 등 세계 최대 운용사들까지 참여하는 투자 신디케이트를 구성했습니다. IPO 전 누적 벤처 조달액은 $389M이며, IPO를 통해 추가 $345M을 확보해 총 누적 자본 $730M+이 되었습니다.
Genoa Pharmaceuticals 창업 후 4년간 자체 개발을 지속한 끝에 첫 외부 기관 투자를 유치했습니다. Norwest Venture Partners, F-Prime Capital, RiverVest Venture Partners, Pivotal bioVenture Partners 등 생명과학 전문 VC들이 초기 투자자로 참여해 이후 모든 후속 라운드에서 지속적으로 재참여하는 장기 파트너십을 구축했습니다. 이 투자는 AP01(당시 GP-101)의 전임상 및 IND 신청을 위한 재원으로 활용됐습니다.
Novo Holdings A/S(노보 노디스크 모회사의 투자 부문)가 신규 투자자로 참여한 Series B입니다. Novo Holdings는 이후 Avalyn의 최대주주(IPO 후 7.96% 지분)로 성장합니다. 기존 투자자 Norwest·F-Prime·RiverVest·Pivotal이 전원 재참여했습니다. 조달 자금은 AP01(흡입 피르페니돈)의 Phase 1b ATLAS 임상시험 개시에 투입됐습니다. 이 투자를 기점으로 회사는 흡입 폐섬유화 치료제라는 단일 집중 전략을 공식화했습니다.
Perceptive Xontogeny Venture Funds, SR One, Eventide Asset Management가 공동 리드한 대규모 초과 청약 라운드입니다. ATLAS Phase 1b 공개 데이터(폐기능 안정화, 우수 안전성)가 큰 반향을 일으키며 다수의 글로벌 기관투자자들이 신규로 대거 참여했습니다.
신규 참여 투자자: Wellington Management, T. Rowe Price Associates, Surveyor Capital(Citadel), Vida Ventures, Rock Springs Capital, Catalio Capital Management, Piper Heartland
기존 투자자 전원 재참여: Novo Holdings, Norwest, F-Prime, RiverVest, Pivotal
이 라운드에서 Perceptive Xontogeny의 Gianna Hoffman-Luca PhD와 SR One의 Jill Carroll이 이사회에 합류했습니다. 자금은 AP01 Phase 2b 및 AP02 Phase 2a 진입에 집중 배분됐습니다.
IPO 직전 마지막 민간 라운드로, Suvretta Capital Management와 SR One이 공동 리드했습니다. Novo Holdings와 Citadel(Surveyor Capital)이 재참여해 투자 신디케이트의 지속적인 신뢰를 확인했습니다. 이 라운드 이후 Avalyn은 IPO를 준비하기 시작했으며, 2026년 2월 6일 SEC에 기밀 IPO 신청서(Confidential Filing)를 제출했습니다. 자금은 MIST(AP01 Phase 2b)와 AURA(AP02 Phase 2) 글로벌 임상의 환자 등록 가속화에 사용됐습니다.
당초 11.8M주·$181.8M 계획에서 여러 차례 업사이징을 거쳐 최종 19,166,667주(그린슈 250만 주 완전 행사 포함)·$18.00/주로 확정됐습니다. SEC 등록신고서 효력 발생: 2026년 4월 29일. Nasdaq 첫 거래: 2026년 4월 30일. IPO 당일(5월 1일) 종가 $29.84(+65.8%)로 마감, 시가총액 약 $12.5억을 형성했습니다. 그린슈 옵션 250만 주가 완전 행사된 것은 강한 시장 수요를 방증합니다.
IPO 조달금 배분 계획:
① AP01 MIST Phase 2b 완료 + Phase 3 진입 준비: 약 $150M
② AP02 AURA Phase 2 완료 + Phase 3 진입 준비: 약 $90M
③ AP03 Phase 1 임상 진입: 약 $10M
④ 일반 운영자본·기업 목적: 잔여분
IPO 전 보유 현금 $138.3M + IPO 조달금 = 2029년까지 운영 자금 충당 가능으로 회사 측 추산
Avalyn의 경쟁 방어력은 검증된 분자의 전달 혁신이 만드는 낮은 효능 실패 위험, 흡입 호흡기 신약 개발 분야에서 검증된 경영진 트랙레코드, Novo Holdings·T. Rowe Price·Wellington Management 등 최상위 투자자의 장기 신뢰, 그리고 폐섬유화라는 치명적 질환에서 치료 중단 50%라는 구조적 미충족 수요에서 형성됩니다.
AP01(피르페니돈)과 AP02(닌테다닙)의 폐섬유화 치료 효능은 이미 FDA 승인·시장 출시·장기 처방 데이터로 임상적으로 확립됐습니다. Avalyn이 증명해야 하는 것은 “이 약이 효과가 있는가”가 아니라 “흡입으로 전달하면 더 잘 전달되고 부작용이 줄어드는가”입니다. Phase 1b ATLAS 데이터는 이를 이미 초보적 수준에서 입증했습니다. 이 구조는 완전 신약(NME) 개발 대비 임상 실패의 최대 위험 요인인 “효능 불확실성”을 대폭 낮추며, 투자자들이 $730M+ 이상을 투자한 핵심 논거입니다.
CEO Baranowski는 Pearl Therapeutics(AstraZeneca $11.5억 인수)와 Altavant(스미토모 인수) 두 회사에서 성공적 EXIT를 이끌었습니다. CMO Lazarus는 Boehringer Ingelheim에서 닌테다닙 IPF 프로그램을 직접 담당했습니다. SVP Commercial Salisbury는 Esbriet® 출시를 진두지휘했습니다. 이 팀 구성은 과학적 역량과 상업화 실행력을 동시에 내재화하며, 임상 성공 시 빠른 시장 진입 경로를 보장합니다.
미국 IPF 환자 중 70% 이상이 현재 치료제를 복용하지 못하며, 복용 시작자의 50%는 1년 내에 중단합니다. 이 수치는 효능이 없어서가 아니라 부작용이 견디기 어렵기 때문입니다. Avalyn의 흡입 접근법이 전신 부작용을 해결하면, 현재 “치료받지 못하는” 70%가 새로운 처방 가능 대상이 됩니다. 이 재어드레서블 시장(re-addressable market)의 규모가 투자자들이 설정하는 Avalyn의 잠재적 상업 가치의 핵심입니다.
Novo Holdings(Novo Nordisk 모회사)는 IPO 이후 7.96%의 최대주주로 잔류하고 있습니다. Series B부터 모든 후속 라운드에 재참여한 Novo Holdings의 장기 투자는, 단순 재무 투자를 넘어 Novo 생태계의 호흡기·희귀질환 포트폴리오 전략과의 정렬을 시사합니다. SR One(GlaxoSmithKline 산하 생명과학 VC) 역시 6.58%로 2대 주주를 유지합니다. 이 두 대형 투자자의 장기 지분 유지는 임상 실행과 잠재적 M&A 논의에서 Avalyn의 협상력을 강화합니다.
$345M IPO와 IPO 전 보유 현금 $138M을 합산한 총 $483M+ 이상의 자본을 기반으로 Avalyn은 2029년까지 AP01 Phase 2b 완료·Phase 3 진입, AP02 Phase 2 완료, AP03 Phase 1 개시라는 명확한 마일스톤 로드맵을 가동합니다. 2027년 하반기 예정된 AP01과 AP02의 상위 임상 데이터 공개는 가장 강력한 주가 재평가 촉매가 될 것입니다. 폐섬유화(IPF·PPF)는 췌장암보다 예후가 나쁜 치명적 희귀 질환으로, 이 영역에서 환자들이 견딜 수 있는 치료제를 만드는 것은 단순한 상업적 기회가 아닌 의학적 긴급성을 가진 사명입니다. IPO 첫날 +65.8% 급등은 시장이 이 사명과 팀, 그리고 과학적 논리에 보내는 신뢰의 표현입니다.