
HMH Holding Hydril · VetcoGray · Wirth · Maritime Hydraulics · 125년 헤리티지 · Houston, TX · Nasdaq: HMH
Baker Hughes와 노르웨이 Akastor가 2021년 석유·가스 시추 장비 사업부를 합병해 설립 — 125년 이상의 역사적 브랜드를 계승한 글로벌 미션 크리티컬 시추 장비·애프터마켓 서비스 기업으로 2026년 4월 1일 Nasdaq에 상장했다
HMH Holding은 2021년 10월, 글로벌 오일필드 서비스 기업 Baker Hughes(Nasdaq: BKR)의 해저·지상 시추 시스템 사업부와 노르웨이 Akastor ASA(OSE: AKAST)의 완전 자회사 MHWirth AS가 합병해 설립된 합작법인(Joint Venture)입니다. 각사가 50% 지분을 보유하며 처음부터 기업공개(IPO)를 목표로 설계됐습니다. 본사는 네덜란드 암스테르담에 법인을 두고, 사업 거점은 미국 텍사스주 휴스턴에 위치합니다.
Eirik Bergsvik는 HMH 설립 시부터 CEO를 맡아 두 사업부의 통합(Integration)을 이끈 오일필드 업계 베테랑입니다. HMH의 전신인 MHWirth AS의 CEO를 역임했으며, 이전에는 NOV(National Oilwell Varco)와 Interwell에서 시니어 리더십을 경험했습니다. MHWirth에서의 경력은 노르웨이 대륙붕(NCS)과 글로벌 해상 시추 장비 시장에 대한 깊은 이해를 Bergsvik에게 제공했으며, 이는 HMH가 Baker Hughes 자산을 흡수하며 시너지를 구현하는 과정에서 핵심 역할을 했습니다.
초기 경력
National Oilwell
장비·서비스
해상 시추 장비
합병
통합 주도
Nasdaq: HMH
IPO 완주
오일필드 서비스 및 재무 분야 25년 이상 경력. NOV(National Oilwell Varco)에서 기업개발 부사장을 역임하며 M&A 전략과 자본 배분 역량을 쌓았습니다. Warburg Pincus에서 Entrepreneur in Residence로도 활동했습니다. IPO 구조 설계와 자본 시장 소통에서 핵심 역할을 담당합니다.
오일필드 35년 이상 경력의 운영 전문가. Baker Hughes Subsea Drilling Systems 사업부를 이끌어 HMH에 흡수된 자산을 직접 관리한 인물입니다. Hydril 및 Cameron에서도 리더십을 경험해 HMH의 핵심 제품 브랜드에 대한 깊은 실무 이해를 보유합니다.
NOV에서 EVP 및 General Counsel을 역임한 법무·행정 전문가. 오일필드 법무 및 컴플라이언스 30년 이상 경력으로 HMH의 IPO 법적 구조와 상장 후 거버넌스를 이끌고 있습니다.
MHWirth와 HMH에서 엔지니어링 및 디지털 리더십을 담당했습니다. Electric BOP(전기식 폭발 방지기)·자동화·실시간 모니터링 등 HMH의 차세대 기술 로드맵을 총괄합니다. DrillPerform·RiCon·DrillCERT·SeaLytics·SeaONYX 등 디지털 솔루션 플랫폼의 개발·배포를 주도합니다.
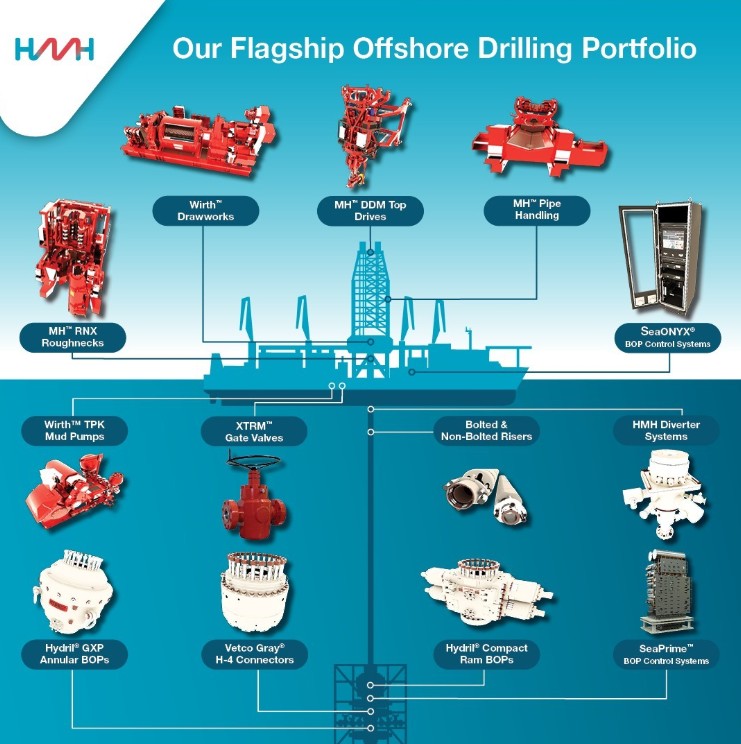
HMH는 석유·가스 시추 운영에서 사용되는 고도로 엔지니어링된 미션 크리티컬 장비 솔루션의 선도적 공급자입니다. 해상·육상 시추, 해저·육상 광업, 대형 건설 프로젝트에 이르는 종합 포트폴리오를 보유하며, 특히 애프터마켓 서비스와 부품 공급이 전체 매출의 약 74%를 차지하는 고수익·고반복성 수익 모델을 구현하고 있습니다.
(FY 전체)
매출 비중(2025)
(2025.12.31)
(2025.12 기준)
2025년 3대 수익원 분포:
4대 헤리티지 브랜드 포트폴리오 — 125년+의 기술 유산:
| 브랜드 | 창립연도·기원 | 핵심 제품·기술 | 주요 특징 |
|---|---|---|---|
| Wirth | 1895년 독일 창립 | 머드 펌프(1904년 첫 개발), 파일 탑 드릴 리그, 역순환 시추, 드로웍스 | HMH 내 최장 역사 브랜드. 125주년 기념(2020). 현재도 전세계 1,500+ 머드 펌프 설계 공급 실적 |
| Hydril | 1933년 미국 창립 | 세계 최초 수압식 폭발방지장치(BOP) 개발·생산. 압력 제어 시스템. 서브씨 BOP | “Hydraulic Drilling Equipment”에서 사명 유래. Baker Hughes 포트폴리오로 편입 후 HMH로 이전. 업계 표준 BOP 공급사 |
| Maritime Hydraulics | 1968년 노르웨이 창립 | 크리스티안산 기반 해상 시추 장비. 탑 드라이브, 드릴 플로어 시스템. 노르웨이 해양 석유 개발 선도 | 노르웨이 해양 석유 산업 태동을 함께 한 브랜드. MHWirth의 핵심 축. HMH의 유럽·NCS 시장 기반 |
| VetcoGray | Baker Hughes 인수 통합 | 해저 트리(Subsea Tree), 웰헤드 시스템, 크리스마스 트리 장비. 해저 완결 시스템 | GE Oil & Gas→Baker Hughes 포트폴리오 거쳐 HMH에 이전. 해저 장비 분야 업계 표준 브랜드 |
디지털 솔루션 플랫폼 — 하드웨어를 넘어선 소프트웨어 서비스화:
재무 성과: FY2025 매출 $821.8M(전년 $843.4M 대비 -2.6%), 순이익 $46.1M(마진 5.6%), 영업이익 $107.9M. FY2024 상반기 Adjusted EBITDA 마진 17.7%. 자본지출(CapEx) 비중 매출 대비 약 2% 이하의 자산경량(Asset-Light) 모델. 수주 잔고 $329.3M(2025.12.31 기준)으로 단기 매출 가시성 확보.
HMH는 민간 VC·PE 투자 없이 두 대형 모기업이 각각 사업부를 출자해 합작 설립된 독특한 구조입니다. IPO는 최초 2024년 하반기를 목표로 했으나 시장 여건을 고려해 연기됐으며, 2026년 유가 상승과 에너지 섹터 투자 심리 회복을 타이밍 삼아 상장을 완주했습니다.
Wirth는 1895년 독일에서 창립해 1904년 첫 머드 펌프를 개발했습니다. Hydril은 1933년 설립되어 업계 최초 수압식 BOP를 탄생시켰습니다. Maritime Hydraulics는 1968년 노르웨이에서 설립해 북해 해상 석유 개발의 선구자가 됐습니다. 이후 수십 년간 GE Oil & Gas·Baker Hughes 등 대형 그룹에 단계적으로 편입되며, Akastor의 MHWirth와 Baker Hughes의 Subsea & Surface Drilling Systems로 집결됐습니다.
Baker Hughes와 Akastor는 각자의 시추 장비 사업부를 현물 출자하여 네덜란드 암스테르담에 HMH Holding B.V.를 설립했습니다. 처음부터 “향후 기업공개(IPO)를 위한 플랫폼”으로 설계됐으며, 두 모기업으로부터 독립적 운영 체계와 경영진을 구성했습니다. Eirik Bergsvik(전 MHWirth CEO)를 통합 CEO로 선임해 두 사업부의 문화·시스템 통합을 이끌었습니다.
2024년 8월, HMH는 SEC에 S-1 등록 서류를 공개 제출하며 Nasdaq 상장 의사를 공식화했습니다. 그러나 당시 오일필드 서비스 섹터 밸류에이션 압박과 시장 변동성을 고려해 실제 공모 진행은 보류했습니다. IPO는 미 중동 갈등 격화로 유가가 배럴당 $115을 돌파하는 등 에너지 투자 심리가 회복된 2026년 3월까지 대기했습니다.
3월 31일 최종 공모가 $20(밴드 $19~$22의 중간) 확정, 1,052만 주 발행, 총 조달액 $210.4M. 4월 1일 Nasdaq Global Select Market에서 ‘HMH’ 티커로 거래 개시.
개장가 $18.90(-5.5%)로 공모가 하회 출발. 이는 중동 분쟁 지속으로 유가가 $115/배럴을 상회하는 상황에서도 광범위한 시장 변동성과 지정학적 불확실성이 영향을 미친 결과입니다. 종가 기준 시총 $815M~$862M 형성.
IPO 조달 자금 활용: Baker Hughes 주주 대출 상환(약 $110M)·Akastor 주주 대출 상환(약 $27.1M), 주요 주주로부터 의결권 주식 매입($39.5M). 주관사: J.P. Morgan(리드), Piper Sandler.
(1,052만 주 @ $20)
목표 시가총액
($18.90)
종가 시총
글로벌 시추 장비 시장은 NOV(National Oilwell Varco)·Schlumberger(SLB)·Weatherford 등 대형 오일필드 서비스 기업들과 경합하는 집중 시장입니다. HMH가 독립 법인으로서 차별화된 가치를 창출하는 구조적 경쟁력을 분석합니다.
Wirth(1895)·Hydril(1933)·Maritime Hydraulics(1968)·VetcoGray는 각각 100년 전후의 역사를 가진 업계 표준 브랜드입니다. 이 브랜드들이 글로벌 시추 리그에 설치된 누적 장비 기반(Installed Base)은 HMH의 가장 강력한 경쟁 해자입니다. 글로벌 운영사(Operator)와 시추 계약사(Driller)들은 이미 보유 장비에 대한 서비스를 신뢰할 수 있는 OEM에 의존하는 경향이 강하며, 이는 HMH의 애프터마켓 사업에 지속적 진입 장벽을 형성합니다.
HMH 매출의 약 74%가 애프터마켓 서비스(MRO·현장 서비스)와 OEM 부품 공급에서 발생합니다. 이는 새 장비 수주에 크게 의존하는 경쟁사 대비 에너지 사이클 하락 국면에서도 수익을 방어하는 구조적 우위입니다. 설치된 장비 기반이 클수록 자동으로 애프터마켓 수요가 증가하는 선순환을 형성하며, 자본지출(CapEx) 비중을 매출의 약 2% 이하로 유지하는 자산경량 모델을 가능하게 합니다.
HMH는 신생 기업이 아닌 두 세계적 에너지 기업의 기성 고객 네트워크·글로벌 유통·서비스 인프라를 즉각 상속했습니다. 120개국 이상의 영업·서비스 트랙 레코드, 노르웨이 대륙붕(NCS)부터 브라질 프리솔트, 중동·아시아까지 커버하는 글로벌 서비스 체계는 신규 진입자가 단기간에 구축할 수 없는 자산입니다. 특히 해상 시추 장비 시장에서의 Hydril BOP와 Maritime Hydraulics 탑 드라이브의 전략적 지위는 리그 운영의 안전·효율성과 직결됩니다.
DrillPerform·RiCon·DrillCERT·SeaLytics·SeaONYX 등의 디지털 솔루션은 HMH를 단순 장비 공급사에서 디지털 오일필드 서비스 기업으로 포지셔닝합니다. 이 플랫폼들은 자동화·실시간 모니터링·예측 유지보수·선진 분석을 통해 고객의 운영 효율성과 안전성을 향상시킵니다. 차세대 Electric BOP 개발은 글로벌 탈탄소 압력에 대응하는 동시에 새로운 표준 사이클의 시작점을 선점하는 전략적 포석입니다.