
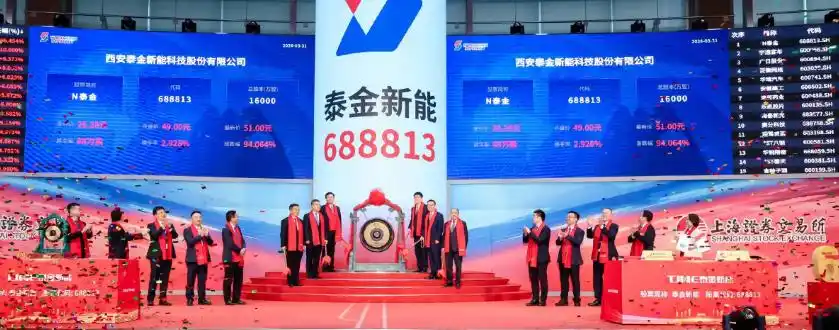
Xi’an Taijin New Energy & Materials 西安泰金新能科技 · 688813.SH · STAR Market · 2026.03.31 · 공모가 대비 +88%
1965년 설립된 중국 국가급 연구원 서북유색금속연구원(西北院)의 자회사로 2000년 독립 법인화 — 일본 기업이 독점하던 고급 음극롤(阴极辊) 분야에서 국산화를 완성하고, 국내 시장점유율 45%+를 달성한 후 과학혁신판(科创板)에 상장하며 고급 그린 전해 장비의 글로벌 리더로 도약한다
Xi’an Taijin New Energy & Materials Sci-Tech(西安泰金新能科技股份有限公司, 이하 ‘태금신능’)는 중국 국가급 핵심 과학연구 기관인 서북유색금속연구원(西北有色金属研究院, 이하 ‘西北院’)이 전신인 ‘서안태금공업전화학기술유한공사(西安泰金工业电化学技术有限公司)’를 2000년 독립 법인으로 출범시킨 것으로부터 시작합니다. 2026년 3월 31일 상하이거래소 과학혁신판(科創板, STAR Market)에 상장했습니다.
태금신능의 모체인 서북유색금속연구원은 1965년 국가 중점 투자로 창설된 중국 최고 수준의 희유금속 과학연구 기관입니다. 티타늄·지르코늄·니오브·하프늄 등 희유금속 소재 분야에서 세계적 권위를 보유하고 있으며, 산하 상장 기업으로는 서부재료(西部材料, 002149.SZ)가 있습니다. 태금신능 역시 서북원의 핵심 연구 역량 — 특수 전극 소재, 티타늄 가공, 전기화학 공정 — 에서 직접 파생됐습니다.
실질 지배인(실제 지배자)은 섬서성 재정청(陕西省财政厅)이며, 중국 서북 지역 과학기술 자립의 핵심 국유 자산으로 운영됩니다. IPO 이후 지분 구조는 서북원 17.13%, 서부재료(002149.SZ) 15%, 임직원 지분 플랫폼(勇泰天同·丰泰天同·隆泰天同 등 6개, 각 3~5.63%)으로 구성됩니다.
연구원 창설
과학연구 기관
기술 연구 심화
기술 축적
독립 법인화
티타늄 전극 전문화
시장 1위 달성
국내 M/S 45%+
688813.SH
+88% 상장일
서북유색금속연구원을 주요 발기인으로 2000년 설립된 희유금속 소재 기업. 2007년 심천거래소 상장. 티타늄·지르코늄 합금 가공재, 층상 금속 복합 소재 등을 생산. 태금신능과 동일한 모체에서 출발한 자매 기업으로, 소재(서부재료)→장비(태금신능) 간 산업 시너지를 공유합니다.
勇泰天同·丰泰天同·隆泰天同(각 5.63%)·昌泰天同(4.9%)·恒泰天同(3.63%)·鑫泰天同(3%) 등 핵심 임직원 지분 플랫폼. 기술 인재의 장기 근속 및 이해 정렬(alignment)을 위해 설계됐으며, 태금신능 핵심 경쟁력의 인적 기반이 됩니다. 이들 플랫폼의 높은 합산 지분율은 경영진·연구진의 강한 오너십을 의미합니다.
태금신능은 고급 녹색 전해 성형 장비(高端绿色电解成套装备) · 티타늄 전극(钛电极) · 금속 유리 봉접 제품(金属玻璃封接制品) 3대 사업 축을 보유한 고급 장비·소재 전문 기업입니다. 세계적으로 고성능 전자회로 동박과 극박 리튬전지 동박 생산 라인의 완전 솔루션을 제공할 수 있는 기업은 태금신능을 포함해 소수에 불과합니다. 2022~2024년 주영업수익 연평균 복합성장률(CAGR) 52.29%를 달성했습니다.
시장점유율
(발명 98건)
(국제 선도 포함)
(제조업 단일 챔피언 등)
3대 핵심 사업 — 상호 보완적 수직 통합 구조:
음극롤(阴极辊)·생박일체기(生箔一体机)·동박 티타늄 양극·표면처리기·고효율 구리용해 시스템 등 동박 생산 라인 전체 솔루션을 공급합니다. 직경 Φ1,500~3,600mm 음극롤 배치 생산 능력 보유. 4~6μm 극박 동박 안정 생산(면밀도 편차 1% 미만). 2019년 이전 일본 기업 독점 → 국산화로 시장점유율 45%+ 달성. CATL·BYD 등 리튬전지 선도 기업 및 전자 동박 기업 고객 보유.
귀금속 티타늄 전극 복합 소재 및 동박용 티타늄 양극의 중국 내 주요 R&D·생산 기지. 다원·다층·구배·나노화 복합 티타늄 양극은 국제 선도 수준(2022년 중국유색금속학회 인증). 동박 생산 장비 판매와 연동되는 소모성 자재(耗材)로, 장비 판매 후 반복 구매 수익 구조를 형성합니다. 알루미늄박 화성·습식 야금·전해수 제수소 등 복수 산업에 적용.
신에너지 전지 봉접 조립, 커넥터 봉접 조립, 하이브리드 집적회로 패키징 쉘 3대 제품군. 2022년 ‘화룡 1호(华龙一号)’ 핵전 반응로용 유리 밀봉 전기 관통재 국산화 완료. 항공우주·군사 전자·핵전 고배리어 세분 시장 커버. 전해 성형 장비·티타늄 전극과 시너지 관계를 형성해 태금신능의 3개 사업선을 연결합니다.
재무 성과 트랙 레코드:
| 연도 | 주영업 수익 | YoY | 비고 |
|---|---|---|---|
| 2022 | — | — | CAGR 기준 연도 |
| 2022~2024 | 3년 CAGR 52.29% | 복합 고성장 | R&D 누적 투자 RMB 1.58억 (CAGR 38.31%) |
| 2025.H1 | 전해 성형 장비 65.11% | — | 전해 성형 장비가 1대 사업으로 확립 |
| 2025.Q3 누적 | 신규 수주 RMB 9.73억 | 급증 | 2025년 예상 전체 수주 RMB 12.91억 |
주요 응용 분야 — 신에너지에서 항공우주·AI까지:
- 신에너지 EV리튬전지 동박 생산 라인(음극집전체). CATL·BYD 등 리튬전지 1위 기업에 장비 공급. 2025년 이후 업계 복수 추세 명확, 신규 수주 급증.
- 5G·AI 전자고성능 전자회로 동박 생산 라인. 5G 고주파 통신·AI 서버·대형 컴퓨터용 PCB 기판에 적용. AI 인프라 확장이 전자 동박 수요를 폭발적으로 견인.
- 수소 에너지전해수 제수소(PEM 전해조) 핵심 소재·장비. 국가 중점 연구 개발 계획 참여(고압/고압차 PEM 전해조). 탄소중립 정책의 구조적 수혜 분야.
- 항공우주·군수‘화룡 1호’ 핵전 반응로 유리 봉접 관통재 국산화, 군사 전자 고신뢰성 밀봉 연결 제품. 진입 장벽 최고 수준의 프리미엄 세분 시장.
- 해외 수출일본 미쓰이금속(Mitsui Metal)·헝가리 Volta·한국 롯데신에너지·러시아 노릴스크니켈 등 10개+ 국제 기업과 협력. 2025년 해외 신규 수주 RMB 1.37억 이상, 향후 3년 목표 RMB 9~10억.
태금신능은 서북유색금속연구원의 국유 기반 위에 설립된 이래, 전략적 산업 투자자·국가 펀드·민간 PE로 구성된 다층 주주 구조를 구축했습니다. 2026년 3월 31일 과학혁신판(STAR Market) 상장으로 RMB 10.51억을 조달하며 고급 전해 장비 분야 중국 최초 과창판 상장 기업이 됐습니다.
서북유색금속연구원이 전해화학 기술 전문 법인으로 100% 자회사를 설립했습니다. 초기에는 특수 전극 소재 개발·고난도 전기화학 기술 설계·서비스를 중심으로 사업을 영위했습니다. 국내외 동박 기업 공급망에서 고품질 티타늄 전극을 공급하며 기술 신뢰를 구축하기 시작했습니다.
2019년 이전 중국 고급 음극롤 시장은 일본 신일철·니론·미후네 등 일본 기업이 사실상 독점하고 있었습니다. 태금신능은 자체 연구개발로 대규격 음극롤 공학화 생산·티타늄 통 선회 성형·결정립 미세화 처리 등 핵심 기술을 공략하여 직경 Φ1,500~3,600mm 음극롤 배치 생산 능력을 확보했습니다. 이로써 일본 기업의 독점 구도가 무너지고 국내 시장점유율 45%를 초과하는 시장 1위 자리를 차지했습니다.
IPO 이전 동방부해(东方富海, 芜湖)·청도일출일호(青岛日出一号)·남경군란(南京君澜)·위해위신(维斯塔)·잠장성화(枣庄盛和一号)·부해정선이호(富海精选二号) 등 복수의 사모펀드·전략 투자자가 Pre-IPO 라운드에 참여했습니다. 임직원 지분 플랫폼 6개(天同시리즈)를 통해 핵심 인재의 회사 이해 정렬도 완성됐습니다. 또한 晨道新能源·杰思伟业 등 산업 전략 자본도 소액 지분을 확보했습니다.
2026년 3월 20일 망상신청 개시. 638만 명의 투자자가 청약에 참여했으나 중첨률은 단 0.024%에 불과할 만큼 폭발적인 수요를 기록했습니다. 발행가 26.28위안, 총 4,000만 주 발행, 조달 총액 RMB 10.51억.
3월 31일 개장가 49위안(+86.4%), 종가 49.47위안(+88.3%). 시가총액 RMB 79억.
상장 주관사: 중신건투증권(中信建投证券, CICC 주관). 코너스톤 투자자는 명시되지 않았으나, 섬서성 정부 관련 자금이 전략 배정 참여 가능성이 있습니다.
(4,000만 주 발행)
(최종 확정)
(49.47위안)
(638만 명 참여)
고급 전해 성형 장비 시장은 일본 제조사들과 중국 내 신흥 경쟁자들이 공존하는 시장입니다. 태금신능이 음극롤 국내 점유율 45%+를 달성하고 과창판 상장에 성공한 구조적 경쟁력을 네 가지 축으로 분석합니다.
태금신능의 가장 깊은 경쟁 해자는 1965년 설립된 서북유색금속연구원의 60년 티타늄·희유금속·전기화학 기술 축적을 직접 상속했다는 점입니다. 중남대학·서북공업대학·길림대학·절강대학·서안교통대학·하얼빈공업대학 등 중국 최정상 대학 및 중국과학원과의 산학연 협력 네트워크는 지속적인 기술 혁신의 원천입니다. 양원 원사(两院院士)를 고문으로 두고, 성·시급 과학기술 혁신 선도 인재들로 구성된 연구팀은 민간 경쟁자들이 단기간에 따라잡기 어려운 인재 해자입니다.
음극롤 시장점유율 45%+라는 압도적 1위 포지션은 태금신능의 사업 모델에 강력한 복리 효과를 만들어냅니다. 고객이 태금신능의 음극롤을 포함한 전해 성형 장비 전체 라인을 도입하면, 소모성 자재인 티타늄 양극의 반복 구매가 자동으로 발생합니다. 이 장비→소모재 연동 구조는 초기 장비 판매 이후에도 안정적인 매출이 지속되는 선순환을 형성합니다. 음극롤 시장이 2026~2028년 RMB 75.6억→153.5억으로 성장할 전망에서 이 포지션의 가치는 더욱 커집니다.
전해 성형 장비·티타늄 전극·유리 봉접 3대 사업은 각각 독립적으로 성장하면서도 기술과 고객 기반에서 시너지를 공유합니다. 국내 최대 고객 CATL·BYD의 리튬전지 수요, 5G·AI 서버 PCB의 전자 동박 수요, 수소 에너지 PEM 전해조, 항공우주·핵전 특수 봉접 수요까지 아우릅니다. 해외에서는 미쓰이금속(일본)·Volta(헝가리)·롯데신에너지(한국)·노릴스크니켈(러시아) 등 10개+ 국제 기업과 협력하며 2025년 해외 수주 RMB 1.37억을 달성했습니다.
태금신능은 국가기업기술센터·국가제조업단일챔피언기업·국가전정특신’소거인’기업·국가지식재산권우세기업·국가급 녹색공장 등 5개 최고 수준 국가급 인증을 동시에 보유한 중국에서도 손꼽히는 기업입니다. 과학기술부 국가 중점 연구개발 계획 과제(고강극박 동박 제조 성세기술 및 핵심 장비, 전해수 제수소, 화룡 1호 핵전 등)를 수탁한 사실은 국가 핵심 기술 의존도를 정확히 반영합니다. ‘쌍탄소(双碳)’ 목표, 반도체 자립, 신에너지 확대, AI 인프라 투자 등 중국 핵심 국가 전략 모두가 태금신능의 사업 영역과 직결됩니다.
매출 CAGR
시장점유율
(발명 98건)
(638만 명 참여)
“우리는 AI 서버, 저공경제, 상업 우주항공 등 신산업 발전 기회를 적극 포착하여 새로운 응용 시나리오를 개척할 것입니다. 전 세계 녹색 스마트 전해 성형 솔루션의 선도자, 국제 일류 밀봉 연결 솔루션 서비스 공급자가 되는 것이 우리의 목표입니다.”