
SeeYA Technology
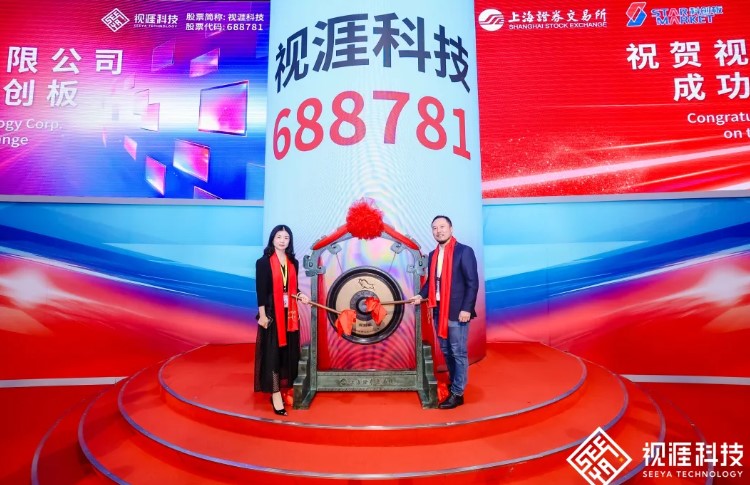
중국 디스플레이 산업 1세대 개척자가 세운 OLEDoS 마이크로디스플레이 선도 기업 — 소니 독점을 깨고 XR 디스플레이 글로벌 2위로 부상, 상하이 STAR Market 상장 첫날 102.82% 폭등
SeeYA Technology(视涯科技股份有限公司)는 2016년 10월 중국 상하이에서 설립된 OLEDoS(OLED-on-Silicon) 마이크로디스플레이 전문 기업입니다. OLEDoS는 유기 발광 다이오드(OLED)를 단결정 실리콘 웨이퍼 위에 직접 증착하는 기술로, 기존 유리 기판 OLED 대비 픽셀 밀도가 수십 배 높고 전력 소비는 대폭 낮아 AR·VR·MR 기기의 핵심 디스플레이 솔루션으로 부상하고 있습니다. 중국 디스플레이 산업의 핵심 인프라를 건설해 온 최고 경력의 전문가 집단이 주도한 이번 창업으로, SeeYA는 중국 OLEDoS 기업 중 최초로 고품질 대량 양산에 성공하며 업계 역사를 새로 썼습니다.
중국 평판 디스플레이 산업의 산증인으로 평가받는 Tier Gu는 세계 최초 수준의 디스플레이 생산 라인 구축에 여러 차례 주도적으로 참여한 창업자입니다. 그는 중국 최초의 4.5세대 TFT-LCD 생산 라인 기획·건설, 중국 최초 OLED 파일럿 라인, 중국 최초 5.5세대 LTPS(저온다결정실리콘) 생산 라인, 중국 최초 OLED 양산 라인을 연속으로 주도했습니다. 이 이력은 단순한 기술 연구를 넘어 국가적 디스플레이 기반 시설을 반복 성공 구축한 검증된 실행력을 의미하며, 2016년 OLEDoS 창업의 핵심 근거가 됐습니다. 창업 직후 허페이시 신잔 지역과 전략 협력을 체결하고 총 24억 위안 규모 팹 건설을 선언, 2017년 공장 착공과 함께 세계 최대 OLEDoS 생산 기지 구축에 착수했습니다.
공동 창업자이자 기술 전략가. 2024년 상하이 메타버스 디스플레이 컨퍼런스(중국元宇宙显示大会)에서 ‘실리콘 기반 디스플레이’ 세션 전문가 발표를 주도하는 등 회사의 기술 방향성을 외부에 대변합니다. 반도체·디스플레이 업계 심층 기술 역량을 보유하고 있습니다.
기술·사업 전략을 외부에 대변하는 수석 임원. 인민일보 1면 보도(2024.04)에서 OLEDoS 기술 원리와 시장 전망을 직접 설명하며 업계 전문성을 입증했습니다. 미래 마이크로디스플레이 기술의 산업 응용 확장을 주도하고 있습니다.
STAR Market IPO 과정에서 Deloitte China 감사 팀과 긴밀히 협력하며 재무 공시의 신뢰성을 확보했습니다. IPO 상장식에 이사회와 함께 공식 참석하며 자본시장과의 접점을 담당합니다.
이사회 운영·공시·투자자 관계를 총괄. STAR Market 상장 과정의 공시 적합성과 코포레이트 거버넌스 체계 구축을 주도했습니다. IPO 상장식 공식 대표단의 일원으로 참석했습니다.
SeeYA Technology는 반도체 기술과 OLED 디스플레이 기술을 융합하여 단결정 실리콘 백플레인 위에 고성능 OLEDoS 마이크로디스플레이를 제조하는 기업입니다. IC 설계에서 마이크로디스플레이 생산, 광학 시스템 설계·제조, 스마트 웨어러블 모듈 납품까지의 전 산업 사슬을 수직 통합합니다. 국가급 전문정밀특신(专精特新) ‘작은 거인’ 기업, 국가 지식재산권 관리 시범 단위로 지정됐으며, 인민일보 1면 특집 보도(2024년 4월)를 통해 중국 신형 디스플레이 산업 체인의 ‘체인 리더(链主企业)’로 공식 인정받았습니다.
핵심 제품 포트폴리오:
VR·AR·MR 헤드셋용 초고해상도 OLEDoS 패널. 전류 구동·고주사율·광색역·적층형 백색 OLED 소자 등 핵심 기술을 독자 개발. Qualcomm의 2020 레퍼런스 디자인에 SeeYA의 0.49인치 OLEDoS가 탑재됐으며, Xiaomi·DJI·XREAL·썬더버드(雷鸟) 등에 양산 공급 중. Meta의 2026 Quest VR 헤드셋에도 BOE와 함께 공급업체로 선정됐습니다.
전문 카메라 전자식 뷰파인더(EVF), DJI 드론 고글, 군·보안용 헬멧 탑재 디스플레이 등에 공급합니다. “소견즉소촬(所见即所拍, WYSIWYG)” 수준의 색재현도가 카메라 업계에서 높은 평가를 받고 있습니다.
내시경 임상 수술용 디스플레이, 산업용 스마트 안경, 소방·응급 AR 디바이스, 교육·훈련 시뮬레이터 등 B2B·산업용 시장에 공급합니다. 접이식 자전거 라이딩용 AR 안경 출시가 임박하는 등 웨어러블 산업 전반으로 확장 중입니다.
OLEDoS 패널과 연동되는 광학 시스템(See-close, Pancake 렌즈, See-through Birdbath, Waveguide)을 자체 설계·제조합니다. 완전한 마이크로디스플레이 서브시스템 파트너로서의 차별화 포인트이며, 고객사 통합 설계 지원이 가능합니다.
12인치 웨이퍼 기반 생산의 전략적 의미: SeeYA는 경쟁사 대부분이 8인치(200mm) 웨이퍼를 사용하는 반면, 세계 최초로 12인치(300mm) 웨이퍼 기반 OLEDoS 양산 라인을 구축했습니다. 12인치 웨이퍼는 동일 공정 기준 웨이퍼당 생산 가능 칩 수가 크게 증가하여 구조적으로 낮은 단위 원가를 실현합니다. 현재 9,000매/월(1단계 팹)이 가동 중이며, 2단계 팹(상하이) 완공 시 18,000매/월로 확대됩니다. 현 공장 부지 내 최대 27,000매/월까지 증설 가능한 공간적 여유가 있습니다.
주요 고객사 및 전략 파트너십:
SeeYA Technology는 2016년 창립 이후 중국 지방정부 산업 펀드와 민간 VC의 복합 투자를 기반으로 성장하며, IPO를 통해 누적 총 투자가 수십억 위안에 달하는 하드웨어 딥테크 기업으로 자리매김했습니다. PitchBook 기준 IPO 전 민간 조달 총액은 약 US$1.6억이며, 16개 투자 기관이 참여했습니다. 창업 초기에는 허페이시 산업 투자 펀드의 채권·주식 결합형 투자가 핵심 원천이었으며, 시리즈 A~C를 거치며 고어텍(GoerTek), CICC Capital 등 전략·산업 투자자들이 합류했습니다.
2016년 10월 상하이에서 창립. 이듬해 2017년 안후이성 허페이 신잔산업개발구와 OLEDoS 프로젝트 입지 계약을 체결했습니다. 합페이신잔산투(合肥新站产投)와 허페이 산업 가이드 펀드가 ‘채권+주식’ 결합 방식으로 초기 자금을 공급하며 창업 초기 재원 제약을 해소했습니다. 2018년 9월 총 투자 24억 위안 규모의 허페이 생산 기지 건설 착공. 같은 해 한국 Sunic System에 OLEDoS 증착 장비 첫 주문을 시작했습니다.
2019년 허페이 팹 양산 개시 성공 후 민간 VC 투자가 본격화됐습니다. Yushan Partners(玉山投资), Easit Capital, Loyal Valley Capital(长景资本), Keyu Shengda, Fengtouxia(峰投匣) 등이 이 시기 투자에 참여했습니다. 2019년 Universal Display Corporation(UDC)과 OLED 평가 계약을 체결하며 기술 기반의 국제적 신뢰도를 확보했습니다. Qualcomm 레퍼런스 디자인(0.49인치 OLEDoS 탑재) 채택으로 기술 검증을 공개적으로 확인받았습니다.
고어텍(GoerTek, SZSE:002241), X Optics Valley(光谷X联합기금), GuoRun Wealth Beijing(国润财富), Hefei Xinzhan Guoxin Capital(합페이신잔국신자본), Keysida Fund(凯赛达) 등 전략·산업 투자자들이 대거 참여했습니다. CICC Capital(中金资本) 계열과 Sheng Microelectronics도 후기 라운드 투자자로 기록됩니다. 2024년 10월 SeeYA Technology가 VDI Glass(유리기판 제조사)에 전략적 소수지분 투자를 집행하며 수직 통합 전략을 강화했습니다. 이 시기 기업 가치 US$10억을 초과하는 유니콘 지위를 획득했습니다.
딜 구조: 2025년 6월 STAR Market IPO 신청, 2025년 12월 24일 최종 심사 통과, 2026년 3월 25일 상장. 총 조달액 CNY 22.68억(~US$495M), 순 조달 CNY 21.1억(~US$450M). 감사법인 Deloitte China.
시장 반응: IPO 첫날 주가 CNY 46(공모가 CNY 22.67 대비 +102.82%)으로, 2026년 중국 반도체 디스플레이 분야 상장 중 가장 강력한 첫날 데뷔 중 하나로 기록됩니다.
역사적 의의: 중국 최초 OLEDoS 기업 공개 상장으로, Sony의 장기 독점 구도가 공개 자본시장에서 공식적으로 도전받기 시작한 상징적 이정표입니다.
OLEDoS 마이크로디스플레이 시장의 주요 경쟁자는 Sony Semiconductor Solutions(일본, 시장 1위), Seiko Epson(일본), eMagin(미국, 현 삼성 자회사), BOE(중국), BCDTEK(중국 신흥) 등입니다. SeeYA의 구조적 차별화는 세계 최초 12인치 웨이퍼 기반 양산이라는 기술 선행, Apple·Meta급 글로벌 고객사 접근성, 그리고 중국 XR 생태계 내 독보적 공급망 포지셔닝에서 동시에 형성됩니다.
경쟁사 대부분이 8인치 웨이퍼를 사용하는 반면 SeeYA는 세계 최초로 12인치(300mm) 웨이퍼 기반 OLEDoS 양산 라인을 구축했습니다. 12인치 웨이퍼는 동일 공정 기준 웨이퍼당 생산 가능 칩 수가 대폭 증가해 구조적으로 낮은 단위 원가를 구현합니다. 이 기술 플랫폼 우위는 수년간 누적된 공정 노하우를 필요로 하므로 경쟁사가 단순 자본 투자로 단기에 복제하기 어렵습니다.
IC 설계, 마이크로디스플레이 생산, 광학 시스템 설계·제조, 스마트 웨어러블 모듈 납품까지의 전 가치 사슬을 내재화했습니다. 고객사가 패널뿐 아니라 광학 설계를 포함한 완전한 디스플레이 서브시스템을 조달할 수 있어, SeeYA와 고객 간의 기술적 결합도(lock-in)를 구조적으로 높이고 고객 이탈을 억제합니다.
TrendForce 기준 SeeYA는 XR 디바이스 디스플레이 시장에서 글로벌 2위(35.2%)를 기록하며 소니의 장기 독점 구도를 본격 위협하고 있습니다. Meta 2026 Quest 공급 확정, Apple Vision Pro 2세대 파트너십 협의는 소니 전용이었던 최상위 고객군에 SeeYA가 진입했음을 공식화합니다. Xiaomi·DJI·XREAL 등 실제 양산 납품 레퍼런스는 공급망 신뢰성을 입증합니다.
TrendForce는 OLEDoS 마이크로디스플레이 수요가 2025~2030년 CAGR 81%로 성장, 2030년 3,150만 유닛에 달할 것으로 전망합니다. 근안 디스플레이 시장은 2024년 US$5.34억에서 2029년 US$23.52억으로 연 34.5% 성장이 예상됩니다. 현재 월 9,000매 생산 능력은 구조적 공급 부족 상태이며, 이것이 2단계 팹 투자의 핵심 근거입니다.
GoerTek(XR 하드웨어 ODM/OEM 세계 1위)이 SeeYA의 주요 투자자이면서 동시에 핵심 고객사로 참여하는 구조는 안정적 수요 기반을 의미합니다. 한국 Sunic System과의 파트너십(2018년~, 2026년 누적 600억 원+ 수주)은 세계 최고 수준 OLEDoS 증착 장비 공급자와의 긴밀한 기술 협업 체계를 확보했음을 나타냅니다.
인민일보 1면 특집 보도(2024년 4월), ‘국가급 전문정밀특신 작은 거인’ 인증, 허페이시 산업 육성 지원은 SeeYA가 중국 정부 반도체·디스플레이 기술 자립화 정책의 전략 기업임을 공식화합니다. ‘국산 유일 대량 양산 OLEDoS 공급사’라는 포지션은 공공 조달·국유기업 고객 확보에서 구조적 우위를 제공합니다.
시장 구조 전환 — Sony에서 다수 공급자 체계로: TrendForce는 SeeYA의 STAR Market 상장이 Sony의 OLEDoS 시장 장기 독점 지위가 안정적으로 침식되고 있음을 상징한다고 분석합니다. BOE·SIDTEK·OLiGHTEK 등 중국 기업들과 함께 SeeYA는 중국산 OLEDoS 공급망 현지화에 기여하고 있으며, 공급업체 간 건전한 가격 경쟁이 지속될 경우 AR·VR·MR 기기에서의 OLEDoS 채택이 가속화될 것으로 전망됩니다.
SeeYA Technology는 STAR Market 상장 기준 아직 흑자 전환 전(2026년 달성 목표) 기업으로, FY2024 매출 CNY 2.8억 대비 IPO 후 시가총액은 수십 배에 달하는 고배수 성장 프리미엄을 형성하고 있습니다. IPO 첫날 102.82% 폭등은 중국 XR 디스플레이 반도체 테마에 대한 투자자 심리의 폭발적 수요를 반영하지만, 동시에 단기 변동성 리스크도 내포합니다.
기회 요인으로는 ▲2025~2030년 OLEDoS 마이크로디스플레이 CAGR 81%, 2030년 3,150만 유닛 시장 도달(TrendForce) ▲Meta 2026 Quest 공급 확정 및 Apple 파트너십 협의가 의미하는 최상위 고객사 접근성 확보 ▲2단계 팹 완공 후 생산 능력 2배 확대(9,000→18,000매/월) ▲중국 XR 생태계 내 독점적 국산 OLEDoS 공급자 포지션 ▲인민일보 보도·국가급 인증 등 정책 수혜 지속을 들 수 있습니다.
리스크 요인으로는 ▲Sony Semiconductor Solutions의 지속적 기술 우위와 Apple Vision Pro 기존 공급 관계 ▲BOE의 OLEDoS 사업 급속 확장 — 규모·자본 면에서 SeeYA를 압도하는 내부 경쟁자 부상 ▲2단계 팹 투자 기간 중 지속되는 적자 구조 ▲미-중 기술 분쟁 속 OLED 유기 재료·고정밀 증착 장비의 수입 의존성 ▲XR 기기 소비자 수요 확산 속도가 전망보다 지연될 가능성이 있습니다.