
Goode EIS
100만 위안 차입금으로 시작한 공장 노동자 출신 창업가의 도전 — 전기차 배터리 열폭주 방호 소재의 글로벌 선도기업이 선전 창업판에 상륙하다
Goode EIS(Suzhou) Corp., Ltd.(固德电材系统(苏州)股份有限公司, 이하 ‘고덕전재’)는 2008년 4월 장쑤성 쑤저우시 우장구 훈후진에 설립된 신에너지 소재 전문 기업입니다. 회사의 시작은 화려한 기술 인큐베이터나 벤처캐피털의 지원이 아닌, 7명의 창업팀이 외부에서 100만 위안을 빌려 시작한 전형적인 제조업 창업 스토리였습니다. 창업자 朱国来(주국래)는 전통 절연 재료 공장에서의 7년 영업·운영 경험을 바탕으로, 신에너지 산업의 폭발적 성장 가능성을 일찍이 포착했습니다. 2008년 글로벌 금융위기의 혼란 속에서도 ‘선납금(预付款) 수주 방식’으로 초기 자금 문제를 극복하며 회사를 안착시켰습니다.
1979년 10월생. 대학 졸업 후 EMBA 석사 취득. 2001~2008년 우장 타이후절연재료공장 판매부장·부총경리. 2008년 7인 팀과 공동 창업 후 2011년부터 이사장 겸 총경리. IPO 전 직접 지분 46.76% 보유, 일관행동인 포함 60.55% 의결권 통제. “공장 노동자·배달원 출신”으로 알려져 있으며, 18년의 창업 여정을 통해 연매출 11억 위안 기업을 일궈낸 제조업 창업 1세대의 상징으로 평가받습니다.
우장 타이후절연재료공장 출신 동료. 2003년 입사 후 판매부장을 맡다가 2008년 주국래와 함께 창업에 합류했습니다. IPO 전 직접 지분 10.4% 보유(배우자 钱郁萍 1.52% 별도 보유). 기술·생산 영역에서 창업자를 보완하는 핵심 경영진 역할을 담당합니다.
2018년 5월 스위스 계열 풍로(丰罗)그룹 산하 열절연 재료 제조공장 麦卡电工를 전액 인수했습니다. 이를 통해 운모지·운모판·운모테이프·3D 맞춤형 운모 제품군을 확보, 전통 전기 절연 제품에서 신에너지 자동차 동력전지 열폭주 방호 제품으로의 전략 전환을 완성했습니다. 맥카전공의 광동 루허 생산기지는 현재도 핵심 생산 거점입니다.
2009년 스위스 풍로(Huntsman 계열), 미국 헥시온(Hexion) 등과 전략적 파트너십을 체결하며 기술 기반을 국제 수준으로 끌어올렸습니다. 독일 DKM·Dekumed, 상하이 자오퉁대학·지난대학·우한이공대학과의 산학협력을 통해 복합재료 시스템과 송배전 절연 시스템 분야 첨단 기술을 지속 개발하고 있습니다.
고덕전재는 신에너지 전기차 동력전지 열폭주(Thermal Runaway) 방호 부품과 전력전기 절연 제품의 연구개발·생산·판매를 핵심 사업으로 하는 기능성 소재 기업입니다. 단순 소재 공급을 넘어 고객사의 배터리 열폭주 방호 방안 설계 단계부터 참여하는 ‘맞춤형 솔루션 제공자’ 포지셔닝을 채택하고 있습니다. 통용자동차(GM)의 ‘2024년도 공급업체 품질 우수상’, 지리그룹의 ’24년도 최우수 서비스 공급업체’, 링파오자동차의 ‘탁월한 공헌 공급업체’, 동방전기의 ‘전략 공급업체’ 등 다수 수상 실적은 주요 고객사의 공급망 내 신뢰도를 반영합니다.
2대 핵심 사업 부문:
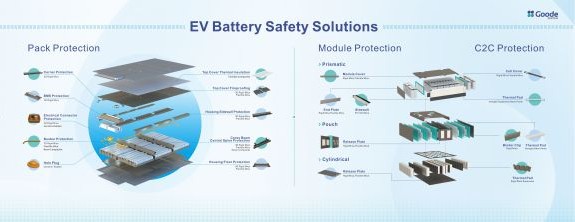
FY2024 매출 비중 73.7%, 전략적 핵심 성장 엔진. 배터리 팩·모듈·셀 3단계 Thermex 보호 솔루션. 고온 절연·단열·방화·압력 배출 기능을 통합한 3D 운모 성형 부품이 핵심. UL 인증·EU REACH 규정·독일 PAHs 기준 적합. 2016년 기술 돌파 후 2018년 맥카전공 인수로 완전 전환. 2023년 동 사업 매출 +66.6%, 2024년 +63.0%의 폭발적 성장.
FY2024 매출 비중 24.9%. 절연수지·운모 제품·유연/경질 복합재료·절연 구조부품 등으로 구성. 풍력·수력·핵에너지 발전 설비, 특고압(UHV) 송배전, 의료장비(MRI 코일 캐스팅 수지), 건식 변압기 등 광범위 적용. 동방전기·상하이전기·하전그룹 등 대형 발전설비 제조사가 주요 고객. 초기 사업의 원천이자 기술 기반.
FY2025 상반기 급성장한 제2성장 곡선. 자회사 고덕탄성(固瑞德)이 주도하는 경량화 솔루션. 구리-알루미늄 복합재 용해·주조압연 기술로 EV용 경량 버스바·배터리 연결 부품 공급. 2022년 생산라인 구축 후 빠른 상업화 진행 중. 2025년 상반기 동 제품 매출 비중이 뚜렷하게 상승하며 포트폴리오 다각화 효과 입증.
글로벌화 전략 — 멕시코 생산 거점 + 미국·독일 마케팅 법인: 고덕전재는 북미·유럽 완성차 고객사의 로컬 공급 요구에 대응하기 위해 멕시코에 자회사를 설립하고 생산기지를 구축했습니다. 미국과 독일에는 마케팅·영업 지원 법인을 운영하며 GM·Ford·Stellantis·BMW 등 글로벌 OEM에 대한 서비스를 강화하고 있습니다. 이 글로벌 생산·영업 네트워크는 자동차 업계의 로컬라이제이션 트렌드에 부응하는 동시에, 관세·물류 리스크를 분산하는 핵심 인프라입니다.
국가 인증 현황: 공업정보화부 ‘국가급 전문정밀특신(专精特新) 작은 거인’ 기업(2022년 인증), 장쑤성 성급 기업기술센터(2021년), 장쑤성 성급 공정기술연구센터(2024년 3월 인증), CNAS 실험실 인증(2024년 12월), 자동차업계 품질관리시스템 IATF16949·ISO9001·ISO14001·ISO45001 인증. 열폭주 방호 국가표준 제정에 참여. 이러한 국가급·성급 인증 체계는 대형 완성차·전지 기업의 1차 공급망 진입 조건을 충족하는 핵심 자격입니다.
고덕전재는 2008년 창업 이후 신삼판(新三板, NEEQ) 상장과 지방정부 국유 투자기관의 지원을 거쳐, 2026년 3월 선전거래소 창업판(SZSE ChiNext) 상장에 성공했습니다. 회사의 자본 조달 여정은 전통 제조업 기반 중소기업이 신에너지 산업 전환을 통해 A주 시장에 진입하는 ‘중국 제조업 자본화’의 전형적 경로를 보여줍니다. 총 IPO 조달 예정액 12.01억 위안(순 조달액 10.82억 위안)은 회사 창업 자본금의 1,200배를 상회하는 규모입니다.
주국래·주호봉을 중심으로 한 7인 창업팀이 우장 훈후과창원에 吴江固德电材系统有限公司(오강고덕전재시스템유한공사)를 설립했습니다. 설립 초기에는 주국래의 부친 施惠荣와 朱兴泉이 각각 60%·40% 지분을 보유했고, 주국래와 주호봉은 경영에 집중했습니다. 전기 발전 설비·특고압 송배전 시장을 주 타깃으로 전기전공 절연 재료 사업을 시작했습니다. 글로벌 금융위기의 여파로 초기부터 자금 압박을 겪었으나 ‘선납금 수주 방식’으로 현금 흐름 문제를 해결했습니다.
2011년 12월 주식회사 개조를 완료하며 吴江固德电材系统股份有限公司로 변경됐습니다. 이 시기 吴江创投(우장창투, 지방정부 국유투자 플랫폼), 临沪创投(린후창투) 등 국유 투자기관이 A라운드 투자자로 진입했습니다. 이 자금을 기반으로 절연수지·운모 제품 라인을 확장하고 특고압 송배전 시장에 본격 진출했습니다. 2011년 창업자 지분 구조 재편: 施惠荣·朱兴泉 퇴장, 주국래·주호봉이 각각 64.4%·16.56%의 대주주로 등극했습니다.
전국중소기업주식양도시스템(신삼판, NEEQ)에 코드 834711로 상장하며 첫 공개 자본시장 진입에 성공했습니다. 이 기간 吴江创投 등 기존 투자자 외에 새로운 재무 투자자가 진입했습니다. 신삼판 상장은 회사 지명도를 높이고 주요 고객사 공급망 진입에 도움이 됐으나, 2019년 8월 자발적으로 상장 폐지(摘牌)하고 창업판 상장을 목표로 전략을 전환했습니다. 동 기간 천진주식거래소 상장(2015년 12월 상장 폐지)도 병행했습니다.
스위스 풍로(丰罗)그룹 산하 열절연 재료 제조공장 麦卡电工(Mica Materials)를 전액 인수했습니다. 맥카전공은 운모지·운모판·운모테이프 등 전통 절연 소재부터 3D 맞춤형 운모 부품까지 생산하는 기업으로, 이 인수를 통해 고덕전재는 합법 운모 채광→운모 가공→수지 배합→부품 성형→열폭주 방호 솔루션 제공에 이르는 수직통합 전 산업 사슬을 완성했습니다. 자동차 업계 자동화 조립에 적합한 3D 운모 성형 공정 확보가 이 인수의 핵심 가치였습니다.
IPO 개요: 2026년 2월 25일 청약 개시, 3월 6일 선전 창업판 상장. 발행가 58.00위안/주, 발행 주식 수 2,070만 주(발행 후 총주식 수 8,280만 주). 총 조달액 약 12.01억 위안, 순 조달액 약 10.82억 위안. 보증인(주관사)은 东吴证券(둥우증권).
자금 사용 계획:
① 연산 신에너지 차량 열폭주 방호 신소재 부품 725만 세트 및 R&D 프로젝트 — 6.19억 위안
② 루허 맥카전공 동력전지 열폭주 방호 소재 생산기지 건설 — 2.57억 위안
③ 운전 자금 보충 — 3.00억 위안
상장 자격: 창업판 상장 기준 — 2023·2024년 귀모 순이익(비경상손익 제외) 각각 1.00억 위안·1.72억 위안, 2년 합산 2.72억 위안으로 “최근 2년 연속 흑자, 누적 순이익 1억 위안 이상, 최근 1년 6,000만 위안 이상” 요건 충족.
• 2015년 12월 신삼판 상장 (코드 834711) — 최초 자본시장 접근 및 투자자 기반 구축
• 2019년 8월 자발적 상장 폐지 — 창업판 목표 전환, 지분 구조 정비 시작
• 2025년 6월 창업판 IPO 신청서 접수 — 모집 예정 금액 11.76억 위안
• 2026년 2월 25일 청약 개시 → 3월 6일 창업판 상장
전기차 배터리 열폭주 방호 소재 시장에는 국내 경쟁사와 3M·독일 기업들의 경쟁이 존재합니다. 그러나 고덕전재가 구조적으로 차별화되는 지점은 수직통합 전 산업 사슬, 국가 표준 제정 참여를 통한 기술 기준 선도, 그리고 전통 절연 기술에서 신에너지 방호로의 성공적 피봇이라는 세 층위에서 동시에 형성됩니다.
업계에서 드물게 합법 운모 선광·제지에서 수지 배합·부품 성형·열폭주 방호 솔루션까지 전 산업 사슬을 자체 통합합니다. ‘탈흙-부선-자선’ 및 수력싸이클론 공정으로 운모 원재료 품질을 통제하고, 주문생산(模压成型) 공정으로 전통적 2D 운모판·테이프의 한계를 극복한 3D 맞춤형 운모 부품을 양산합니다. 이 수직통합 구조는 원자재 리스크 분산, 원가 우위, 납기 안정성이라는 3중 경쟁 우위를 동시에 창출합니다.
GM·Ford·Stellantis·BMW·도요타·현대기아·지리·링파오·샤오펑·일기그룹 등 글로벌 및 중국 주요 완성차 제조사와 CATL·신왕다·봉조 등 주요 전지 제조사의 1차 공급업체(T1)로 등록돼 있습니다. 이 지위 자체가 진입 장벽입니다. 고객사들은 공급업체 변경 비용이 높기 때문에 일단 납품 사슬에 진입하면 이탈 가능성이 낮습니다. GM의 ‘2024년도 공급업체 품질 우수상’ 수상은 이 신뢰의 외부 검증입니다.
고덕전재는 운모를 기재로 하는 단열절연재료 국가 표준 제정에 적극 참여했습니다. 국가 표준 제정에 참여하는 기업은 해당 분야의 기술 기준을 자사 역량에 맞게 정의하는 구조적 우위를 갖습니다. 또한 ‘전문정밀특신 작은 거인’ 인증 기업으로서 정부 조달·정책 지원에서도 우선적 지위를 누립니다. 이는 후발 경쟁사가 단기간에 극복하기 어려운 제도적 해자(regulatory moat)입니다.
미-중 관세 분쟁, 인플레이션 감축법(IRA), 유럽 공급망 로컬라이제이션 요구에 대응해 멕시코 생산기지를 선제적으로 구축했습니다. 이를 통해 미국 수출 매출(FY2024 매출의 24.7%)에 대한 관세 리스크를 직접 헤지합니다. 미국·독일 법인을 통한 현지 기술 지원·영업은 BMW·GM·Ford 등 로컬 서비스를 요구하는 글로벌 OEM의 신뢰를 강화합니다. 이 글로벌 네트워크는 경쟁사가 단기간 복제하기 어려운 물리적 진입 장벽입니다.
중국 정부의 ’30·60 탄소 목표'(2030년 탄소 정점·2060년 탄소 중립)와 신에너지 자동차 산업 발전 정책은 동력전지 수요를 구조적으로 확대합니다. 2025년 이후 국제·국내 EV 안전 기준 강화(중국 GB 표준 개정, 유럽 UN ECE 기준 강화)로 열폭주 방호 소재의 기술 요건이 더욱 높아지고 있으며, 이는 고급 소재 공급자로서 고덕전재에게 유리하게 작용합니다. 전기차 판매 성장과 함께 배터리 방호 소재 수요도 비례적으로 증가하는 수요 구조입니다.
발명특허 36개를 포함한 96개 특허(2025년 6월 기준), 고강인성 절연 운모테이프 제조기술·동력전지 팩 방호기술·고성능 절연수지 제조기술·구리-알루미늄 용해·주조압연 제조기술·절연시스템 설계가공 등 5대 핵심 기술 플랫폼은 유사 소재 기업과의 차별화 포인트입니다. 지난대학·우한이공대학 등 연구기관과의 산학협력이 이 기술 기반을 지속적으로 심화하고 있습니다.
고덕전재는 창업판 상장 기준 흑자 기업으로(FY2025 귀속 순이익 1.76억 위안), 발행가 58위안 기준 주가수익비율(PER)은 약 33배 수준입니다. IPO 후 주가(122위안 기준, Investing.com)는 공모가 대비 약 110% 프리미엄을 형성하고 있으며, 시가총액은 약 101억 위안에 달합니다. 3년 연속(2022~2024) 매출 평균 성장률 38.2%라는 고성장 프로파일과 73.7%에 달하는 핵심 사업(ABU) 매출 비중 증가 추세가 투자자 관심을 집중시키고 있습니다.
기회 요인으로는 ▲글로벌 전기차 보급 확대에 따른 배터리 방호 소재 구조적 수요 성장 ▲국내외 EV 안전 기준 강화가 고사양 방호 소재 수요를 추가 견인 ▲멕시코 생산기지를 통한 미국 관세 리스크 헤지 및 북미 고객 서비스 강화 ▲구리-알루미늄 복합재료(제2 성장 곡선) 등 신규 사업의 빠른 성장 ▲특고압(UHV) 전력 인프라 투자 확대에 따른 EBU 사업 동반 성장을 들 수 있습니다.
리스크 요인으로는 ▲소수 핵심 고객(CATL·GM·Ford 등)에 대한 매출 집중도 — 특정 고객의 차종 판매 부진 시 직접 영향 ▲창업자 주국래의 과거 지분 대리 보유 은폐로 인한 징계 사례 — 지배구조 투명성에 대한 우려 ▲연구개발비 비율이 동종업계 대비 낮다는 지적 — 기술 혁신 지속 가능성에 대한 의문 ▲2024년 대미 수출(매출의 24.7%)에 대한 관세 강화 가능성 ▲중국 신에너지 차 시장 성장 둔화 시 핵심 사업 타격 가능성이 있습니다.